
Comprender el Patrimonio Neto: Guía Completa
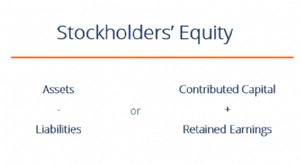
El patrimonio neto (también llamado patrimonio de los accionistas) es una partida del balance de situación que consiste en capital social más resultados acumulados. También representa el valor residual de los activos menos los pasivos. Reorganizando la ecuación contable básica (Activos = Pasivos + Patrimonio Neto), puede expresarse como: Patrimonio Neto = Activos – Pasivos.
Componentes del Patrimonio Neto
El patrimonio neto se ve influido por varios componentes:
- Capital Social — importes recibidos por la entidad de transacciones con sus propietarios.
- Resultados Acumulados — beneficios generados, denominados resultados acumulados y otros resultados integrales acumulados (solo bajo NIC).
- Resultado Neto y Dividendos — El resultado neto aumenta los resultados acumulados; el pago de dividendos los reduce.
1. Capital Social
El capital social (capital aportado) se refiere a los importes recibidos por la empresa en transacciones con accionistas. Las empresas suelen emitir acciones ordinarias o preferentes. Las ordinarias representan la propiedad residual y, en caso de liquidación o reparto de dividendos, solo cobran después de los preferentes.
Si una empresa emite 10.000 acciones ordinarias a 50 € cada una, el capital aportado sería 500.000 €. El asiento contable:
DEBE  Efectivo                     500.000
HABER  Acciones Ordinarias         500.000
Además de venderse por efectivo, es común la suscripción de acciones. El comprador hace un pago inicial y acuerda pagar el resto después. Por ejemplo, si XYZ vende 10.000 acciones a 10 € en suscripción con 3 € al firmar y el resto a 2 meses:
DEBE  Efectivo                           30.000
DEBE  Suscripciones de Acciones por Cobrar   70.000
HABER  Acciones Suscritas                  100.000
La cuenta "suscripciones por cobrar" funciona como clientes. Al cobrarse:
DEBE  Efectivo                           70.000
HABER  Suscripciones por Cobrar              70.000

DEBE  Acciones Suscritas                 100.000
HABER  Acciones Ordinarias                100.000
Más Terminología sobre Acciones
Algunos términos más son importantes:
- Acciones autorizadas: las que la sociedad puede emitir según sus estatutos.
- Acciones emitidas: las que la sociedad ha emitido, en manos de inversores externos o de la propia sociedad.
- Acciones en circulación: las que poseen solo inversores externos. Las que tiene la propia sociedad son acciones propias (tesorería).
La relación: Acciones Autorizadas ≥ Acciones Emitidas ≥ Acciones en Circulación. La diferencia entre emitidas y en circulación son las acciones propias.
2. Resultados Acumulados
Los resultados acumulados son beneficios no repartidos como dividendos, sino reinvertidos en el negocio. Pueden financiar capital circulante neto, compra de inmovilizado, pago de deuda, etc.
Para calcularlos: resultados acumulados iniciales + resultado neto/pérdida – dividendos en efectivo – dividendos en acciones.
Fórmula: Resultados Acumulados = Resultados Acumulados Iniciales + Resultado Neto/Pérdida – Dividendos en Efectivo – Dividendos en Acciones
3. Pago de Dividendos
El pago de dividendos es totalmente discrecional. No hay obligación hasta que el consejo lo declara formalmente. Hay cuatro fechas clave, dos con tratamiento contable específico:
| Fecha | Explicación | Asiento Contable |
|---|---|---|
| Declaración | El consejo declara el dividendo; la empresa registra la obligación mediante cuenta de dividendos por pagar | DEBE Resultados Acumulados / HABER Dividendos por Pagar |
| Ex-dividendo | Fecha en que la acción cotiza sin derecho al dividendo declarado. Antes, el inversor tendría derecho. | Sin asiento |
| Registro | Fecha en que la empresa elabora la lista de accionistas que recibirán dividendos | Sin asiento |
| Pago | Cuando se abona efectivamente el dividendo | DEBE Dividendos por Pagar / HABER Efectivo |
Aplicaciones en Inversión Personal
Con diversos instrumentos de deuda y capital, podemos aplicar este conocimiento a decisiones de inversión propias. Aunque dependen del riesgo que queramos asumir, no podemos ignorar los componentes clave. Los bonos son pasivos contractuales con pagos anuales garantizados (salvo impago), mientras que los dividendos por acciones son discrecionales y no fijos.
En orden de cobro y prelación en liquidación: tenedores de bonos > accionistas preferentes > accionistas ordinarios. Desde la perspectiva del inversor, la deuda es la inversión menos arriesgada; para la empresa, la financiación más barata (intereses deducibles y menor rentabilidad exigida). Pero la deuda es también la financiación más arriesgada para la empresa, pues debe cumplir el contrato con los bonistas independientemente de la coyuntura económica.
Aplicaciones en Modelado Financiero
Calcular el patrimonio neto es un paso importante en el modelado financiero, suele ser de los últimos al proyectar el balance. A continuación, un ejemplo de modelo financiero con la línea de patrimonio completada en el balance.
Más Información
CFI ofrece la certificación Financial Modeling & Valuation Analyst (FMVA)® para llevar tu carrera al siguiente nivel. Recursos útiles:
-
Comprender el Patrimonio Neto: Guía Completa
El patrimonio neto (también llamado patrimonio de los accionistas) es una partida del balance de situación que consiste en capital social más resultados acumulados. También representa el valor residua
-

Entendiendo el capital inmobiliario: Guía completa para propietarios
Si estás pensando en pedir prestado contra tu casa, es importante entender qué es el capital inmobiliario y cuánto capital tienes. El capital inmobiliario (home equity) es el valor de mercado de tu ca
Artículos Destacados
- Porcentaje de Patrimonio en Cuenta de Margen: Entendiendo tus Límites de Préstamo
- Patrimonio de los accionistas: Factores e impacto en la empresa
- Entendiendo el Patrimonio Líquido: Guía sobre Acciones de Empresa
- Entendiendo el Patrimonio Negativo: Causas, Impactos y Soluciones
- Acciones en Tesorería: Definición, Propósito e Impacto en el Recuento de Acciones
- Capital Autorizado: Entendiendo los Límites de Emisión de Acciones
- Backstop: Entender las Redes de Seguridad Financiera y Financiación Contingente
- Acciones CCPPO: Acumulativas, Convertibles, Participativas y Preferentes
- Costo del Capital Propio (Cost of Equity): Definición, Modelos de Cálculo y Aplicaciones
-
 Capital social: definición, tipos e importancia en el balance de situación
El capital social (share capital, equity capital, contributed capital, paid-in capital) es el importe que los accionistas aportan a la empresa para su actividad. Al constituirse, si el único activo es...
-
 Patrimonio neto (Shareholders' Equity): derecho residual de los accionistas sobre los activos
El patrimonio neto (shareholders equity) representa el derecho de los propietarios sobre los activos de la empresa una vez pagadas todas las deudas. También llamado capital contable, tiene dos compone...