
Backstop: Entender las Redes de Seguridad Financiera y Financiación Contingente
Un backstop (respaldo o garantía de respaldo) es un acuerdo financiero que crea una fuente secundaria de fondos por si la principal resulta insuficiente para cubrir las necesidades actuales. Funciona como una póliza de seguro que cubre la eventual insuficiencia de la financiación primaria.
Tipos Principales de Backstop
Este mecanismo adopta diversas formas según el contexto. Los tres más relevantes son:
- Backstop en suscripción de valores (underwriting)
- Backstop en capital privado (private equity)
- Backstop en gestión financiera corporativa
1. Backstop en Suscripción de Valores (Underwriting)
Es el uso más común. En una Oferta Pública Inicial (OPI/IPO), una empresa emite acciones para captar capital. Un banco de inversión (suscriptor) garantiza la colocación. Si el público no compra todas las acciones, el backstop obliga al suscriptor a comprar las acciones no suscritas, a cambio de una comisión (backstop fee), suele ser un porcentaje del total de la emisión.
Ejemplo Numérico
Una empresa emite 500 acciones. El público compra 400. Sin backstop, la empresa solo capta el 80%. Con backstop, paga una comisión y el suscriptor compra las 100 restantes, asegurando el 100% de la financiación objetivo.
2. Backstop en Capital Privado (Private Equity)
En una compra apalancada (LBO), el fondo de capital privado financia la adquisición mayoritariamente con deuda y el resto con capital propio. Un backstop de capital total (full equity backstop) compromete al fondo a aportar el 100% del capital (equity) si no logra recaudar la deuda necesaria.
Esta estrategia implica un riesgo significativo para el fondo, ya que la esencia del LBO es usar más deuda que capital. Suele usarse como herramienta de negociación agresiva para hacer la oferta más atractiva al vendedor y presionar a competidores.
3. Backstop en Gestión Financiera Diaria
En la operativa cotidiana, el backstop suele materializarse como una línea de crédito revolving (revolving credit facility): un acuerdo de préstamo a corto plazo donde el prestatario puede disponer de fondos hasta un límite máximo, devolverlos y volver a disponer.
Actúa como colchón ante desajustes temporales de tesorería. Por ejemplo, si en el Año 3 hay un déficit de $1,000, la empresa tira de la línea revolving para cubrirlo y cumplir sus obligaciones.
Resumen de Ventajas
- Garantiza el cierre de operaciones de financiación (OPI, LBO).
- Proporciona liquidez inmediata ante imprevistos.
- Reduce el riesgo de ejecución para la contraparte.
Recursos Relacionados
- Financiación Puente (Bridge Financing)
- Préstamo Bullet (Bullet Loan)
- Contrato de Préstamo Comercial
- Cláusulas de Deuda (Debt Covenants)
-

Entendiendo el Estado de Cambios en el Patrimonio Neto: Guía Completa
Un estado de cambios en el patrimonio neto, también denominado estado de patrimonio del propietario o estado de variaciones del patrimonio neto, es un estado financiero que una empresa debe preparar j
-

Entendiendo el capital inmobiliario: Guía completa para propietarios
Si estás pensando en pedir prestado contra tu casa, es importante entender qué es el capital inmobiliario y cuánto capital tienes. El capital inmobiliario (home equity) es el valor de mercado de tu ca
Artículos Destacados
- Porcentaje de Patrimonio en Cuenta de Margen: Entendiendo tus Límites de Préstamo
- Entendiendo el Patrimonio Líquido: Guía sobre Acciones de Empresa
- Entendiendo el Patrimonio Negativo: Causas, Impactos y Soluciones
- Costo del Capital Propio (Cost of Equity): Definición, Modelos de Cálculo y Aplicaciones
- Patrimonio Neto (Equity): Guía Completa para Inversores
- Equity Crowdfunding: Guía Completa para Startups e Inversores
- Multiplicador de Capital: Definición, Cálculo y Significado Financiero
- Ratio de Capital Propio: Comprender el Apalancamiento y el Riesgo Financiero
- Contratos de Swap de Renta Variable: Definición, Mecánica y Aplicaciones
-
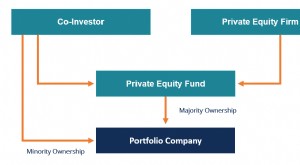 Coinversión en Capital (Equity Co-Investment): Definición y Funcionamiento
Una coinversión en capital (equity co-investment) es una inversión minoritaria realizada por el coinversor en una empresa. La inversión se realiza junto a un patrocinador financiero. Ejemplos de coinv...
-
 Growth equity: invertir en empresas en expansión
Qué es el growth equityEl growth equity, también conocido como capital de crecimiento, es una forma de inversión dirigida a empresas relativamente maduras que atraviesan una etapa de transformación o ...