
Porción Corriente de Deuda a Largo Plazo: Cálculo y Aplicaciones
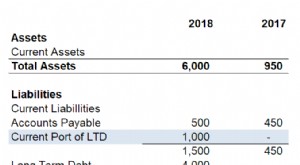
La deuda a largo plazo tiene vencimiento superior a un año (2, 5, 10, 30 años). La porción corriente de deuda a largo plazo es el monto de principal e intereses de la deuda total que vence dentro de un año.
No debe confundirse con la deuda corriente (deuda con vencimiento <1 año). Algunas empresas consolidan ambas en una partida genérica de "deuda corriente" en el balance.
Cálculo de la Porción Corriente
Un analista debe buscar información para construir el cronograma de deuda (Debt Schedule), que detalla toda la deuda según vencimiento, tasa de interés, pagos periódicos y saldo pendiente. Usando este cronograma, se puede medir la porción corriente que la empresa debe.
Ejemplo
Borrower Inc. toma un préstamo a 5 años por $5,000,000 con pagos iguales anuales. La porción corriente de esta deuda largo plazo es $1,000,000 (excluyendo intereses).
Reducción de la Porción Corriente
La empresa reduce esta partida haciendo pagos: la cuenta de efectivo disminuye y el pasivo disminuye en igual monto.
Alternativamente, una empresa con buen crédito puede "rolar la deuda (roll forward)", tomando nuevo crédito para pagar este préstamo. Si el nuevo crédito es largo plazo, la deuda corriente se posterga efectivamente al futuro.
Aplicaciones en Modelado Financiero
Desde una perspectiva de flujo de caja y valoración, no hay impacto en si la deuda se clasifica como pasivo corriente o no corriente. En modelado financiero, puede ser necesario producir estados financieros completos, incluyendo un balance donde la porción corriente se muestre por separado, solo para atar números a registros contables y reflejar con precisión la posición financiera. No hay impacto en la valoración por cómo se categoriza la deuda.
Recursos Adicionales
CFI es proveedor oficial de la certificación global Commercial Banking & Credit Analyst (CBCA)®. Para seguir avanzando:
- Activos Intangibles: Identificables, no monetarios, sin sustancia física.
- Bonos por Pagar (Bonds Payable): Monto amortizado de bonos emitidos.
- PP&E (Propiedades, Planta y Equipo): Activo no corriente principal, afectado por CapEx.
- Efectivo y Equivalentes: Activos más líquidos del balance (valores de mercado monetario, aceptaciones bancarias).
-
Porción Corriente de Deuda a Largo Plazo: Cálculo y Aplicaciones
La deuda a largo plazo tiene vencimiento superior a un año (2, 5, 10, 30 años). La porción corriente de deuda a largo plazo es el monto de principal e intereses de la deuda total que vence dentro de u
-

Consolidación de deudas: ventajas, riesgos y cómo funciona realmente
¿En qué consiste consolidar deudas? Anuncios prometen «¡libre de deudas y cuotas más bajas!». La consolidación no es magia: es pedir un nuevo préstamo para pagar los anteriores. No elimina la deuda de
Artículos Destacados
- Entendiendo los Efectos a Largo Plazo de la Liquidación de Deuda en tu Crédito
- Inversión en Renta Actual: Guía para Jubilados y Perfiles Conservadores
- Deuda a corto plazo explicada: definición, tipos e impacto
- Reestructuración de deuda: guía completa para individuos y empresas
- Deuda de Segundo Gravamen (Second-Lien Debt): Definición e Implicaciones
- Deuda Unitranche: Definición, Beneficios y Aplicaciones
- Entender la Deuda: Definición, Tipos y Funcionamiento
- Deuda Mezzanine: Definición, Ventajas y Casos de Uso
- Pasivos a Largo Plazo: Definición, Ejemplos e Impacto Financiero
-
 Comprender la Deuda Incobrable: Definición e Impacto en Estados Financieros
Primero, definamos deuda incobrable (bad debt). Al cierre del ejercicio fiscal, al preparar los estados financieros, la empresa debe determinar qué parte de sus cuentas por cobrar es recuperable. La p...
-
 Deuda Corriente: Definición e Implicaciones Financieras
La deuda corriente incluye los préstamos formales de una empresa fuera de las cuentas por pagar (Accounts Payable). Aparece en el balance como una obligación que debe pagarse dentro de un año, clasifi...