
Pasivos a Largo Plazo: Definición, Ejemplos e Impacto Financiero
¿Qué son los Pasivos a Largo Plazo?
Los pasivos a largo plazo son obligaciones financieras de una empresa que vencen en más de un año. La porción corriente de la deuda a largo plazo se presenta por separado para ofrecer una visión más precisa de la liquidez actual de la compañía y su capacidad para pagar los pasivos corrientes a medida que vencen. También se les conoce como deuda a largo plazo o pasivos no corrientes.
Comprendiendo los Pasivos a Largo Plazo
En el balance general, los pasivos a largo plazo se listan después de los pasivos corrientes, en una sección que puede incluir obligaciones, préstamos, pasivos por impuestos diferidos y obligaciones de pensiones. Estos pasivos no son exigibles dentro de los próximos 12 meses ni dentro del ciclo operativo de la empresa si este supera el año. El ciclo operativo es el tiempo que tarda la compañía en convertir su inventario en efectivo.
Una excepción se da cuando los pasivos corrientes se refinancian a largo plazo. Si existe la intención de refinanciar y hay evidencia de que el proceso ha comenzado, la empresa puede reclasificar esos pasivos como no corrientes, ya que tras el refinanciamiento ya no vencen en 12 meses. Asimismo, una obligación próxima a vencer pero que cuenta con una inversión a largo plazo destinada a su pago se reporta como pasivo a largo plazo, siempre que la inversión tenga fondos suficientes para cubrir la deuda.
Ejemplos de Pasivos a Largo Plazo
La porción a largo plazo de un bono pagadero se registra como pasivo a largo plazo. Como los bonos suelen cubrir muchos años, la mayor parte del bono es de largo plazo. El valor presente de los pagos de un arrendamiento que se extiende más de un año también califica. Los pasivos por impuestos diferidos suelen extenderse a ejercicios futuros, por lo que se consideran a largo plazo. Hipotecas, préstamos para maquinaria, equipo o terreno son de largo plazo, excepto la parte a pagar en los próximos 12 meses, que se clasifica como porción corriente de deuda a largo plazo.
Uso de los Pasivos a Largo Plazo en el Análisis Financiero
Los pasivos a largo plazo son una herramienta clave para el análisis de gestión mediante ratios financieros. La porción corriente de la deuda a largo plazo se separa porque debe cubrirse con activos más líquidos, como efectivo. La deuda a largo plazo puede cubrirse con el ingreso neto del negocio principal, ingresos futuros de inversiones o efectivo de nuevos acuerdos de deuda.
Los ratios de endeudamiento (como los de solvencia) comparan pasivos con activos. Pueden modificarse para comparar activos totales solo con pasivos a largo plazo (ratio deuda a largo plazo/activos). La deuda a largo plazo frente al patrimonio total revela la estructura de financiamiento y el apalancamiento financiero. Comparar deuda a largo plazo con pasivos corrientes aporta información sobre la estructura de deuda de la organización.
-
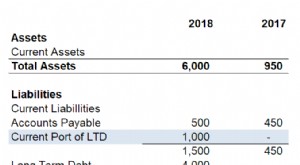
Porción Corriente de Deuda a Largo Plazo: Cálculo y Aplicaciones
La deuda a largo plazo tiene vencimiento superior a un año (2, 5, 10, 30 años). La porción corriente de deuda a largo plazo es el monto de principal e intereses de la deuda total que vence dentro de u
-

Comprender los Pasivos No Corrientes: Definición e Importancia
Un pasivo no corriente se refiere a las obligaciones financieras en el balance general de una empresa que no se espera que se paguen dentro de un año. Los pasivos no corrientes son de largo plazo, en
Artículos Destacados
- Long-Term Capital Management (LTCM): El colapso de 1998 y su impacto
- Entendiendo los Efectos a Largo Plazo de la Liquidación de Deuda en tu Crédito
- Entendiendo Ganancias de Capital a Largo vs. Corto Plazo: Guía Completa
- Las mejores inversiones a largo plazo: acciones vs. alternativas
- Seguro de cuidados de larga duración: ¿es adecuado para ti?
- Pasivo Devengado: Definición, Ejemplos y Contabilidad
- Deuda a Largo Plazo: Definición, Contabilidad e Implicaciones para Emisores e Inversores
- Pasivos totales: definición, tipos e impacto en la salud financiera
- Inversión a Largo Plazo: Guía Completa para Principiantes
-
 Pasivos Devengados: Definición, Contabilidad e Impacto en el Balance
Un pasivo devengado representa un gasto que una empresa ha incurrido durante un período específico pero por el que aún no ha sido facturada. Los pasivos devengados solo se reportan bajo la contabilida...
-
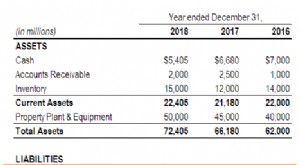 Pasivos Corrientes: Definición, Ejemplos e Importancia en Modelado Financiero
Los pasivos corrientes son obligaciones financieras de una entidad que son exigibles y pagaderas dentro de un año. Un pasivo surge cuando una transacción genera una expectativa razonable de salida fut...