
Factoring de cuentas por cobrar: guía completa
El factoring de cuentas por cobrar es una operación financiera en la que una empresa vende sus facturas o derechos de cobro a una entidad financiera, conocida como factor, a cambio de liquidez inmediata. También se le llama factoring de facturas o financiamiento de cuentas por cobrar.
Cómo funciona
La empresa vende sus cuentas por cobrar al factor. El factor se encarga de cobrar el pago a los clientes. Esto permite a la empresa obtener efectivo sin esperar el vencimiento de las facturas y transferir parte del riesgo de cobro.
Ventajas del factoring
- Mejora la liquidez a corto plazo.
- Permite pagar obligaciones sin esperar cobros futuros.
- Reduce el capital inmovilizado en cuentas por cobrar.
- Puede transferir el riesgo de incumplimiento al factor.
Cómo se calcula el costo
El factor cobra una comisión o tarifa, generalmente expresada como porcentaje del monto factorizado. La tarifa depende de:
- El sector de la empresa.
- El volumen de facturas.
- La calidad crediticia de los clientes.
- El plazo promedio de cobro.
- Si el factoring es con recurso o sin recurso.
Factoring con recurso y sin recurso
Con recurso: si el cliente no paga, la empresa sigue siendo responsable ante el factor.
Sin recurso: el factor asume el riesgo de incobrabilidad, por lo que suele cobrar una tarifa mayor.
Ejemplo sin recurso
La Empresa A vende 500 millones en cuentas por cobrar sin recurso y recibe 400 millones. La diferencia de 100 millones se registra como gasto financiero, ya que la empresa obtiene liquidez anticipada.
Ejemplo con recurso
La Empresa A factoriza 500 millones con recurso, recibe 450 millones y queda una retención de 50 millones como garantía. Si el factor cobra 490 millones y 10 millones resultan incobrables, la empresa deberá reconocer el ajuste correspondiente y la pérdida asociada.
Conclusión
El factoring es útil para empresas que necesitan liquidez rápida, pero debe evaluarse su costo y el impacto contable según el tipo de operación.
-

Comprender las Cuentas en T: Guía para Profesionales Contables
Si buscas una carrera en contabilidad, las cuentas en T pueden ser tu mejor aliado. La cuenta en T es una representación visual de cuentas individuales en forma de T, permitiendo rastrear y representa
-
Cuentas por Cobrar: Guía Completa para Nuevos Negocios
Parte del proceso de contabilidad de devengo, las cuentas por cobrar te ayudan a reconocer ingresos cuando se ganan, mientras permites proporcionar crédito a tus clientes. Si eres un nuevo propietari
Artículos Destacados
- Préstamos por cobrar: Entender y analizar tu balance general
- Cuentas por Pagar vs. Cuentas por Cobrar: Una Explicación Clara
- Cuentas por Pagar (AP): Definición, Función e Importancia
- Financiación de Cuentas por Cobrar: Guía Completa para Empresas
- Ratio Cuentas por Cobrar / Ventas: Definición y Análisis
- El Ciclo Contable: Guía Completa Paso a Paso
- Comprender los Gastos Contables: Guía Completa
- Cuentas por pagar vs. cuentas por cobrar: diferencias clave
- Entendiendo las Cuentas por Cobrar (AR): Guía completa
-
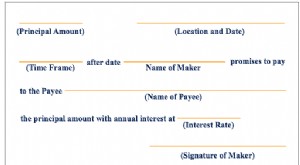 Entender los Efectos por Cobrar: Guía Completa
Los efectos por cobrar (notas por cobrar) son una partida del balance que registra el valor de los pagarés que una empresa tiene derecho a cobrar. Un pagaré es un instrumento financiero con una promes...
-
 Calidad de las Cuentas por Cobrar: Indicador Clave de Salud Financiera
La calidad de las cuentas por cobrar es la probabilidad de que los flujos de efectivo que una empresa tiene derecho a recibir se cobren efectivamente. Analizar esta calidad es fundamental para evaluar...