
Ratio Cuentas por Cobrar / Ventas: Definición y Análisis
El Ratio Cuentas por Cobrar / Ventas es un ratio de liquidez que mide qué proporción de las ventas de una empresa se realiza a crédito. Cuando un porcentaje mayor de ventas es a crédito (credit sales), la empresa puede enfrentar problemas de liquidez a corto plazo. Esto ocurre si la empresa queda baja de caja por falta de ventas en efectivo en el ciclo de negocio.

Este ratio evalúa la inclinación de la empresa a operar a crédito, dando luz sobre su estructura operativa. Una empresa que funciona bien con poco efectivo puede tener costes fijos muy bajos o poco endeudamiento en su estructura de capital.
Un ratio AR/Ventas muy alto es señal negativa para acreedores, pues muchas ventas a crédito pueden comprometer la capacidad de pagar intereses periódicos. Además, indica que la empresa carece de colchón de efectivo para épocas difíciles o ciclos de ventas lentos.
Cómo Calcular el Ratio Cuentas por Cobrar / Ventas
Se calcula dividiendo las cuentas por cobrar de un período contable entre las ventas totales del mismo período. Fórmula:

Donde:
- Cuentas por Cobrar: Ventas a crédito aún no cobradas. En «activos corrientes» del balance.
- Ventas: Todas las ventas realizadas en el período (crédito + efectivo). En la cuenta de resultados.
Generalmente, un ratio bajo es favorable: el ciclo de cobro no representa gran riesgo de liquidez; la mayor parte de ventas va a caja, financiando el negocio. Un ratio bajo también indica flujos de caja operativos fuertes y menor dependencia de actividades de inversión/financiación para liquidez.
Sin embargo, una empresa puede beneficiarse de ventas mayoritariamente a crédito mediante intereses devengados, incentivando pagos tempranos tratando los créditos como deuda e imputando intereses tras cierto plazo.
Ejemplo: Ratio Cuentas por Cobrar / Ventas
Jim's Burgers quiere calcular su ratio AR/Ventas de los últimos años para entender su liquidez futura. Extractos de sus estados financieros:


Las cajas rojas destacan lo necesario: cuentas por cobrar corrientes y ventas totales. Aplicando la fórmula:
El ratio AR/Ventas de Jim's disminuye año tras año, indicando mejora de liquidez: más compradores pagan al contado en lugar de a crédito. Esto probablemente aumente el flujo de caja operativo, permitiendo considerar financiación con deuda en el futuro.
Recursos Adicionales
Esperamos que disfrutara la explicación de CFI sobre el Ratio Cuentas por Cobrar / Ventas. CFI ofrece la certificación Financial Modeling & Valuation Analyst (FMVA)®. Para temas relacionados:
- Cómo Calcular Ratio de Cobertura de Servicio de Deuda (DSCR): Guía paso a paso con ejemplos.
- Porción Corriente de Deuda a Largo Plazo: Parte de deuda a largo plazo vencida en el año.
- Curso Fundamentos de Contabilidad – CFI
- Ratio de Intervalo Defensivo (DIR): Días que una empresa puede operar sin tocar fuentes de capital distintas a activos corrientes.
-
Factoring de cuentas por cobrar: guía completa
El factoring de cuentas por cobrar es una operación financiera en la que una empresa vende sus facturas o derechos de cobro a una entidad financiera, conocida como factor, a cambio de liquidez inmedia
-
Ratio de rotación de cuentas por cobrar: cálculo
El ratio de rotación de cuentas por cobrar, también llamado rotación de deudores, es un indicador de eficiencia que mide cuántas veces una empresa cobra sus cuentas por cobrar promedio durante un perí
Artículos Destacados
- Rotación de cuentas por cobrar: cálculo y análisis
- Financiación de Cuentas por Cobrar: Guía Completa para Empresas
- Ratio de Prueba Ácida: Evaluación de la Liquidez a Corto Plazo de su Empresa
- Ratio publicidad/ventas: cómo medir la eficacia publicitaria y el retorno
- Ratio de Rotación de Activos: Definición y Cálculo - Análisis Financiero
- Ratio Deuda-Activos: Definición, Cálculo y Significado
- Ratio de Intervalo Defensivo (DIR): Midiendo la Liquidez Empresarial
- Ratio de Reparto de Dividendos (DPR): Definición, Cálculo e Interpretación
- Ratio de Envidia en Private Equity: Qué Es y Cómo se Calcula
-
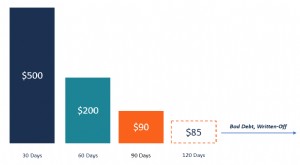 Antigüedad de cuentas por cobrar: guía completa
La antigüedad de cuentas por cobrar es una técnica de gestión utilizada para analizar facturas pendientes y determinar cuáles clientes requieren seguimiento o acciones de cobro. Clasifica los saldos s...
-
 Informe de antigüedad de cuentas por cobrar: análisis
El informe de antigüedad de cuentas por cobrar resume los saldos pendientes de clientes y los clasifica según el número de días transcurridos desde la emisión o vencimiento de las facturas. Es una her...