
Robo-Advisors: Guía para Principiantes sobre Inversión Automatizada
Una de las alegrías de escribir un blog de dinero como Get Rich Slowly es la autoeducación continua. Siempre estoy leyendo y aprendiendo sobre finanzas personales. Muchas veces —como el mes pasado— esta educación versa sobre temas esotéricos. Actualmente me sumerjo en la historia de las finanzas personales, tema que me interesa pero que admitidamente no tiene mucha utilidad práctica en el mundo moderno. (Hoy recibí por correo un libro sobre publicidad y uso del crédito en los 1920. ¡Qué tal de esotérico!)
Pero a veces, esta autoeducación sí tiene usos prácticos, y es cosa que puedo compartir con ustedes para que también se eduquen mejor.
Por ejemplo, tengo un gran punto ciego con los llamados "robo-advisors". Cuando dejé de escribir aquí en 2012, existían pero aún no se habían vuelto un Gran Asunto. Para cuando recompré el sitio en 2017, las cosas habían cambiado. Los robo-advisors se habían convertido en fuerza mayor en la industria de inversión —y yo no tenía ni idea de qué eran.
He permanecido (mayormente) ignorante casi tres años. Tengo idea general de qué son y cómo operan, pero solo en sentido amplio. En nuestra llamada semanal de planificación el lunes, mencioné este punto ciego a mi socio, Tom.
"Deberías escribir sobre robo-advisors", dijo Tom. "Si tú no sabes qué son, apuesto a que hay muchos lectores que tampoco. Investiga, escríbelo, y todos nos beneficiamos".
Tom es un hombre listo.
Aquí pues mi investigación sobre el mundo de los robo-advisors. ¿Qué son? ¿Cómo funcionan? ¿Quién debería usarlos? Averigüémoslo.
¿Qué es un Robo-Advisor?
En términos simples, un robo-advisor es una empresa (o servicio) que ofrece gestión de inversión con mínima intervención humana. Los asesores financieros tradicionales son todo sobre interacción humana. Los robo-advisors no. Veamos un ejemplo.
Antes de que 2020 descendiera al caos, Kim y yo teníamos reuniones quincenales con Luna Jaffe, asesora financiera local de Portland.
Cada dos semanas, íbamos a la oficina de Luna. Una hora, Luna nos preguntaba sobre nuestros planes. Luego ofrecía consejo y sugerencias sobre cómo manejar nuestro dinero. Si fuéramos clientes reales —en lugar de colegas y amigos queriendo aprender cómo funciona el proceso— quizás permitiríamos a Luna gestionar nuestras cuentas de inversión. (Y, de hecho, Kim podría hacerlo en el futuro.)
Un asesor financiero tradicional ayuda a sus clientes a clarificar metas, luego ofrece consejo sobre cómo gestionar su dinero para alcanzarlas. Además, actúa como voz de razón cuando el mercado sube y baja.
Un robo-advisor, en cambio, no hace nada de esto. De hecho, argumentaría que la parte "advisor" del término "robo-advisor" es un equívoco total. Los robo-advisors no ofrecen consejo. Ninguno. Cero. Nada. Seguro, pueden tener blogs en sus webs, pero evitan deliberadamente dar recomendaciones específicas a clientes. Los robo-advisors no son asesores financieros.
Y, de hecho, si visitas la web de cualquier robo-advisor, verás que nunca usan ese término. Ni afirman ser asesores financieros. (Y específicamente renuncian a estar ofreciendo consejo financiero.)
Bueno, entonces, ¿qué hacen realmente los robo-advisors?
¿Qué Hacen los Robo-Advisors?
Los robo-advisors se describirían más precisamente como herramientas automatizadas de gestión de inversión.
Usemos Betterment como ejemplo. Fundada en 2008, la empresa lanzó su servicio de inversión en 2010. Hoy, una década después, Betterment también ofrece herramientas para ayudar a gestionar gastos y empezar a ahorrar.
Así se describe Betterment:
Betterment te ayuda a gestionar tu dinero mediante gestión de efectivo, inversión guiada y planificación de jubilación. Somos fiduciarios, lo que significa que actuamos en tu mejor interés.
Te haremos algunas preguntas al registrarte. También recopilaremos info cuando sincronices tus cuentas externas. Luego, te ayudaremos a establecer metas financieras y te configuraremos carteras de inversión para cada meta.
Para tus necesidades financieras a largo plazo (jubilación, vacaciones del próximo año, entrada para casa), nuestra estrategia se basa en ETFs de bajo coste (fondos cotizados) y perfil de riesgo según cuánto planeas invertir.
Así que Betterment ofrece carteras de inversión basadas en ETFs —fondos índice que cotizan como acciones. Parece que la empresa ofrece varias carteras preconstruidas, o permite a inversores construir la suya de un pequeño universo de ETFs. Aquí una captura de la página de Betterment sobre cómo funcionan sus carteras.
No puedo decir exactamente, pero parece que Betterment ofrece quizás cuatro carteras preconstruidas principales, más permite a clientes construir la suya. (¿Algún cliente real puede comentar cómo funciona?)
Otros robo-advisors ofrecen servicios similares. Aquí, por ejemplo, una captura de la web de Wealthsimple describiendo su producto.
La mayoría de robo-advisors ofrecen variedad de cuentas. Puedes abrir cuenta de inversión imponible regular. Puedes aportar a tu IRA. Y algunos permiten aportar a tu 401(k). Creo que Vanguard Digital Advisor está configurado para esto. Sé que Blooom fue creado específicamente como robo-advisor para 401(k).
La conclusión es: Los robo-advisors no son asesores. Son simplemente plataformas que facilitan a la gente empezar a invertir. (Nota: a diferencia de algunos, Betterment sí ofrece consejo financiero real si estás dispuesto a pagar comisión adicional.)
Creo importante notar que las empresas de inversión tradicionales han empezado a lanzar sus propios productos para competir con la industria robo-advisor. De hecho, actualmente el mayor robo-advisor de todos es de The Vanguard Group, la empresa de fondos mutuos tan popular (y justificadamente) en la comunidad de jubilación temprana. Charles Schwab tiene el segundo mayor.
Pros y Contras de los Robo-Advisors
La mayor ventaja de los robo-advisors es que se encargan del mantenimiento de cartera por ti. Una vez seleccionada estrategia de inversión, el robo-advisor se encarga de todo lo demás.
Cuando haces aportación, el robo-advisor asigna fondos según tu plan. Cuando vendes, vende según tu plan. Y, quizás lo mejor, el robo-advisor monitoriza tu asignación de activos y hace ajustes si hace falta.
Rebalancear tu cartera de inversión —proceso de mover tu dinero para mantener tu asignación objetivo— puede ser tedioso y complicado. (Tan molesto que yo no lo hago en absoluto. Ayuda que John Bogle, uno de mis héroes inversores, creyera que rebalancear es opcional.)
Otra ventaja: son una solución "lo bastante buena".
Demasiada gente está paralizada por indecisión. No invierten porque no quieren equivocarse. O quieren la mejor opción posible.
Bueno, los robo-advisors no son la mejor opción posible, pero están bien. Son lo bastante buenos. Invertir con Betterment, M1 Finance o Wealthfront te da opciones inteligentes y asequibles.
El mayor inconveniente que veo es el coste.
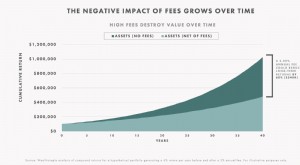
Como sabes, los costes son el segundo mayor lastre en rendimiento de inversión para la persona media. Estudio tras estudio ha demostrado que el mejor predictor de crecimiento de inversión a largo plazo son las comisiones totales de cualquier vehículo. Así que añadir comisiones a tu inversión no tiene mucho sentido.
Dicho esto, hay un par de razones por las que podrías no importarte pagar estas comisiones.
- Primero, las comisiones de robo-advisors son típicamente mucho menores que lo que pagarías a un asesor financiero tradicional. (Dicho esto, pagas más a un asesor tradicional porque, bueno, realmente da consejo.)
- Segundo, aunque las comisiones son el segundo mayor lastre en rendimiento, la barrera número uno es el comportamiento del inversor. Generalmente, tú eres tu peor enemigo para hacer crecer tu dinero. Y si pagar una comisión te ayuda a evitar sabotear tu futuro, probablemente valga el coste.
Si ya estás configurado y gestionando tus propias inversiones, sigue haciéndolo. No necesitas un robo-advisor. Y si eres autodidacta y dispuesto a dedicar tiempo a autoeducación, es perfectamente posible replicar los servicios de un robo-advisor sin usar uno. Hoy, las grandes empresas de fondos mutuos te permiten comprar y vender ETFs (o, mejor, fondos índice) vía interfaz web fácil. ¡Eso es lo que yo hago en Fidelity!
Pero no todos aprenden a montar en bici sin ayuda. Algunos niños necesitan ruedines, y no hay nada malo en eso. En mi mente, los robo-advisors son como ruedines para gente aprendiendo a invertir. Sirven un propósito.
Suena un poco condescendiente, lo sé, pero no lo digo así. En nuestra llamada del lunes, Tom admitió que hasta él podría dar el salto.
"Casi estoy considerando un robo-advisor", dijo. "Estoy listo para externalizar esto. Ya no quiero pensarlo. No quiero rebalancear. No quiero ver el mercado".
Pausó, luego añadió: "Siguiendo teniendo problema con las comisiones, eso sí".
Una Advertencia Final
Al leer reseñas online de robo-advisors, tómalas con pinzas. Es industria en crecimiento que publicita mucho. A gente le pagan para promocionar estas empresas. (Y, de hecho, cuando enlazo ciertas plataformas desde este artículo, uso enlaces de afiliado también.)
Así que, si vas a un sitio popular y ves que todos robo-advisors sacan 4.5 estrellas, eso debería hacerte escéptico. A mí me lo hace. Y nota que nadie habla de Vanguard Digital Advisor, el mayor robo-advisor. ¿Por qué? Porque Vanguard no paga comisiones por enviar gente. ¡Esa delgada línea verde hace tan difícil confiar en webs financieras a veces!
Tras escribir este artículo, Tom y yo charlamos. Acordamos que al incorporar redactores en Get Rich Slowly, sería buena idea que reseñen varios robo-advisors. Recibimos muchas preguntas en el grupo de Facebook, pero yo personalmente no quiero tomarme el tiempo para investigar todos. Simplemente no me importa. (Además, creo que la mayoría de lectores están mejor gestionando su dinero ellos mismos.)
Al hacerlo, no quiero tomar el mismo enfoque que todos. Seguro, nuestras reseñas serán probablemente superficiales, igual que las demás. Darán lo básico de cada producto y poco más. Pero no os patronizaremos calificando todo 4.5 estrellas. (¡Dudo que demos calificaciones!) Y si hacemos recopilatorio de "mejores robo-advisors", no recomendaremos simplemente los que nos pagan. Eso es pura basura.
-
Robo-Advisors: Su Guía para la Inversión Automatizada
Un robo-advisor es un servicio que usa software altamente especializado para hacer el trabajo de gestores de patrimonio o asesores de inversión —personas que deciden en qué invertir y luego ajustan es
-
Entender el Alfa de inversión: Guía para inversores
¿Qué es el Alfa (α)? En finanzas, el alfa es una ratio de rendimiento que compara la rentabilidad activa de un activo o cartera frente a un índice de referencia (benchmark). Un alfa de +2 % significa
Artículos Destacados
- Fideicomisos de Inversión (Investment Trusts): Guía Completa
- Consultor de Inversión: Qué Hace y Cómo Encontrar Uno
- Mejores Herramientas de Inversión en Línea para Principiantes y Expertos
- Las mejores inversiones a largo plazo: acciones vs. alternativas
- Robo-Advisors: Guía Completa para Inversores
- Asesores automatizados (roboadvisors): guía de la inversión automatizada
- Cobertura (Hedging): Protege tus inversiones del riesgo
- Blockchain explicado: Guía simple para entender la tecnología
- Robo-Advisors: Guía Completa para la Inversión Automatizada
-
 Inversión Greenfield: Definición, Ventajas y Ejemplos
En economía, una inversión greenfield (GI) es un tipo de inversión extranjera directa (IED) donde una empresa establece operaciones en un país extranjero. En una inversión greenfield, la compañía cons...
-
Robo-advisors: guía completa de inversión automatizada
Los robo-advisors son plataformas automatizadas que gestionan inversiones con algoritmos y, en muchos casos, costos más bajos que un asesor financiero tradicional. Están diseñados para inversores que ...