
Giros Bancarios (Bank Drafts): Entendiendo los Instrumentos de Pago Garantizado
¿Qué es un Giro Bancario?
Un giro bancario (bank draft) es un instrumento negociable que puede usarse como pago igual que un cheque. A diferencia del cheque, el giro está garantizado por el banco emisor. El importe total se carga en la cuenta del solicitante (su saldo disminuye por el dinero retirado) y suele mantenerse en una cuenta de mayor general hasta que el beneficiario lo cobra. Los giros bancarios ofrecen al beneficiario una forma segura de pago.
Cómo Funciona un Giro Bancario
Los consumidores tienen varias opciones para pagos seguros y certificados: pueden necesitarlos para asegurar un alquiler o un depósito por compra grande. Las opciones certificadas dan seguridad al beneficiario de que los fondos están disponibles: cheques certificados, transferencias bancarias y giros bancarios.
Los giros bancarios —también llamados giros de banquero, cheque bancario o cheque de cajero— son como los cheques de caja. Son opciones de pago seguras garantizadas por el banco emisor, a menudo por grandes cantidades. Cuando un cliente solicita un giro, el representante verifica que tiene fondos suficientes. Una vez verificado, el banco retira los fondos de la cuenta del cliente y los transfiere a una cuenta interna o de mayor general. El banco prepara el giro con el nombre del beneficiario y el importe. El giro tiene un número de serie (identifica al cliente ordenante), marcas de agua y puede tener microcodificación, identificándolo como instrumento financiero legítimo negociable cuando el beneficiario lo presenta en su banco. Como los fondos ya se retiraron de la cuenta del solicitante, el banco emisor se convierte en el pagador final.
Como se mencionó, los giros actúan como forma de pago viable y segura. Pueden requerirse cuando el vendedor no tiene relación con el comprador, en transacciones de alto importe o si el vendedor cree que cobrar será difícil. Por ejemplo, un vendedor puede exigir un giro al vender una casa o un automóvil. Por supuesto, el vendedor podría no cobrar si el banco quiebra y no honra giros pendientes, o si el giro es fraudulento.
Los bancos normalmente cobran por los giros. Además del importe, el solicitante puede ser responsable de una comisión —tarifa plana, tarifa según importe total o porcentaje del giro. Los bancos pueden eximir la comisión a clientes con buena relación o considerados personas de alto patrimonio neto (HNWI).
Puntos Clave
- Un giro bancario es un instrumento negociable donde el pago está garantizado por el banco emisor.
- Los bancos verifican y retiran fondos de la cuenta del solicitante y los depositan en una cuenta interna para cubrir el importe.
- Un vendedor puede exigir un giro cuando no tiene relación con el comprador.
- Los bancos normalmente cobran una comisión por el giro.
Consideraciones Especiales
Algunos bancos no permiten ordenar la anulación del pago (stop payment) una vez emitido el giro, porque según sus registros la transacción ya ocurrió. Si el comprador quiere revertirla, el banco suele exigir que canjee el giro por el importe total. En algunos casos, es posible cancelar o reemplazar un giro perdido, robado o destruido si el cliente tiene la documentación adecuada.
Giros Bancarios vs. Órdenes de Pago (Money Orders)
Tanto el giro bancario como la orden de pago son prepagados, con importe especificado impreso en el instrumento. Ambos son métodos seguros de pago de una institución tercera. El pagador no necesita llevar grandes cantidades de efectivo. Sin embargo, un giro bancario es un cheque girado sobre fondos del banco tras aceptar el importe de la cuenta del emisor, mientras que para una orden de pago se usa efectivo.
Solo se pueden comprar giros bancarios en un banco, mientras que las órdenes de pago pueden adquirirse en tiendas certificadas, oficinas de correos o bancos.
Solo un banco puede emitir un giro bancario, mientras que una institución aprobada (tienda certificada, oficina de correos o banco) puede emitir una orden de pago. Como las órdenes de pago se usan a menudo para blanquear dinero, muchos gobiernos limitan cuánto dinero puede convertirse en orden de pago. Los importes de giros bancarios pueden ser mucho mayores. Debido a los límites en las órdenes de pago y al proceso que siguen los bancos al emitir giros, las órdenes de pago cuestan menos que los giros. Obtener un giro es más difícil que una orden de pago porque el pagador debe ir a su banco, en lugar de usar instituciones más accesibles que venden órdenes.
-
Cheques Bancarios (Bank Drafts): Definición, Funcionamiento y Uso
Un cheque bancario (bank draft) es un instrumento de pago seguro y cómodo para importes elevados, sin necesidad de retirar efectivo. Emitido y garantizado por la entidad financiera, puede depositarse
-
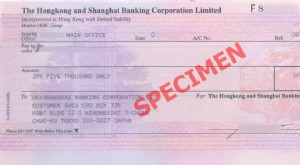
Giro Bancario (Demand Draft): Qué Es, Cómo Funciona y Cuándo Usarlo
Un giro bancario (o demand draft, cheque remoto) es un instrumento de pago nominativo y prepagado que ordena a un banco (librado) pagar una cantidad exacta a un beneficiario. Lo emite el banco del ord
Artículos Destacados
- Bancos de Swaps: Facilitadores de Swaps de Tipos de Interés y Divisas
- Entendiendo las Corridas Bancarias: Causas, Riesgos y Prevención
- Bancos Comerciales: Servicios, Préstamos y Cómo Funcionan
- Extractos Bancarios: Guía Completa para Entender tu Estado de Cuenta
- Entender el Crédito Bancario: Préstamos para Personas y Empresas
- Reservas bancarias: Clave para la estabilidad financiera
- Entender los bancos: tipos, funciones y regulación
- Garantía bancaria: definición, propósito y funcionamiento
- Bancos corresponsales: guía para relaciones bancarias internacionales
-
 Giros Bancarios Internacionales: Guía Completa
Conceptos básicos de los giros bancarios Un giro bancario (bank draft) es una orden de pago garantizada por el banco emisor, a diferencia de un cheque personal. El banco retiene los fondos en su propi...
-
 Giros Bancarios vs. Cheques: Diferencias Clave Explicadas
Los giros bancarios y los cheques son instrumentos que permiten la transferencia de dinero, pero ahí terminan sus similitudes. Si es el beneficiario nombrado en un giro bancario o un cheque, puede rec...