
Opciones sobre Acciones Incentivadas (ISO): Requisitos y Ventajas Fiscales
Una opción sobre acciones incentivada (ISO - Incentive Stock Option) es un tipo de opción que las empresas otorgan a sus empleados con ventajas fiscales. Existen requisitos estrictos para mantener el beneficio fiscal; de lo contrario, la ISO se convierte en opción no calificada (NSO).
Solo para empleados
Las ISO son exclusivas para empleados (habitualmente directivos). Además, deben ejercerse mientras se mantiene la relación laboral; si el empleado sale, tiene 3 meses para ejercer.
Regla de la década
La ISO debe concederse dentro de los 10 años desde la aprobación del plan por la junta de accionistas. Una vez concedida, vence a los 10 años.
Plan escrito
La empresa debe tener un plan escrito que detalle número de acciones, empleados elegibles, etc. Los accionistas deben aprobarlo en 12 meses desde su adopción.
Precio de ejercicio
El strike debe ser igual o superior al valor razonable de la acción en la fecha de concesión; no se permiten descuentos.
Intransferibilidad
No pueden transmitirse a terceros, salvo por herencia o sucesión testamentaria. Esto debe constar en el plan.
Límite de $100.000 al año
El valor de mercado de las ISO que se vuelven ejercibles por primera vez en un año natural no puede superar $100.000 por empleado. El exceso se trata como NSO.
-
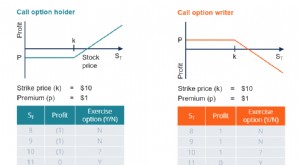
Comprendiendo las Opciones sobre Acciones: Guía Completa
Una opción sobre acciones es un contrato entre dos partes que da al comprador el derecho a comprar o vender acciones subyacentes a un precio predeterminado y dentro de un período especificado. El vend
-
Dominando el Trading de Opciones: Estrategias Alcistas y Bajistas
Como trader de opciones, sabes que el trading de opciones requiere conocimiento avanzado de estrategias. De hecho, puede llevar años entender las complejidades. (Recuerda: nadie nació sabiendo operar
Artículos Destacados
- Opciones sobre acciones con incentivos (ISO): claves fiscales
- Opciones sobre Acciones Incentivadas (ISO): Requisitos y Ventajas Fiscales
- Opciones sobre Acciones Incentivadas (ISO): Visión General Completa
- Entendiendo los Modelos Tradicionales de Valoración: Black-Scholes y Monte Carlo
- Opciones frente a Acciones: Diferencias Clave para Inversores
- Opciones Put y Call: Guía de Opciones para Principiantes
- Entender a los Inversores en Opciones: Estrategias y Beneficios
- Invertir en Opciones sobre Acciones: Guía para Principiantes
- Estrategias de Inversión en Opciones: 2 Enfoques Probados para Gestionar Riesgo y Beneficio
-
 Entendiendo las opciones sobre acciones: Guía para principiantes
Operar con opciones sobre acciones es una forma de entrar en la inversión bursátil sin grandes cantidades de dinero y limitando el riesgo de perder dinero. El trading de opciones tiene su propio voca...
-
 Entendiendo las Opciones sobre Acciones: Guía para Principiantes sobre Puts y Calls
¿Qué es una opción sobre acciones? Una opción sobre acciones otorga al inversor el derecho, pero no la obligación, de comprar o vender una acción a un precio y fecha acordados. Existen dos tipos de op...