
Opciones sobre acciones con incentivos (ISO): claves fiscales
Qué son las ISO
Las empresas usan a veces las opciones sobre acciones con incentivos (Incentive Stock Options, ISO) para motivar a sus empleados. El trabajador puede comprar acciones a un precio inferior al de mercado y mantenerlas hasta 10 años. Su ventaja fiscal es que el titular no paga impuesto sobre la renta ni cotizaciones sociales por la diferencia entre el precio de ejercicio y el valor de mercado. A cambio, en algunos casos debe afrontar el alternative minimum tax (AMT).
Ventajas fiscales de las ISO
Para aprovechar el beneficio completo, lo recomendable es mantener las acciones el mayor tiempo posible. La mayoría de las ISO tienen un periodo de tenencia determinado: vender antes de tiempo hace perder la ventaja fiscal. Al conservarlas, la ganancia se convierte en plusvalía a largo plazo, gravada a un tipo mucho menor, y no hay que declarar la operación como remuneración, que tributa a tipos más altos.
Cómo gestionar las ISO
Tras comprar las opciones, normalmente hay que conservarlas un año. Después se ejercen para adquirir acciones, y esas acciones deben mantenerse otro año más antes de venderlas: así el beneficio es plusvalía a largo plazo. Conviene declarar también como ganancia de capital el incremento producido entre la concesión y el ejercicio.
Inconvenientes fiscales
Mal gestionadas, estas acciones pueden salir caras. Al retirarlas puede aplicarse el AMT, un impuesto que absorbe buena parte del beneficio fiscal obtenido. Una alternativa es tributar por las ganancias el año en que se toman las acciones y recuperar después ese importe mediante créditos fiscales en ejercicios siguientes, pero es un procedimiento complejo para el que suele hacer falta un asesor fiscal.
Otro detalle importante: aunque el periodo de tenencia sea de un año, si el empleado deja la empresa debe ejercer las opciones en un plazo de 90 días. En la práctica, esto obliga a veces a ejecutar antes de que venza el plazo recomendado, con el consiguiente coste fiscal.
-
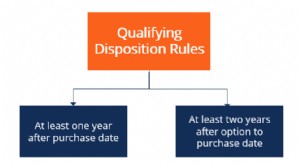
Disposiciones Calificadas (Qualifying Dispositions): Beneficios Fiscales en Venta de Acciones
Una disposición calificada (qualifying disposition) es un término fiscal estadounidense que designa la venta o transmisión de acciones que recibe un tratamiento fiscal favorable para el vendedor. Es
-
Guía fiscal para autónomos: 4 consejos esenciales para freelancers
Así puedes afrontar la temporada de impuestos como trabajador independiente. Ideas clave Los impuestos pueden ser más complicados para quienes trabajan por cuenta propia. Necesitarás tiempo suficie
Artículos Destacados
- Impuestos en Forex (EE. UU.): 3 Claves (Sección 1256 vs 988, Registros, Asesor Fiscal)
- Consejos de Acciones: Entender los Riesgos y Tomar Decisiones de Inversión Informadas
- Cómo Elegir el Bróker Bursátil Adecuado: Guía de Investigación Completa
- Inversión en Bolsa para Principiantes: 3 Consejos Esenciales
- Consejos esenciales para invertir en acciones con mejor rendimiento
- Maximiza tus Rentabilidades: 3 Consejos Esenciales para Gestionar Ganancias Bursátiles
- Entendiendo las Implicaciones Fiscales de los Dividendos de Acciones
- Opciones sobre Acciones Incentivadas (ISO): Requisitos y Ventajas Fiscales
- Opciones sobre Acciones Incentivadas (ISO): Visión General Completa
-
 Entendiendo las Opciones sobre Acciones: Guía para Principiantes sobre Puts y Calls
¿Qué es una opción sobre acciones? Una opción sobre acciones otorga al inversor el derecho, pero no la obligación, de comprar o vender una acción a un precio y fecha acordados. Existen dos tipos de op...
-
 Comprendiendo las Opciones sobre Acciones: Guía Completa
Una opción sobre acciones es un contrato entre dos partes que da al comprador el derecho a comprar o vender acciones subyacentes a un precio predeterminado y dentro de un período especificado. El vend...