
Entendiendo los Modelos Tradicionales de Valoración: Black-Scholes y Monte Carlo
Un modelo de valoración de opciones que se usa más comúnmente es el modelo Black-Scholes, pero también existe el método Monte Carlo para valorar opciones. Ambos modelos matemáticos intentan crear una forma estandarizada de evaluar el riesgo asociado con las opciones sobre acciones, y en particular las opciones de estilo americano, y cuantificar ese riesgo para determinar el precio.
Este artículo tocará conceptos muy genéricos relacionados con estos modelos tradicionales de valoración de opciones. Dada la complejidad de estas fórmulas, deberías buscar fuentes adicionales para complementar o completar tu comprensión de estos modelos y cómo funcionan.
¿Qué son las Opciones sobre Acciones?
Es importante comenzar estableciendo una comprensión básica sobre las opciones y qué hacen. Una opción es un contrato que se emite y deriva su valor de algún activo subyacente. En el caso de las opciones sobre acciones (lo que se discutirá en este artículo), el activo subyacente es una acción cotizada y ciertas acciones over-the-counter que tienen permiso para emitir opciones. El precio de la acción en el momento en que se crea la opción, junto con el movimiento esperado de esa acción, son factores que determinan la valoración de la opción.
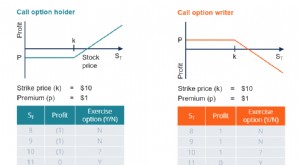
Hay 2 tipos básicos de opciones: calls y puts. Una call es un contrato de opción que, al ejercerse, "llama" a la acción lejos de su propietario a un precio predeterminado, conocido como precio de ejercicio o strike. Las calls se compran típicamente cuando una acción está subiendo. Una opción put le da al comprador la oportunidad de vender la acción al precio de ejercicio. Suele comprarse cuando el inversor cree que el mercado va a bajar. El precio de compra de una call o put se conoce como prima. La prima se determina basándose en el precio de la acción relativo al precio de ejercicio de la opción. Cuanto más lejos esté el precio de ejercicio del precio de la acción subyacente, menos costosa es.
Modelo de Valoración Black-Scholes
El modelo de valoración Black-Scholes se desarrolló para crear una forma matemática de comparar el valor de mercado de una acción con su valor teórico. Esta comparación resultó en una forma consistente de establecer la valoración del riesgo para los modelos y la diferencia entre una cobertura al alza (usando calls) o una cobertura a la baja (usando puts). El modelo usa un conjunto de supuestos para determinar cómo valorar las opciones, incluyendo:
- la acción no paga dividendos
- la opción solo puede ejercerse en su fecha de vencimiento
- la dirección del mercado no puede predecirse (teoría del paseo aleatorio)
- las tasas de interés permanecen iguales o constantes
- no hay comisiones
- la distribución de rendimientos es normal y la volatilidad es constante
Método Monte Carlo para Valoración de Opciones
El método Monte Carlo para la valoración de opciones lleva el método Black-Scholes un paso más allá. Analiza niveles adicionales de riesgo o incertidumbre que pueden afectar el riesgo general del precio de una acción. Estos factores adicionales producen un reflejo más preciso de lo que una acción puede hacer, creando así un predictor más verdadero del precio de una opción.
-
Entendiendo el Delta: Medida Clave de Riesgo en Derivados
El Delta es una medida de sensibilidad al riesgo utilizada en la valoración de derivados —contratos financieros cuyo valor depende de un activo subyacente—. Es una de las principales «Griegas» (letras
-
Opciones Digitales: Guía Completa para Traders
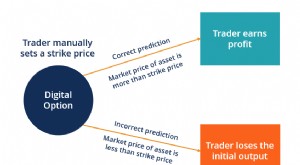
Una opción digital es un tipo de opción que permite al trader fijar manualmente el precio de ejercicio (strike). Ofrece un pago fijo si el precio de mercado del subyacente supera el strike. Esta carac
Artículos Destacados
- Acciones vs. opciones: diferencias clave
- Opciones swing en mercados energéticos: funcionamiento y claves
- Opciones Balloon: Entender y Aprovechar su Mayor Apalancamiento
- Opciones financieras: 4 estrategias básicas que debes conocer
- Entendiendo el Ejercicio de Opciones Put: Guía Completa
- Estrategia Buy-Write: Generar ingresos con trading de opciones
- Opciones sobre Acciones Incentivadas (ISO): Requisitos y Ventajas Fiscales
- Modelo Binomial de Valoración de Opciones: Entender y Aplicar
- Valor Intrínseco de las Opciones: Explicación Clara
-
 Comprendiendo las Opciones sobre Acciones: Guía Completa
Una opción sobre acciones es un contrato entre dos partes que da al comprador el derecho a comprar o vender acciones subyacentes a un precio predeterminado y dentro de un período especificado. El vend...
-
 Opciones Call (Call Options): Guía Completa para Inversores
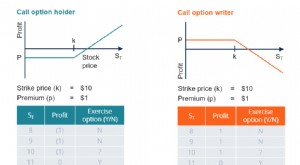
Una opción call (opción de compra) es un contrato derivado que da al comprador el derecho, no la obligación, de comprar una acción u otro activo financiero a un precio fijo —el precio de ejercicio (st...