
Entendiendo la Valoración de Derivados: Una Guía Completa
Los diferentes tipos de derivados tienen distintos mecanismos de valoración. Un derivado es simplemente un contrato financiero cuyo valor se basa en algún activo subyacente (por ejemplo, el precio de una acción, un bono o una materia prima). Los tipos de derivados más comunes son los contratos de futuros, los contratos a plazo (forwards), las opciones y los swaps. Los derivados más exóticos pueden basarse en factores como el clima o las emisiones de carbono.
Conclusiones Clave
- Los derivados son contratos financieros utilizados para diversos fines, cuyos precios se derivan de algún activo o valor subyacente.
- Según el tipo de derivado, su valor razonable o precio se calculará de manera diferente.
- Los contratos de futuros se basan en el precio spot junto con un importe de base, mientras que las opciones se valoran según el tiempo hasta el vencimiento, la volatilidad y el precio de ejercicio.
- Los swaps se valoran igualando el valor presente de un flujo de caja fijo y uno variable durante la vigencia del contrato.
Conceptos Básicos de la Valoración de Futuros
Los contratos de futuros son contratos financieros estandarizados que permiten a los tenedores comprar o vender un activo subyacente o materia prima a un precio determinado en el futuro, el cual se fija hoy. Por tanto, el valor del contrato de futuros se basa en el precio al contado (cash price) de la materia prima.
Los precios de los futuros a menudo se desvían algo del precio al contado, o spot, del subyacente. La diferencia entre el precio al contado de la materia prima y el precio del futuro se denomina base (basis). Es un concepto crucial para gestores de carteras y operadores porque esta relación entre precios al contado y de futuros afecta al valor de los contratos utilizados en coberturas (hedging). Como existen brechas entre el precio spot y el precio relativo hasta el vencimiento del contrato más próximo, la base no es necesariamente exacta.
Además de las desviaciones creadas por el intervalo temporal entre el vencimiento del contrato de futuros y la materia prima spot, la calidad del producto, el lugar de entrega y los "actuals" (mercado físico) también pueden variar. En general, la base la utilizan los inversores para medir la rentabilidad de la entrega del efectivo o del activo físico, y también para buscar oportunidades de arbitraje.
Por ejemplo, consideremos un contrato de futuros de maíz que representa 5.000 bushels de maíz. Si el maíz cotiza a 5 dólares por bushel, el valor del contrato es de 25.000 dólares. Los contratos de futuros están estandarizados para incluir una cantidad y calidad determinadas de la materia prima subyacente, de modo que pueden negociarse en una bolsa centralizada. El precio del futuro se mueve en relación con el precio spot de la materia prima basándose en la oferta y la demanda de la misma.
Los forwards (contratos a plazo) se valoran de forma similar a los futuros, pero los forwards son contratos no estandarizados que se acuerdan directamente entre dos contrapartes y se negocian over-the-counter (OTC), con mayor flexibilidad en los términos.
Conceptos Básicos de la Valoración de Opciones
Las opciones también son contratos derivados comunes. Las opciones dan al comprador el derecho, pero no la obligación, de comprar o vender una cantidad determinada del activo subyacente a un precio preestablecido, conocido como precio de ejercicio (strike price), antes de que expire el contrato.
El objetivo principal de la teoría de valoración de opciones es calcular la probabilidad de que una opción se ejerza, o esté in-the-money (ITM), al vencimiento. El precio del activo subyacente (precio de la acción), el precio de ejercicio, la volatilidad, el tipo de interés y el tiempo hasta el vencimiento (número de días entre la fecha de cálculo y la fecha de ejercicio de la opción) son variables comúnmente utilizadas que se introducen en modelos matemáticos para derivar el valor teórico razonable de una opción.
Además del precio de la acción y el precio de ejercicio de una empresa, el tiempo, la volatilidad y los tipos de interés también son bastante integrales para valorar una opción con precisión. Cuanto más tiempo tenga un inversor para ejercer la opción, mayor será la probabilidad de que esté ITM al vencimiento. Del mismo modo, cuanto más volátil sea el activo subyacente, mayores serán las probabilidades de que venza ITM. Tipos de interés más altos deberían traducirse en precios de opciones más altos.
El modelo de valoración más conocido para opciones es el método Black-Scholes. Este método considera el precio de la acción subyacente, el precio de ejercicio de la opción, el tiempo hasta que la opción expire, la volatilidad de la acción subyacente y la tasa de interés libre de riesgo para proporcionar un valor para la opción. Otros modelos populares existen, como los modelos de valoración de árbol binomial y árbol trinomial.
Conceptos Básicos de la Valoración de Swaps
Los swaps son instrumentos derivados que representan un acuerdo entre dos partes para intercambiar una serie de flujos de caja durante un período de tiempo específico. Los swaps ofrecen gran flexibilidad en el diseño y estructuración de contratos basados en acuerdo mutuo. Esta flexibilidad genera muchas variaciones de swaps, cada una con un propósito específico. Por ejemplo, una parte puede intercambiar un flujo de caja fijo para recibir un flujo de caja variable que fluctúa al cambiar los tipos de interés. Otras pueden intercambiar flujos de caja asociados a los tipos de interés de un país por los de otro.
El tipo más básico de swap es un swap de tipo de interés plain vanilla. En este tipo de swap, las partes acuerdan intercambiar pagos de intereses. Por ejemplo, supongamos que el Banco A acuerda hacer pagos al Banco B basados en una tasa de interés fija, mientras que el Banco B acuerda hacer pagos al Banco A basados en una tasa de interés variable.
El valor del swap en la fecha de inicio será cero para ambas partes. Para que esto sea cierto, los valores de los flujos de caja que las partes del swap van a intercambiar deben ser iguales. Este concepto se ilustra con un ejemplo hipotético en el que el valor de la pata fija y la pata flotante del swap serán Vfix y Vfl respectivamente. Por tanto, al inicio:
Los importes nocionales no se intercambian en los swaps de tipos de interés porque estos importes son iguales y no tiene sentido intercambiarlos. Si se asume que las partes también deciden intercambiar el importe nocional al final del período, el proceso será similar a un intercambio de un bono de tasa fija por un bono de tasa variable con el mismo importe nocional. Por tanto, dichos contratos de swap pueden valorarse en términos de bonos de tasa fija y variable.
-
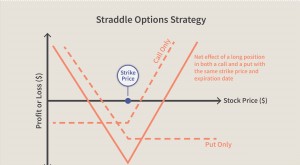
Opciones at the money (ATM): qué son y cómo se valoran
Qué significa at the money Una opción está at the money, o ATM, cuando su precio de ejercicio es igual o muy cercano al precio actual del activo subyacente. En ese punto, la opción no tiene valor intr
-
Futuros sobre Acciones: Guía Completa para Inversores
El mercado de valores de EE. UU. puede ser volátil, pero los futuros sobre acciones son una forma de cubrir (hedge) sus inversiones para que ninguna fluctuación extrema —ya sea al alza o a la baja— ar
Artículos Destacados
- Maximiza el Valor de tu Oro Chatarra: Guía Completa
- Valor de los sellos postales sin denominación: guía completa
- Contratos de Futuros: Cómo Proteger tus Inversiones
- Backwardation Explicado: Entendiendo la Dinámica del Mercado de Futuros
- Futuros de materias primas para la gestión del riesgo: guía completa
- Convergencia en futuros: Guía para operadores
- Entendiendo los Futuros Pack (Packs de Futuros): Guía Completa
- Spread Bid-Ask: Guía Completa para Entender el Coste Oculto del Trading
- Entender los Precios de Ejercicio de las Opciones: Clave del Trading
-
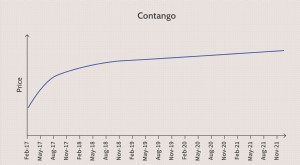 Contango Explicado: Entendiendo la Dinámica de Precios de Futuros
¿Qué es Contango? Contango es una situación donde el precio de futuros de una materia prima es superior al precio spot. El contango suele ocurrir cuando se espera que el precio de un activo suba con e...
-
 Futuros del S&P 500: Guía para principiantes
Los futuros del índice S&P 500 aumentaron su popularidad en la última década después de que la regla de day trading de la SEC provocara un éxodo de capital minorista desde acciones hacia Globex, l...