
Entendiendo las Alertas en tu Reporte de Crédito: Qué Significan y Cómo Protegerte
Desde la perspectiva del consumidor, una alerta (red flag) es una advertencia de que algo sospechoso o negativo pudo haber ocurrido en el reporte de crédito de un individuo. Puede ser señal de actividad fraudulenta. Los acreedores deben seguir la Regla de Alertas de la FTC para intentar identificar, gestionar y evitar estas alertas. También pueden usar su propio sistema de alertas para evaluar el riesgo de otorgar crédito a consumidores.
Significado Común
Una alerta puede indicar varios problemas, incluyendo robo de identidad. Puede mostrar una cuenta nueva que el consumidor no autorizó o una consulta de una empresa sin autorización. Incluso una dirección incorrecta podría ser una alerta potencial. En 2008, la FTC estableció la Regla de Alertas para dar a los consumidores mejor protección contra robo de identidad y problemas relacionados. Bajo esta regla, los acreedores producen informes escritos describiendo los tipos de alertas que pueden ocurrir en sus negocios ahora y en el futuro. Deben establecer programas para detectar estas alertas y gestionar las acciones que toman cuando ocurre una.
Alerta de Fraude (Fraud Alert)
El consumidor que ha tenido problemas previos con robo de identidad puede llamar a todas las agencias de crédito para pedir a un representante que agregue una alerta de fraude o advertencia a su reporte de crédito. Con una alerta de fraude, todos los acreedores potenciales deben llamar al consumidor al número listado en el reporte antes de abrir una nueva cuenta de crédito. Esto ayuda a eliminar problemas potenciales con alertas en el futuro. El consumidor puede establecer una alerta de fraude por unos 90 días o hasta siete años.
Otro Significado
Otro significado potencial de una alerta en cuanto a crédito es cuando un acreedor potencial ve información negativa en un reporte que podría indicar un problema. En este caso, es una advertencia al acreedor de que el consumidor podría representar un riesgo. Por ejemplo, una serie de pagos atrasados repentinos es una alerta, al igual que una ráfaga de consultas de crédito duras (hard inquiries). Una consulta dura es una solicitud para abrir una nueva línea de crédito o préstamo. Otra posible alerta es un cliente que se acerca o supera sus límites de crédito.
Sugerencias
Para evitar problemas con alertas, solicite una copia de su reporte de crédito regularmente, una vez cada 12 meses. Obtenga un servicio de monitoreo de crédito si es posible, que le contacte cada vez que se liste una nueva cuenta en su reporte. Si nota cualquier actividad extraña, repórtela a la agencia de crédito inmediatamente para su resolución.
-
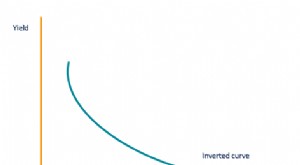
Entender la Curva de Crédito: Guía para Inversores
La curva de crédito es la representación gráfica de la relación entre la rentabilidad que ofrece un valor (instrumento generador de crédito) y su tiempo hasta vencimiento. Mide el sentimiento de los i
-
Entendiendo las Puntuaciones de Crédito Promedio: Lo Que Necesitas Saber
Tienes más de una puntuación de crédito —y es posible que no todas sean iguales. Eso hace que intentar precisar la puntuación de crédito promedio sea un desafío. Pero cuando la gente habla de puntuac
Artículos Destacados
- Entender las Fechas de Cierre de Tarjetas de Crédito: Lo Que Necesitas Saber
- Entender el CVC/CVV: el código de seguridad de su tarjeta de crédito
- Entendiendo los códigos R1 e I1 en reportes de crédito: Qué significan
- Suma de verificación de tarjeta de crédito: Entendiendo su papel en la prevención del fraude
- Entender los números de verificación de tarjetas (CVV/CVC/CSC)
- Dimensiones y seguridad de tarjetas de crédito: Lo que necesitas saber
- Conversión ACH en Banca: Beneficios y Funcionamiento
- Crédito Fiscal del Ahorrador: Elegibilidad, Límites y Beneficios
- Entendiendo el Puntaje de Crédito Máximo Posible (850)
-
 Entender los Cheques: Significado, Uso y Transacciones Financieras
Hoy rara vez se cortan cheques. Originalmente, cortar un cheque significaba pagar con cheque en papel, término frecuente en negocios. Implica que el trato está cerrado y el pago se hará pronto tras p...
-
 Crédito Hope (Hope Credit): Deducción Fiscal por Estudios Superiores en EE. UU.
El Crédito Hope (Hope Credit) era uno de los créditos fiscales vitalicios para educación en EE. UU., diseñado para dar asistencia financiera a contribuyentes o sus hijos cursando estudios postsecundar...