
Entender la Curva de Crédito: Guía para Inversores
La curva de crédito es la representación gráfica de la relación entre la rentabilidad que ofrece un valor (instrumento generador de crédito) y su tiempo hasta vencimiento. Mide el sentimiento de los inversores sobre el riesgo sistemático y puede afectar la rentabilidad de las inversiones. La diferencia entre el primer vencimiento (extremo corto) y el último (extremo largo) determina la pendiente de la curva.
Entender las Curvas de Crédito
- Pendiente mayor (ascendente) en empresas de sectores cíclicos (ej. retail): mayor probabilidad de impago con el tiempo.
- Curva plana: probabilidad de impago uniforme en distintos vencimientos.
- Curva descendente o invertida: probable impago a corto plazo, pero mucho menor a largo plazo.
Tipos de Curvas de Crédito
Refleja tipos inmediatos, corto y largo plazo, indicando hacia dónde va la economía. Puede ser normal, pronunciada, invertida o con joroba.
1. Curva Normal
Bonos corto plazo ofrecen menores rendimientos y riesgos. Invertir largo premia el compromiso. Pendiente ascendente. Indica expectativas de economía a ritmo normal, sin puntos de inflexión (recesión/inflación).

2. Curva Pronunciada (Steep)
Spread de crédito más ancho → curva más pronunciada. Señal de crecimiento económico o inflación. Se pronuncia tras depresión cuando banco central baja tipos corto plazo para estimular crecimiento. Tenedores largo plazo arriesgan quedar atrapados en tipos bajos → exigen tipos mayores por compromiso largo.
3. Curva Invertida
Tenederos largo plazo aceptan menores rentabilidades que corto plazo. Creen que tipos bajarán aún más → menos exigentes con emisores. Tipos bajos indican desaceleración económica. Alerta: tipos bajos preceden recesión.
4. Curva con Joroba (Humped)
Antes de invertirse, la curva pasa por fase donde tipo corto se acerca a largo. Plana con pequeña elevación central. No todas se vuelven invertidas, pero señalan desaceleración y tipos bajos.

¿Cómo se Usan las Curvas de Crédito?
Muestran rango de vencimientos a diversos tipos. Varían por inversión. Uso clave: predecir movimiento y fortaleza de la economía.
La curva de rendimientos del Tesoro (Treasury yield curve) es la más usada como referencia. Rendimiento bajo al estar respaldada por gobierno. Sirve como benchmark para bonos más arriesgados (ej. corporativos AAA).
Diferencia entre bonos de agencias y bono gubernamental = "spread". Spread bajo → mayor confianza en bono sin respaldo gubernamental. Spread aumenta en recesión (bonos agencia más arriesgados). Disminuye en crecimiento (bonos más seguros).
Recursos Adicionales
CFI es proveedor oficial de certificación FMVA®. Para seguir desarrollando conocimientos de análisis financiero:
- Curva de Rendimientos Invertida
- Valores Mantenidos hasta Vencimiento
- Retorno de Inversión (ROI)
- Límite Inferior Cero (Zero Lower Bound)
-
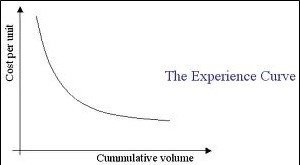
La Curva de Experiencia: Reducción de Costos y Eficiencia
Introducida por Boston Consulting Group, la curva de experiencia es un concepto que establece una relación consistente entre la cantidad acumulada de producción de una empresa y su costo de producción
-
Entendiendo las Puntuaciones de Crédito Promedio: Lo Que Necesitas Saber
Tienes más de una puntuación de crédito —y es posible que no todas sean iguales. Eso hace que intentar precisar la puntuación de crédito promedio sea un desafío. Pero cuando la gente habla de puntuac
Artículos Destacados
- Entender el CVC/CVV: el código de seguridad de su tarjeta de crédito
- Entendiendo los códigos R1 e I1 en reportes de crédito: Qué significan
- Suma de verificación de tarjeta de crédito: Entendiendo su papel en la prevención del fraude
- Entender los números de verificación de tarjetas (CVV/CVC/CSC)
- Dimensiones y seguridad de tarjetas de crédito: Lo que necesitas saber
- Crédito Intradía: Entendiendo los Sobregiros de Cuenta a Corto Plazo
- Amnistía crediticia: Entendiendo la verdad y evitando estafas
- Crédito Fiscal del Ahorrador: Elegibilidad, Límites y Beneficios
- Entendiendo el Puntaje de Crédito Máximo Posible (850)
-
 Curva de Rendimientos a la Par (Par Yield Curve): Guía para Inversores
La curva de rendimientos a la par (par yield curve) representa gráficamente el rendimiento al vencimiento (YTM) de bonos cupón que cotizan a la par (precio = nominal) para diferentes plazos. Muestra e...
-
 Regla del 72: Calcula el Tiempo para Duplicar tu Inversión
En finanzas, la Regla del 72 es una fórmula que estima el tiempo que tarda una inversión en duplicar su valor, obteniendo una tasa de rentabilidad anual fija. Es un atajo o cálculo de servilleta para ...