
Pagos al principal de un préstamo: Qué son y cómo reducen tu deuda
Los consumidores piden prestado de muchas formas: préstamos estudiantiles, tarjetas de crédito, préstamos de auto, hipotecas. Todos tienen en común: hay que devolver el dinero y los prestamistas añaden cargos financieros. Solo parte de cada pago va al principal (capital).
Anatomía de un pago de préstamo
Se paga usualmente con cuotas mensuales. U.S. News dice que los cargos financieros pueden ser gran parte del pago. Cada cuota cubre:
- Comisiones del prestamista: Además de interés, pueden cobrar comisiones (anuales, adelanto efectivo, transferencia saldo, mora).
- Cargos por interés: Precio por usar el dinero del prestamista. Porcentaje anual del adeudo.
- Dinero aplicado al principal/saldo: El principal es el monto del préstamo. El principal actual (saldo pendiente) es la parte no reembolsada.
Impacto de los cargos financieros
Un pago de tarjeta ilustra cómo los cargos reducen lo que va al principal. Supón: saldo $720, tasa 18 %, pago mínimo $20. Si todo fuera a principal, pagarías en 36 meses. Pero 1/12 del 18 % de $720 = $10.80 van a interés. Solo $9.20 reducen el principal. A ese ritmo, tardarías más de 6 años en pagar.
Consejo: Si añades dinero a la cuota mensual, el extra puede ir al principal (según tu tipo de préstamo). Esto acorta el plazo y ahorra dinero (menor saldo = menos interés). Consulta a tu prestamista antes; algunos solo acreditan el exceso a la próxima cuota salvo que indiques lo contrario.
Pagos de solo interés
Algunos préstamos tienen pagos de solo interés: préstamos estudiantiles no subsidiados, algunas hipotecas. Ejemplo: préstamo no subsidiado para universidad. No pagas hasta dejar los estudios, pero se añade interés mensual. Puedes pagar solo el interés o dejar que se acumule (se suma al principal). Al pagar solo interés, nada va al principal: no te acercas a saldar la deuda.
-
Acaparar el Mercado: Definición, Estrategias y Riesgos
Acaparar el mercado (cornering the market) consiste en obtener y mantener/poseer suficientes acciones, activos o commodities para controlar efectivamente el precio de mercado de dichos elementos. Impl
-
Págate a Ti Primero: Estrategia Sencilla para el Éxito Financiero
Si has oído la frase «págate a ti primero» pero no sabes qué significa ni cómo aplicarla, estás en el lugar correcto. Te explicamos por qué hábitos simples como este pueden transformar tu bolsillo. Em
Artículos Destacados
- Entender los pagos forzados con tarjeta de crédito: qué son y cómo funcionan
- Entender Roles de Codeudor/Endosante en Pagarés
- Aceleración de préstamos: Derechos del prestamista e implicaciones para el prestatario
- Entendiendo el incumplimiento de préstamo: Consecuencias y qué hacer
- Préstamos Cancelados: Qué Debe Saber Sobre la Condonación de Deudas
- Entender los pagos prorrateados: Definición y cálculo
- Préstamos Bancarios Condicionalmente Aprobados: Qué Significa y Qué Esperar
- Entender el «pago en atraso»: definición y ejemplos
- Préstamos a tipo par (par rate): Concepto, puntos y prima de rendimiento
-
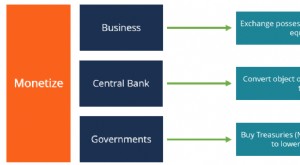 Monetización Explicada: Convirtiendo Activos en Ingresos
La palabra monetizar se usa para referirse al proceso de convertir un artículo en efectivo. En el sector bancario, monetizar puede usarse para significar el proceso de convertir un activo en moneda de...
-
 Pagos de Principal Explicados: Entendiendo el Reembolso de Préstamos