
Cómo superar 80.000 $ de deuda estudiantil: un relato realista
Cuando tenía 18 años, pedí un préstamo de 80.000 $ para ir a una escuela de arte que costaba más al año de lo que mis padres ganaban anualmente.
Desde que tengo memoria quise ser animador
Supe que quería ser animador en cuanto me di cuenta de que los dibujos animados se dibujaban a mano. Durante un viaje de la banda de marcha del instituto a Disney World, me topé con un animador de largometrajes en una tienda de regalos. Le pregunté qué necesitaba para ser animador de Disney y me entregó un paquete informativo —reciben esa pregunta a menudo—. El paquete incluía una lista de escuelas de arte de las que Disney reclutaba. Al haber crecido en New Hampshire, elegí la escuela con el clima más cálido. Envié mi solicitud y portafolio, fui aceptado y estaba listo para comenzar mi nueva vida.
¿Pagar la universidad? Yo estaba solo
Semanas antes de graduarme del instituto, mis padres me dijeron francamente que no tenían ahorros para mi educación universitaria ni podían contribuir significativamente. Ambos crecieron en Jamaica, llegaron a EE. UU. sin nada y no eran hábiles financieramente. Vivíamos al día. La respuesta a la mayoría de nuestras peticiones era «no podemos permitírnoslo». Fui ingenuo al pensar que la universidad sería diferente, pero me sentí enfadado. Fue mi momento de «si quieres algo, tienes que salir a conseguirlo».
Hablé con consejeros y reclutadores y quedó claro que mi única opción para asistir a esa escuela era un préstamo. «¡GENIAL! Puedo ir a la escuela de mis sueños y tener la carrera y la vida que siempre quise».
Era demasiado joven para entender la vacilación y la reticencia en los rostros de los adultos en la habitación. Recuerdo a un consejero diciendo despacio: «es muuuucho dinero» y mi pensamiento fue «¿y qué? Todo es mucho dinero». La única persona que intentó disuadirme de asumir préstamos estudiantiles de esa magnitud fue una amiga un par de años mayor. Me dijo: «Es mucha deuda, la estarás pagando durante muchísimo tiempo. Yo no querría hacer eso». Aún recuerdo esa única voz discrepante y mi reacción: «Necesito ir a esa escuela. Necesito ser animador».
Los préstamos privados necesarios para asistir eran tan elevados que mis padres no podían avalarlos. Un amigo muy cercano de la familia creyó en mí y firmó junto a mí. Fue cuando la Sirenita hizo un trato con Úrsula.
Tras la graduación, el dinero escaseaba
Fui a la universidad. Me gradué. No conseguí trabajo tras la universidad. Me quedé en la ciudad, viví con un compañero de piso y trabajé de camarero o contestando teléfonos para una compañía de cable.
Durante los primeros diez años después de graduarme ganaba unos 10 $ la hora. Todo consistía en pagar lo mínimo posible y recurrir a todos los favores habidos y por haber cuando la falta de dinero daba miedo. No sabía cocinar, así que descubrí cómo cubrir todas mis comidas y entretenimiento con 8 $ al día. Eso significaba principalmente no comer y se notaba.
Mi compañero hacía la mayoría de los desplazamientos, mi Ford Tempo del 93 con la transmisión moribunda apenas me llevaba al trabajo cada día. Cumpleaños y fiestas servían para conseguir cualquier cosa que pareciera un lujo. Me cortaba el pelo yo mismo, tenía dos pantalones vaqueros y poco más de media docena de camisetas. Todo mi otro dinero iba al seguro del coche, el alquiler y los pagos del préstamo estudiantil. Vivía al límite y una pluma me iba a tirar por el precipicio.
Jaque y jaque mate
Mi compañero me dijo que se mudaba a Chicago para estar con su novia. Eso significaba que mi trato imposiblemente bueno de 400 $ al mes (gastos incluidos) se acababa. Vale, igual encuentro a otro con quien vivir. Entonces me llegó una multa de 300 $ por exceso de velocidad.
Jaque.
Mi novia me dijo que hiciera un presupuesto. Volqué en una hoja de cálculo todos los gastos que se me ocurrieron y me asusté al ver la cifra. Tras tumbarme en el suelo unos 10 minutos, llamé a mis padres y dije que volvía a casa.
Jaque mate.
El momento en que todo cambió
Cinco años y un cambio de vida después, busqué en Google «necesito un presupuesto» y descubrí You Need A Budget, conocido como YNAB.
Aprendí el poder del presupuesto a base cero y de preocuparme solo por lo que había que abordar primero. Pagüé rápidamente algunas deudas pequeñas de tarjetas de crédito, pero al ser una persona visual, VI lo que hacía mi dinero; vi lo que mi dinero PODÍA hacer.
Por fin tuve claridad sobre cómo salir de la deuda
Tener un presupuesto que funcionaba conmigo y mi estilo de vida fue la sensación más empoderadora que había tenido sobre el dinero. Mi dinero ya no era una inseguridad constante como lo había sido toda mi vida. El presupuesto también dejó claro que necesitaba ganar más dinero.
Durante los primeros 10 años de mi deuda ganaba unos 10 $/hora, y gran parte era trabajo a tiempo parcial. Una vez que mi carrera despegó, atacar la deuda se sintió como el golpe de una mantis religiosa. Te mueves tan lenta y constantemente hacia ella que sientes que no avanzas en absoluto. Entonces, un día, ves tu oportunidad y ¡BUM! Ñam, ñam, ñam. ¡Buen provecho!
Pagué mi deuda de tarjeta de crédito
Siempre he tenido un miedo terrible a la deuda de tarjetas de crédito, una lección que aprendí de mis préstamos estudiantiles. Durante años ni siquiera entendía cómo funcionaban. Las pocas veces que las usé fueron para compras puntuales y las pagué lo antes posible. Justo antes de descubrir YNAB supe que tenía que usar una tarjeta para sobrevivir en Manhattan hasta ordenar mis finanzas.
Con YNAB, vi cómo podía apartar cómodamente partes de mi nómina para la deuda y seguir viviendo bien. Antes, ni siquiera hacía los pagos de la tarjeta hasta final de mes por si necesitaba ese dinero. No tardé en confiar en la relación entre mis hábitos de gasto y mi presupuesto. Se llevaban bien y pronto la emoción de pagar la tarjeta fue más excitante que guardar algo de efectivo «por si acaso».
Lo siguiente: los préstamos estudiantiles
La tarjeta fue el ensayo para los préstamos estudiantiles. La tarjeta se pagó en meses, pero los préstamos iban a llevar años. No había forma de evitarlo, pero lo importante era esta nueva relación entre yo y mi presupuesto. Podía vivir y derrotar la deuda al mismo tiempo. Podía conquistar a la mujer de mis sueños en una de las ciudades más caras del planeta y seguir construyendo mi patrimonio neto.
Suena abstracto. Como palabras en una pantalla, pero es como volar en avión. A menudo tienes que mirar por la ventanilla para recordarte que viajas a cientos de millas por hora a decenas de miles de pies sobre la Tierra. ¿Y sabes qué? Miles de personas lo hacen cada día.
Por fin se acabó
Pagué no menos de 150.000 $ en mi deuda de préstamo estudiantil contando intereses. No fue fácil, pero hice cada pago a tiempo. Sabía que pagar mis préstamos sería una lucha, y lo fue. El interés es el precio que pagas por tener más tiempo para saldar tu deuda, y lo pagué con creces.
Cuando hice el pago final, no sentí una alegría abrumadora. Me sentí como si hubiera dejado un trabajo para el que estaba sobrecualificado y mal pagado. Intenté no pensar en la oportunidad y la riqueza generacional que me quitaron a mí y a mis hijos. Solo lo dejé atrás y seguí adelante, pero me siento responsable de compartir mi historia para que otros puedan beneficiarse si su situación se parece a la mía.
La deuda cambió quién soy
Librarme de esta deuda ha cambiado quién soy como persona. CADA decisión importante que he tomado en los últimos 20 años tuvo en cuenta estos préstamos. Dónde vivía, con quién vivía, qué compraba, cuándo casarme, tener hijos, comprar una casa, el coche que conducíamos, qué ordenador comprar, comprar material de arte —todo siempre estaba envuelto en el manto de la deuda. Cuando bajé las escaleras para decirle a mi esposa que los préstamos habían desaparecido, no se lo creía… luego llamó a su madre.
Va a llevar un tiempo acostumbrarse a no tener esa deuda sentada en la mesa de decisiones.
-
Gestionar la deuda estudiantil al formar una familia: Estrategias financieras
¿Tienes deuda por préstamos estudiantiles pero también quieres formar una familia? Tanto la educación superior como los hijos son notoriamente caros, y puedes estar sintiendo el apretón de un plan de
-
Préstamos de día de pago: Entender los riesgos y alternativas
Nunca hay una buena razón para sacar este tipo de préstamo. Probablemente hayas visto los anuncios para ellos. Suelen tener un jingle pegadizo, un actor que siempre parece un poco demasiado impresiona
Artículos Destacados
- Desventajas de los Préstamos a Plazos: Lo que Debe Considerar
- Deuda a corto plazo: riesgos e inconvenientes para las empresas
- Comprender y Gestionar la Deuda por Préstamos Estudiantiles: Recursos y Opciones de Alivio
- Compras Apalancadas (LBO): Definición, Proceso y Ejemplos
- Evita errores costosos: 4 fallos comunes al consolidar deudas
- Impacto de los préstamos estudiantiles en las relaciones: Lo que debe saber
- Cómo gestionar la deuda de préstamos estudiantiles en el matrimonio: Guía completa
- Condonación de Préstamos Estudiantiles Federales: 6 Vías Comunes para Obtener Alivio
- Entendiendo la deuda estudiantil millennial: Desafíos y soluciones
-
 Navegando el Reembolso de Préstamos Estudiantiles Tras la Graduación: Lo Que Debes Saber
Graduarse de la universidad es una enorme transición, y entre exámenes finales, búsquedas de empleo, fiestas de graduación y despedidas, entender los detalles del reembolso de tus préstamos estudianti...
-
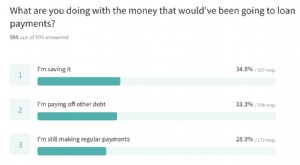 Congelación de pagos de préstamos estudiantiles: Cómo los prestatarios gastan el dinero extra
Los pagos de préstamos estudiantiles federales se han pausado automáticamente y no se han acumulado intereses desde finales de marzo de 2020. Nuestra encuesta encontró que esta congelación ha mantenid...