
Invertir en Canadá: Guía para Principiantes para Construir Patrimonio
Quiere aprender lo básico de invertir en Canadá. Bien, porque tenemos un plato humeante de consejos financieros invaluables, recién salidos del horno.
Cómo Empezar a Invertir en Canadá
Viva en un piso en Toronto o Montreal, una casa en Ottawa, o solo con sus mejillones de mascota en una roca en la Isla del Príncipe Eduardo, si puede echar mano a un loonie de repuesto, puede —y absolutamente debería empezar a invertir. A menos que tenga saldos altos en tarjetas de crédito —siempre pague primero deudas de alto interés antes de hacer nada más.
Por qué invertir en Canadá
Invertir en Canadá puede ser atractivo para inversores potenciales por la variedad de cuentas con ventajas fiscales disponibles para residentes, así como acceso a grandes bolsas como la Toronto Stock Exchange (TSX). Muchos robo-advisors también ofrecen oportunidades de bajo coste para invertir en Canadá.
Elija el tipo de cuenta adecuado
Como inversor novato, debe determinar qué tipo de cuenta abrir, incluso antes de decidir en qué invertir. Como el objetivo es ganar dinero, debe aprovechar absolutamente cualquier cuenta que le dé ventajas fiscales. El dinero que no gasta en impuestos es básicamente un regalo del gobierno.
Consiga 50 USD de bono al registrarse en Wealthsimple Invest. Empiece desde 1 dólar y le construiremos una cartera personalizada para hacer crecer su patrimonio. Regístrese aquí.
Los planes de pensión y jubilación patrocinados por el empleador suelen ser los más cómodos y ventajosos fiscalmente, ya que una cantidad constante se deduce sin dolor de su nómina. Las cuentas de jubilación son diferidas fiscalmente: lo que aporte estará exento de impuestos de la CRA ese año, y solo tributará años después al retirarlo. Lo especialmente irresistible de las pensiones de empresa es que muchas igualan un porcentaje de sus aportaciones, creando otra veta de dinero gratis que debería explotar sin duda.
Además de planes de empleador, puede experimentar crecimiento similar con ventajas fiscales abriendo un RRSP (Plan de Ahorro para la Jubilación Registrado) o una TFSA (Cuenta de Ahorro Libre de Impuestos). Los RRSP son diferidos fiscalmente: no paga impuesto sobre la renta por lo que aporte, pero tributa al retirar; las aportaciones a TFSA tributan como renta, pero nunca más pagará impuestos sobre las ganancias de inversión. Solo cuando haya agotado las cuentas con ventajas fiscales debería invertir mediante una cuenta personal, que no ofrece ventajas fiscales ni sobre las inversiones ni sobre sus ganancias.
Con Wealthsimple se beneficiará de una cartera de inversión personalizada, comisiones bajas y asesoramiento financiero humano. Regístrese ahora y empiece a invertir en minutos.
Elija el proveedor de inversión adecuado
Tras decidir qué cuenta abrir, debe decidir cómo comprará su inversión. No es algo que pueda hacer solo; para comprar cualquier inversión necesitará un bróker (brokerage). «Bróker» es un término amplio que significa cualquier entidad con derecho a comprar valores. Vienen en muchas formas, incluyendo estas categorías principales.
Brókers de descuento (Discount brokerages): Suelen ser empresas online que ofrecen poca o ninguna orientación personal y, por ser tan básicos, son generalmente la opción más barata. Ideales para inversores que saben exactamente qué quieren y requieren mínima mano. A veces exigen inversiones mínimas. Cobran comisión plana por operación, independientemente del tamaño, típicamente 5-10 USD por trade. Algunos proveedores incluso ofrecen trading sin comisiones. Emplean humanos para ejecutar operaciones, pero cobran comisiones considerablemente más altas si necesita su asistencia.
Bancos: Hay que reconocer a los bancos tradicionales. No solo cubren sus necesidades de piruletas gratis, están preparados para hacer muchas cosas con su dinero: abrir cuenta corriente, transferencias, convertir 50 000 céntimos en un billete de 500 dólares. Naturalmente, algunos también están equipados para invertir.
Todos los bancos funcionan distinto, infórmese antes de llevar su negocio de inversión a su sucursal. Algunos tienen asesores financieros internos. Pueden sonar como si velaran por sus intereses, pero a menudo su nómina depende de cuántos productos del banco le vendan. Solo lo sabrá si lee los extensos términos y condiciones. Estos productos se llaman «fondos afiliados». Algunos vienen cargados de comisiones y gastos que realmente no necesita pagar.
Asesores financieros: Un ser humano real que gestiona su dinero por usted. Se reúne periódicamente para hablar de sus metas financieras —representa la opción Bentley con maletero lleno de trufas laminadas.
Los buenos asesores ofrecen servicio valioso a clientes de alto patrimonio que lidian con temas complejos de ricos: fideicomisos, asegurar que futuras generaciones no salgan del 1 %. Su servicio es, por supuesto, caro. Suelen cobrar un porcentaje anual de cada dólar que gestionan, gane o pierda dinero ese año, y generalmente, cuanto más dinero les da, menor la comisión que le cobran.
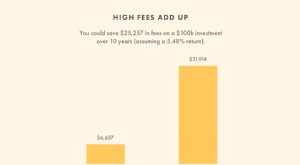
Inversores de a pie (menos de un millón) deberían esperar pagar 1 % o más anual a asesores, que no suena mucho, pero como muchos fondos traen sus propios ratios de gastos de 1 % o más, se suma rápido. Un 1 % cada año puede quitarle más del 25 % de su rentabilidad con el tiempo.
Los inversores canadienses pagan las comisiones de inversión más altas de cualquier país desarrollado —de media 2,4 % de activos bajo gestión, una cifra que erosiona dramáticamente cualquier ganancia.
Por supuesto, encontrar un buen asesor no siempre es fácil; lo habría perdido todo si hubiera invertido con estafadores canadienses como esta manzana podrida en Ottawa o este sinvergüenza en Montreal. Al hacer más transparentes las estructuras de comisiones de asesores, las regulaciones CRM2 de la industria de valores están ayudando a desenmascarar a las ratas más grandes del sector.
Servicios de inversión automatizada: Estos negocios, a menudo llamados robo-advisors, apenas existían hace una década, pero han revolucionado en muchos sentidos cómo invierten los canadienses. Muchos ofrecen ETFs de muy bajo coste. Estos fondos replican automáticamente índices mayores como el S&P/TSX Composite en lugar de emplear gestores que intentan batir al mercado.
El «robo» en robo-advisor se refiere a que los ordenadores mantienen las cuentas automáticamente. Las comisiones bajas son la clave de su atractivo, ya que estudio tras estudio han demostrado que históricamente los fondos pasivos superan a los gestionados activamente a largo plazo.
Comisiones más bajas significan que más ganancias se quedan en la cuenta y pueden crecer mediante el poder casi milagroso de la capitalización compuesta. Si pagar uno o dos puntos porcentuales en comisiones no le parece gran cosa, vea este ejemplo del asesor financiero de Toronto Kurt Rosentreter, que mostró cómo recortar 2 puntos porcentuales en comisiones anuales podría duplicar el valor de una inversión tras 25 años.
Las plataformas de inversión automatizada varían mucho en cuánto consejo y soporte humano ofrecen. Si es de los que llama a soporte técnico para ayuda abriendo la nevera, investigue antes de elegir.
Haga nuestro test de riesgo y empiece con una cartera de inversión personalizada que se ajuste a sus metas financieras. Empiece aquí.
Inversión Online en Canadá
La tecnología permite pulsar un botón en el móvil y que un humeante bol de pho de Toronto aparezca bajo su nariz. Tiene sentido que ahora pueda invertir sin tener que presentarse en una oficina y arriesgarse a sentarse a favor de viento del aliento post-almuerzo de un banquero.
Hace unos años, invertir online podía ser un asunto poco fluido que implicaba imprimir y firmar PDFs y viajes a correos. El auge de los servicios de inversión automatizada ha eliminado los vestigios de caballo y carro de la industria financiera, permitiendo abrir cualquier cuenta en minutos y gestionarla enteramente con un smartphone.
Gracias a la tecnología, invertir en Canadá hoy no podría ser más fácil ni barato. Hay variedad de bancos online y robo-advisors para elegir. Algunos servicios de inversión automatizada no tienen mínimos de cuenta, así que puede invertir desde 1 dólar.
Elija la Inversión Adecuada
Ahora que ha elegido la cuenta y el proveedor adecuados, ¡llega lo divertido! ¿Cómo invertir su pila de dólares canadienses apartados? Hay opciones: bolsa, fondos, inmobiliario.
Inversión en Bolsa en Canadá
Por supuesto, no hay garantía con ninguna inversión, pero para quienes toleran el riesgo, invertir en bolsa es una opción. Hay varias formas de lanzarse. Puede centrarse en lo que espera sean unos pocos grandes ganadores eligiendo acciones individuales, camino que puede llevar a gran fortuna… o a ruina total. La mayoría de estudios muestran que incluso profesionales pagados para elegir acciones no baten al mercado global a largo plazo.
Puede dejar que un pro elija, comprando participaciones de fondos de inversión, esencialmente paquetes de acciones ensamblados por un gestor. Paga su experiencia en forma de comisiones de gestión.
Las comisiones típicas de gestores de fondos rondan el 1 % del valor total del fondo. Es un ratio de gastos anual bastante típico. Si alguna vez ve a un gestor conduciendo un Porsche o fletando un yate en el sur de Francia, empezará a entender el dinero que representa un número tan pequeño.
Nada erosiona el crecimiento de inversiones a largo plazo como las comisiones. Al invertir en acciones, verifique las comisiones al comprar y vender participaciones. El trading sin comisiones ha permitido a inversores acceder a bolsas con una fracción de las comisiones que antes pagaban.
Inversión en Fondos
En la última década, muchos inversores canadienses han reducido este lastre en sus inversiones poniendo dinero en fondos de bajo coste que replican toda la bolsa. Estos fondos se llaman fondos cotizados (ETFs). Contienen amplias porciones de inversiones: acciones, bonos, inmobiliario, etc. No requieren gestión humana y, por tanto, tienen comisiones de gestión considerablemente más bajas.
Comprar y vender ETFs es simple y asequible. Algunos proveedores permiten empezar a invertir en ETFs sin mínimo de cuenta. Esto difiere de invertir en acciones, donde el mínimo es el valor de una sola acción. Algunas acciones cuestan miles de dólares por acción, así que a menudo necesita mucho capital inicial para crear una cartera equilibrada por su cuenta.
Warren Buffett, uno de los hombres más ricos del mundo eligiendo acciones individuales, aconsejó a sus herederos invertir su fortuna en fondos pasivos de bajo coste. Eliminan los efectos erosionadores de comisiones altas de gestión y la bien documentada incapacidad de la mayoría de gestores activos (que no son Warren Buffett) para batir al mercado. Puede invertir en ETFs directamente mediante brókers de descuento o con la ayuda de servicios de inversión automatizada de bajas comisiones.
Inversión Inmobiliaria en Canadá
Quizás haya desarrollado una devoción casi religiosa por Tarek y Christina de Flip or Flop. Quizás se haya sentido como un niño sin helado viendo desde la barrera años de subidas de doble dígito en precios de Toronto y Vancouver. Así que decide que su fortuna está en el inmobiliario. Gran advertencia: es crucial hacer los deberes antes de intentar flipping —o incluso simplemente poseer inmuebles.
El megaemprendedor canadiense Joe Canavan, que construyó GT Global (Canadá) y Synergy Asset Management desde cero, descubrió que podía ganar mucho más invirtiendo en renta variable que en inmobiliario y se ha vuelto un evangelista del alquiler frente a la propiedad. Al sumar los costes ocultos del inmobiliario —impuestos, seguros, mantenimiento necesario—, se dio cuenta de que podía acumular mucho más dinero en bolsa que poseyendo propiedades.
No hay garantías sobre el futuro, pero en los últimos 25 años, el S&P/TSX Composite creció ~325 %, mientras que el precio medio de la vivienda en Canadá subió solo ~200 %. Los dos centavos de Canavan:
«Lo que digo a muchos jóvenes emprendedores que me preguntan: 'No encierre su dinero en una casa. Manténgase líquido todo lo que pueda y meta cada dólar disponible en el mercado de renta variable para seguir construyendo y creando riqueza.'»
Verá muchos flippers de TV bien peinados y ricos, pero entienda que hay trampas devastadoras para inversores inexpertos. Quienes sientan una necesidad ardiente de invertir en inmobiliario pero prefieran no arreglar goteras ni perseguir el alquiler de junio a inquilinos que nunca cogen el teléfono, pueden optar por invertir mediante REITs (Sociedades de Inversión Inmobiliaria Cotizadas), empresas que venden participaciones tipo fondo en sus inversiones inmobiliarias. También puede elegir ETFs que incluyan inmobiliario.
Consejos para Inversores Primerizos Canadienses
Invertir en Canadá no tiene por qué ser difícil. No necesita millones. Pero antes de decidirse a empezar, considere la cantidad de riesgo que puede asumir. Si necesita acceso a su dinero a corto plazo, invertir quizás no sea para usted. Mejor ahorrar.
Si no necesita el dinero por un tiempo y está dispuesto a subir y bajar con la inversión, entonces es una opción a considerar. Aquí nuestros mejores consejos para primerizos.
1. Empiece a invertir cuanto antes
Nuestro mejor consejo: empiece a invertir lo antes posible. La herramienta más poderosa que tiene es el tiempo, gracias al poder casi milagroso de la capitalización compuesta. Es lo que Warren Buffett llama la octava maravilla del mundo y puede convertir una pequeña pila de dinero en enorme si le da tiempo.
2. Invierta regularmente
Otro consejo: invierta regularmente, aunque sea una cantidad pequeña. Renunciar a su Frappuccino diario puede no parecer mucho, pero a la larga puede dar mucho. El S&P 500 ha crecido robustamente últimamente. Históricamente ha subido ~7 % anual desde 1928. Renunciar a un Frappuccino de 5 $ al día le daría ~1 825 $ al año, 36 500 $ en veinte años. Si hubiera invertido ese dinero en algo que replicara el S&P 500 —habría terminado con casi 80 000 $. Por supuesto, no hay garantías en inversión y sus resultados futuros pueden no igualar estas rentabilidades.
Cuando reciba ingresos extra que no esperaba, como una subida o un bono, considere apartar ese dinero. Si vivía cómodo antes del ingreso extra, no lo echará de menos. Muchas plataformas permiten transferir automáticamente una cantidad fija cada mes. Configúrelo para que el dinero salga de su cuenta el día de la nómina —ni se enterará.
3. Cuidado con el stock picking
Elegir solo unas pocas acciones es como poner todos los huevos en una cesta. Puede acabar muy bien o bastante mal. Crear una cartera diversificada es mejor opción. Invertir en ETFs le permite justamente esto. Los ETFs son fondos que contienen amplias porciones de inversiones: acciones, bonos, inmobiliario, etc. Al invertir en ETFs reparte el riesgo. Los ETFs de índice intentan replicar el mercado y en el pasado han tendido a tener muy buenas rentabilidades a largo plazo por el crecimiento de la bolsa. Eso no dice que la tendencia vaya a continuar —no podemos predecir el futuro.
Invertir es complicado. Nosotros lo hacemos simple. Empiece a invertir con Wealthsimple.
4. Apúntese al RRSP de su empresa
Si tiene un trabajo a tiempo completo, hay una forma totalmente indolora de hacer funcionar el experimento del Frappuccino. Además, probará las increíbles ventajas fiscales que la Agencia Tributaria de Canadá (CRA) ha establecido para premiar a ahorradores para la jubilación. Puede inscribirse en el RRSP colectivo de su empresa, u otro plan de pensiones, y configurarlo para que deduzca automáticamente una cantidad fija y razonable de cada nómina. Los autónomos también pueden participar, autoinvirtiendo mediante cuenta corriente vinculada.
5. Invierta independientemente de rentabilidades recientes
Si intenta averiguar cuándo invertir y cuándo quedarse fuera, casi seguro que fallará. Esto se llama market timing, y como los humanos somos increíblemente malos juzgando suelos y techos de mercado, es una estrategia perdedora indiscutible. En su lugar, invierta como un reloj, tanto días que el mercado parece ir al sótano como días que se dispara a las nubes. El efecto será promedio de coste en dólares (dollar cost averaging), estrategia que significa que a largo plazo pagará el precio medio por una inversión.
6. Considere la Inversión Automatizada
Invertir en Canadá nunca ha sido tan fácil. La inversión automatizada le permite invertir su dinero con poco o ningún conocimiento de bolsa. Puede abrir cuenta y hacer un test de riesgo para encontrar la cartera adecuada a sus necesidades. Buena opción para quien sabe poco de inversión o no tiene tiempo para operar. Sigue habiendo lugar para elegir acciones individuales, pero en cierto modo el stock picking es como apostar. Solo debe invertir dinero que esté dispuesto a perder. La inversión automatizada le permite tener una cartera más equilibrada y aprovechar ETFs índice de bajo coste que replican el mercado.
Consiga 50 USD de bono al registrarse en Wealthsimple Invest. Empiece desde 1 dólar y le construiremos una cartera personalizada para hacer crecer su patrimonio. Regístrese aquí.
Seguramente somos un poco parciales, pero creemos que el mejor hogar para un inversor primerizo —o para el centésimo inversor— es Wealthsimple. Ofrecemos tecnología punta, comisiones bajas y ese servicio personalizado y amable que quizás no imaginaría de un servicio de inversión automatizada. Regístrese ahora o vea más detalles aquí.
-
ETFs Explicados: Guía Completa de Fondos Cotizados
Un fondo cotizado (ETF, por sus siglas en inglés) es un fondo de inversión que te permite comprar una amplia cesta de acciones individuales o bonos gubernamentales y corporativos en una sola operación
-

Comercio Conversacional: Guía Completa para Negocios
Durante mucho tiempo, hemos vivido en una economía de producto donde las marcas compiten entre sí para entregar los mejores productos a los precios más bajos. Esa carrera no ha sido fácil, aunque. Ama
Artículos Destacados
- Elegir al gestor de fondos de inversión adecuado: guía completa
- Principios Esenciales de Inversión: Construye un Futuro Financiero Sólido
- Mejores Opciones de Inversión en Canadá para 2024 | Asegure su Futuro Financiero
- Inversión ESG: guía completa sobre factores ambientales, sociales y de gobernanza
- Opciones put explicadas: guía para principiantes para proteger tus inversiones
- Guía para principiantes para invertir: Empezar con confianza
- Entender y mejorar tu puntuación crediticia en Canadá
- Planificación Financiera Integral: Guía Práctica para Construir Patrimonio
- Entendiendo las Stablecoins Cripto: Guía Completa
-
 Inversión Verde: Guía Completa de Finanzas Sostenibles
Para la mayoría, cuidar el medio ambiente no implica cambiar radicalmente su vida, sino elegir formas más sostenibles de hacer lo mismo: bolsas reutilizables, ropa de empresas ecológicas. La inversión...
-
 Comprar un Rolex: Guía Completa para Primeros Compradores
¿Quieres comprar un Rolex? Esta Guía de Compra de Rolex incluye lo que aprendí mientras pasaba un año buscando mi primer reloj Rolex. Honestamente, cuando decidí que quería comprar un Rolex me obsesio...