
Entendiendo el Riesgo a la Baja (Downside Risk): Protegiendo tus Inversiones
El riesgo a la baja (downside risk) es la probabilidad de que un activo caiga de precio. Cuantifica la pérdida potencial en escenarios adversos. También es una medida estadística que calcula el peor caso de desviación entre el retorno esperado y el realizado cuando el mercado se deteriora.

Los inversores temen más perder capital que ganar menos; por eso el riesgo a la baja es prioritario. Ayuda a medir el riesgo de rendimientos por debajo del retorno mínimo aceptable (MAR). Activos con alto riesgo a la baja deben compensar con alta rentabilidad esperada.
Cálculo del Riesgo a la Baja
La desviación estándar mide riesgo total (alza + baja). El riesgo a la baja solo considera desviaciones negativas respecto a la media. Método aceptado: semi-varianza.
Ejemplo: City Electric Inc. (2012–2019), MAR = 9 %
| Año | Retorno | MAR | Desv. Abs. | Solo Negativos | Al Cuadrado |
|---|---|---|---|---|---|
| 2012 | 14 % | 9 % | 5 % | — | — |
| 2013 | 8 % | 9 % | –1 % | –1 % | 0,01 % |
| 2014 | –4 % | 9 % | –13 % | –13 % | 1,69 % |
| 2015 | –6 % | 9 % | –15 % | –15 % | 2,25 % |
| 2016 | 9 % | 9 % | 0 % | — | — |
| 2017 | 17 % | 9 % | 8 % | — | — |
| 2018 | 9 % | 9 % | 0 % | — | — |
| 2019 | –11 % | 9 % | –20 % | –20 % | 4,00 % |
Media Retorno / Suma Cuadrados: 4,50 % / 7,95 %
Dividido entre 8 años: 1,14 % → Raíz cuadrada: 10,66 % = Downside Risk
Riesgo libre = 3 % → Ratio Sortino = 14 % (retorno exceso / downside risk).
Fácil para acciones y renta fija; complejo para derivados (CDS, opciones).
Gestión del Riesgo a la Baja
Antes de elegir estrategia, evaluar perfil del inversor:
1. Horizonte Temporal
Estrategias de protección suelen requerir horizonte largo.
2. Tolerancia al Riesgo
Define cuánto riesgo asume el inversor → estrategia adecuada.
3. Coste
La protección cuesta; debe alinearse con disposición a pagar.
Estrategias de Protección
1. Diversificación
Añadir activos alternativos (baja correlación con inflación, liquidez, tipos) diluye sensibilidad a factores de mercado tradicionales.
2. Asignación Táctica de Activos (TAA)
Market timing basado en condiciones macro: reducir exposición a volátiles, buscar baja correlación (bajas betas), rotar a renta fija estable. Requiere stock picking hábil.
3. Instrumentos Derivados
Coberturas (hedging) con opciones, futuros, swaps para limitar pérdidas.
4. Otras: Límite de Volatilidad (Volatility Cap)
Regla: si volatilidad supera umbral, reducir exposición.
Conclusión
Medir el riesgo a la baja es crucial para elegir cobertura adecuada. Protege capital y evita pérdidas catastróficas en market shocks (caídas sostenidas, correlaciones crecientes entre clases de activos).
Basado en datos pasados; no garantiza patrones futuros. No da seguridad absoluta, pero aporta cobertura significativa en crisis.
Estrategias integradas: diversificación + TAA + derivados, alineadas con horizonte, tolerancia y coste de protección.
Lecturas Relacionadas
-

Entendiendo el Riesgo Inherente: Un Concepto Clave en la Gestión de Riesgos
El riesgo inherente se refiere al nivel natural de riesgo en un proceso que no ha sido controlado ni mitigado en la gestión de riesgos. La gestión de riesgos abarca la identificación, análisis y respu
-

Diversificación de Carteras: Reducir Riesgo y Mejorar Rentabilidad
La diversificación es una técnica de asignar recursos o capital de una cartera a una mezcla de distintas inversiones. El objetivo final es reducir la volatilidad —el índice VIX (CBOE Volatility Index)
Artículos Destacados
- Grados de Riesgo: Guía para Inversores
- Entendiendo la Preferencia por el Riesgo: Guía Completa
- Entender la Aceptación del Riesgo: Guía Completa
- Riesgo Empresarial: Amenazas y Mitigación
- Entender el CAPM: Guía Completa del Modelo de Valoración de Activos de Capital
- Entendiendo el Riesgo Operativo: Componente Clave del Riesgo Empresarial
- Riesgo y Rentabilidad en la Inversión: Guía Fundamental
- Valor en riesgo (VaR): mide el riesgo de pérdida de tus inversiones
- Comprender la aversión al riesgo en la inversión: Guía para principiantes
-
 Tolerancia al Riesgo: Guía para Inversores
La tolerancia al riesgo se refiere a la cantidad de pérdida que un inversor está dispuesto a asumir al tomar una decisión de inversión. Varios factores determinan el nivel de riesgo que un inversor pu...
-
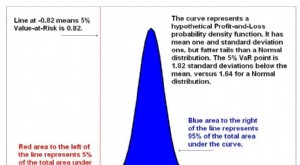 Valor en Riesgo (VaR): Comprender el Riesgo de Inversión