
Riesgo y Rentabilidad en la Inversión: Guía Fundamental
En la inversión, riesgo y rentabilidad están altamente correlacionados. Un mayor potencial de rentabilidad suele ir de la mano de un mayor riesgo. Entre los diferentes tipos de riesgo se incluyen el riesgo específico del proyecto, sectorial, competitivo, internacional y de mercado. La rentabilidad se refiere a las ganancias o pérdidas obtenidas al operar con un valor.
La rentabilidad de una inversión se expresa como un porcentaje y se considera una variable aleatoria que puede tomar cualquier valor dentro de un rango dado. Varios factores influyen en el tipo de rentabilidades que los inversores pueden esperar al operar en los mercados.
La diversificación permite a los inversores reducir el riesgo global de su cartera, pero puede limitar la rentabilidad potencial. Invertir solo en un sector del mercado puede, si ese sector supera significativamente al mercado general, generar rentabilidades superiores, pero si el sector cae, se pueden experimentar rentabilidades inferiores a las que se habrían logrado con una cartera ampliamente diversificada.

Cómo la Diversificación Reduce o Elimina el Riesgo Específico de la Empresa
Primero, cada inversión en una cartera diversificada representa solo un pequeño porcentaje de la misma. Así, cualquier riesgo que aumente o reduzca el valor de esa inversión o grupo de inversiones solo tendrá un pequeño impacto en la cartera global.
Segundo, los efectos de las acciones específicas de la empresa sobre los precios de los activos individuales en una cartera pueden ser positivos o negativos para cada activo en cualquier período. Por tanto, en carteras grandes, se puede argumentar razonablemente que los factores positivos y negativos se compensan, sin afectar al nivel de riesgo global de la cartera total.
Los beneficios de la diversificación también pueden demostrarse matemáticamente:
σ²_portafolio = W_A²σ_A² + W_B²σ_B² + 2W_A W_B ρ_AB σ_A σ_B
Donde:
- σ = desviación estándar
- W = peso de la inversión
- A = activo A
- B = activo B
- ρ = covarianza
Mantenidas las demás condiciones iguales, mayor sea la correlación en rentabilidades entre dos activos, menores serán los beneficios potenciales de la diversificación.
Análisis Comparativo de Modelos de Riesgo y Rentabilidad
- Modelo de Valoración de Activos de Capital (CAPM): Describe la relación entre rentabilidad esperada y riesgo de un valor.
- APM (Modelo de Precios de Arbitraje)
- Modelo Multifactor
- Modelos Proxy
- Modelos basados en contabilidad y deuda
Para inversiones con riesgo de capital, el riesgo se mide mejor observando la varianza de las rentabilidades reales alrededor de la rentabilidad esperada. En el CAPM, la exposición al riesgo de mercado se mide mediante un beta de mercado. El APM y el modelo multifactor permiten examinar múltiples fuentes de riesgo de mercado y estimar betas para una inversión relativa a cada fuente. Los modelos de regresión o proxy buscan características de la empresa, como el tamaño, que se han correlacionado con altas rentabilidades en el pasado y las usan para medir el riesgo de mercado.
En inversiones con riesgo de impago, el riesgo se mide por la probabilidad de que los flujos de caja prometidos no se entreguen. Las inversiones con mayor riesgo de impago suelen cobrar tipos de interés más altos, y la prima que exigimos sobre una tasa libre de riesgo se llama prima de impago. Incluso sin ratings, los tipos de interés incluirán una prima de impago que refleje las evaluaciones de los prestamistas sobre el riesgo de impago. Estas tasas ajustadas por riesgo de impago representan el coste de la financiación o deuda para una empresa.
Lecturas Relacionadas
- Inversión: Guía para Principiantes: Enseña los conceptos básicos de la inversión y cómo empezar.
- Prima de Riesgo de Mercado: Rentabilidad adicional que un inversor espera por mantener una cartera de mercado arriesgada en lugar de activos libres de riesgo.
- Riesgo de Base (Basis Risk): Riesgo de que el precio de futuro no se mueva en correlación estable con el precio del activo subyacente.
- Rentabilidad Esperada: Valor esperado de la distribución de probabilidad de los posibles rendimientos de una inversión.
-

Entendiendo el retorno NAV: Un indicador clave de rendimiento
El retorno NAV, o retorno del valor neto de activos, es una medida de rendimiento para los activos de una entidad menos pasivos. El retorno NAV se usa típicamente para medir el rendimiento de fondos m
-
Entender la tolerancia al riesgo: Definición e importancia para inversores
Definición de tolerancia al riesgo La tolerancia al riesgo es tu capacidad y disposición para soportar una caída en el valor de tus inversiones. Cuando intentas determinar tu tolerancia al riesgo, pre
Artículos Destacados
- Grados de Riesgo: Guía para Inversores
- Entendiendo la Preferencia por el Riesgo: Guía Completa
- Comprender el Alfa: Guía del rendimiento de inversión
- Entender el CAPM: Guía Completa del Modelo de Valoración de Activos de Capital
- Rentabilidad Cash-on-Cash: Definición, Cálculo e Importancia
- Prima de Riesgo de la Renta Variable: Definición y Cálculo
- Valor en riesgo (VaR): mide el riesgo de pérdida de tus inversiones
- Comprender la aversión al riesgo en la inversión: Guía para principiantes
- Comprender el riesgo y el rendimiento: una guía completa
-
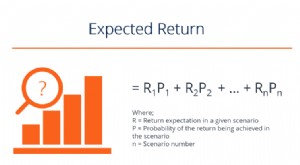 Rentabilidad Esperada: Guía Completa de Cálculo y Análisis de Riesgo
La rentabilidad esperada (expected return) de una inversión es el valor esperado de la distribución de probabilidad de los posibles rendimientos que puede ofrecer a los inversores. El retorno de la in...
-
 Riesgo de mercado (riesgo sistemático): guía completa con tipos y medición (VaR, Beta)
El riesgo de mercado (o riesgo sistemático) es la incertidumbre inherente a toda decisión de inversión derivada de factores que afectan al mercado en su conjunto. No depende de la empresa o sector con...