
Valor en riesgo (VaR): mide el riesgo de pérdida de tus inversiones
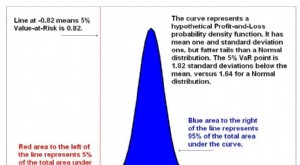
El Valor en Riesgo (Value at Risk - VaR) es una medida estadística que estima la pérdida máxima esperada en una cartera o activo, para un horizonte temporal y un nivel de confianza dados (ej. "con 95 % de confianza, no perderé más de 10.000 € en 1 día").
- Va más allá de la volatilidad: a los inversores no les molesta la volatilidad alcista, solo la pérdida severa en poco tiempo.
- Es pilar de la gestión de riesgos institucional: obliga a cuantificar y confrontar el riesgo de cola.
- Se reporta junto a desviación típica y expected shortfall (CVaR).
Métodos de cálculo
- Histórico: ordena rentabilidades pasadas de peor a mejor; el percentil 5 % (para 95 % confianza) da el VaR.
- Paramétrico (varianza-covarianza): asume distribución normal; usa media y desviación típica.
- Monte Carlo: simula miles de escenarios aleatorios con modelo estadístico.
Limitaciones
El VaR puede dar falsa seguridad: no captura bien eventos de cola extrema (cisnes negros). Un 95 % de confianza deja un 5 % de días con pérdidas > VaR. En crisis, las correlaciones suben a 1 y el VaR subestima el riesgo real.
-

Riesgo de mercado (riesgo sistemático): guía completa con tipos y medición (VaR, Beta)
El riesgo de mercado (o riesgo sistemático) es la incertidumbre inherente a toda decisión de inversión derivada de factores que afectan al mercado en su conjunto. No depende de la empresa o sector con
-
Valor en Riesgo (VaR): Comprender el Riesgo de Inversión
Artículos Destacados
- Grados de Riesgo: Guía para Inversores
- Entendiendo la Preferencia por el Riesgo: Guía Completa
- Denominación financiera: significado y ejemplos
- Patrimonio Neto (Equity): Guía Completa para Inversores
- Valor nominal: definición, ejemplos e importancia
- Valor razonable: definición, diferencias y ventajas contables
- Entendiendo el Dinero: Definición, Historia y Valor
- Comprender la aversión al riesgo en la inversión: Guía para principiantes
- Inversión en valor: guía completa para encontrar inversiones infravaloradas
-
 Entendiendo el Riesgo a la Baja (Downside Risk): Protegiendo tus Inversiones
El riesgo a la baja (downside risk) es la probabilidad de que un activo caiga de precio. Cuantifica la pérdida potencial en escenarios adversos. También es una medida estadística que calcula el peor c...
-
 Análisis Ex-Post: Evaluando Resultados Tras los Hechos
Ex-post (latín: después del evento) es el resultado real observado de una inversión, frente a lo estimado ex-ante. Representa la rentabilidad efectiva, sin proyecciones ni supuestos, y es la base para...