
Guía Completa de Benchmarks Financieros: Selección, Uso y Métricas de Riesgo
¿Qué es un Benchmark Financiero?
Un benchmark (punto de referencia) es un índice o medida utilizada para evaluar el rendimiento y riesgo de una cartera frente a un segmento de mercado relevante. Permite responder: ¿Mi cartera lo hace mejor o peor que su universo de inversión comparable?
Principales Benchmarks de Mercado
| Benchmark | Segmento | |
|---|---|---|
| S&P 500 | Gran capitalización EE. UU. | |
| Russell 2000 | Pequeña capitalización EE. UU. | |
| Dow Jones Industrial Average | 30 grandes valores EE. UU. | |
| MSCI World / ACWI | Renta variable global/desarrollados | |
| Bloomberg Barclays Aggregate | Renta fija global grado inversión | |
| S&P US REIT / Global REIT | Inmobiliario cotizado (REITs) |
| Métrica | Qué Mide | Interpretación |
|---|---|---|
| Desviación Estándar | Volatilidad total de la cartera | Mayor σ = mayor riesgo de pérdida; útil para comparar volatilidad absoluta. |
| Beta (β) | Riesgo sistemático vs. benchmark (usualmente S&P 500) | β < 1: menos volátil que mercado; β = 1: correlación directa; β > 1: más agresivo/volátil. |
| Ratio Sharpe | Rentabilidad ajustada al riesgo (exceso vs. libre de riesgo / σ) | Mayor Sharpe = mejor compensación riesgo/rentabilidad. Permite comparar estrategias distintas. |
Diversificación y Gestión del Riesgo
La diversificación entre clases de activo (renta variable, renta fija, inmobiliario, alternativos, caja) reduce el riesgo no sistemático (específico). El riesgo sistemático (beta) no se diversifica; se gestiona ajustando la exposición neta al mercado.
- Horizonte largo → mayor peso en activos de mayor riesgo/rentabilidad esperada (acciones).
- Perfil conservador → mayor peso en bonos grado inversión, caja, baja beta.
- Uso de métricas (Sharpe, β, σ) para monitorizar y rebalancear periódicamente.
Conclusión
Un benchmark bien elegido es imprescindible para una evaluación honesta. La combinación de benchmarks por clase de activo (blended benchmark) junto a métricas de riesgo (Sharpe, beta, desviación estándar) proporciona el marco completo para juzgar la habilidad del gestor y la adecuación de la cartera a los objetivos del inversor.
-
Entender el Error de Seguimiento (Tracking Error): Guía para Inversores
El error de seguimiento (tracking error) es una medida de rendimiento financiero que determina la diferencia entre las fluctuaciones de rentabilidad de una cartera de inversión y las fluctuaciones de
-
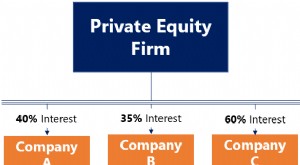
Empresas en cartera (portfolio companies): definición y uso en private equity
Una portfolio company (empresa en cartera) es una sociedad (pública o privada) en la que un fondo de capital riesgo (venture capital), de buyout o una holding posee participación accionarial. En otras
Artículos Destacados
- Varianza de Cartera: Entendiendo el Riesgo y la Diversificación
- Gestión Activa de Carteras de Bonos: Estrategias y Beneficios
- Gestión Activa: Estrategias, Proceso y Comparación con Gestión Pasiva
- Entendiendo el Retorno Activo de Cartera: Definición y Cálculo
- Análisis de Atribución: Entender el Rendimiento de la Cartera
- Diversificación de Inversiones: Guía Completa
- Teoría Moderna de Carteras (MPT): Una visión general completa
- Entender tu cartera de inversión: Guía para principiantes
- Rebalanceo de Cartera: Guía para Mantener tu Estrategia de Inversión
-
 Planificación de carteras: Guía completa de estrategias de inversión
La planificación de carteras es el proceso de diseñar la construcción de una cartera de inversión. Esta debe reflejar la tolerancia al riesgo del inversor, su horizonte temporal y la rentabilidad espe...
-
 Ratio de rotación de cartera: Definición, cálculo y significado
El ratio de rotación de cartera (portfolio turnover ratio) mide la tasa a la que los gestores compran y venden activos en un fondo. En otras palabras, indica el porcentaje de cambio de los activos del...