
Estrategias de Pago de Préstamos Estudiantiles para Estudiantes Universitarios
Con tantas personas debiendo préstamos estudiantiles —incluyendo muchos de tus compañeros— parece que son solo otra parte de la vida. Pero, ¿sabías que la deuda por préstamos estudiantiles está causando que recién graduados y millennials pospongan casarse, comprar una casa, iniciar su propio negocio y ahorrar para la jubilación?
No es una gran forma de vida, ¿verdad?
La deuda por préstamos estudiantiles es una crisis nacional, pero no tiene por qué ser la tuya. Preparando tu pago mientras aún estás en la universidad, puedes adelantarte a tus responsabilidades financieras y posicionarte para tener más éxito pagando tus deudas. Al ser proactivo ahora, puedes graduarte con más confianza financiera, menos riesgo, menores cargos por intereses y saldos de préstamo más bajos de lo planeado. En cualquier caso, entrarás a tu nueva vida adulta con esperanza de un futuro libre de deudas.
Aquí te explicamos cómo prepararte para pagar tus préstamos estudiantiles mientras aún estás en la universidad.
Usa Solo lo que Necesitas
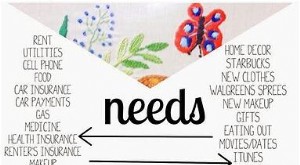
Primero y principal, no saques más dinero del que necesitas. Solo porque el dinero del préstamo esté disponible no significa que debas usarlo todo. Para sacar lo menos posible, primero necesitarás determinar qué necesitas y qué quieres. La categoría necesidad incluirá cosas como matrícula, libros y alojamiento y comida. Solo deberías usar tu dinero de préstamo para este tipo de gastos. En lo que no deberías gastar tu dinero de préstamo son cosas que quieres, como ropa nueva, pizza a medianoche o boletos de avión para las vacaciones de primavera. Haz una lista de tus necesidades versus tus deseos y enfócate en usar tu dinero de préstamo solo para tus necesidades. Seguro requerirá algunos pequeños sacrificios, pero te ayudará a mantener tu deuda bajo control.
Una vez que reduzcas el uso de tu dinero de préstamo para financiar solo tus necesidades, puedes encontrar formas de reducir esos gastos aún más. Aquí te explicamos cómo.
Formas de Reducir Gastos Universitarios
Encontrar formas de reducir gastos académicos y costos de vida puede requerir que pienses fuera de la caja. Aquí hay algunas ideas para empezar.
- Conviértete en Asistente Residencial (RA) para obtener habitación gratis. Algunas universidades también ofrecen planes de comida gratis o con descuento, estacionamiento e incluso matrícula.
- En lugar de regalos de cumpleaños o fiestas, pide libros o dinero para otros gastos.
- Compra libros de texto usados o verifica si puedes alquilarlos en la tienda de la escuela o biblioteca. También revisa si hay opciones más baratas.
- Al final del semestre, vende tus libros de texto de vuelta a la tienda de la escuela, en línea o a otro estudiante en el campus para recuperar algo de dinero.
- Toma clases en el colegio comunitario local durante el verano. Pagarás menos por hora de crédito y puede ayudarte a graduarte antes, lo que nos lleva a la siguiente idea.
- Gradúate antes. Al graduarte un semestre o más temprano, podrías ahorrar miles en alojamiento, comida y matrícula. Si no puedes graduarte antes, al menos gradúate a tiempo. Cada semestre extra te costará miles en alojamiento, comida, matrícula y materiales.
- Si vives lo suficientemente cerca, considera vivir en casa y hacer el viaje a la escuela para eliminar gastos de alojamiento y comida. Asegúrate de considerar el costo del viaje, que puede incluir gasolina, seguro y estacionamiento.
- Estudia en el extranjero por un semestre. Los costos de educación y vida en muchas universidades en el extranjero son más baratos que en EE. UU. Además, tendrás la oportunidad de sumergirte en otra cultura, aprender otro idioma y tener una experiencia que te cambie la vida.
Sigue Solicitando Becas
Un mito común sobre las becas es que solo puedes ganar una mientras estás en la escuela secundaria. Pero hay muchas disponibles para que los estudiantes ganen durante toda su carrera universitaria. Además, hay nuevas becas cada año. Y si cambias de especialidad, comienzas un nuevo pasatiempo o tienes un evento importante en la vida, podrías calificar para becas para las que no eras elegible en el pasado. Tómate tiempo cada año para buscar becas y solicita tantas como puedas. Incluso unos pocos miles de dólares pueden hacer una gran diferencia.
Ten en cuenta: antes de aceptar cualquier beca nueva, asegúrate de que no afecte ninguna ayuda financiera o subvención que estés recibiendo actualmente.
Comunícate con tu Administrador de Préstamos
Tu administrador de préstamos (loan servicer) es la empresa que maneja el pago de tu préstamo estudiantil. Te enviarán las facturas, manejarán cualquier problema y te asistirán cuando lo necesites. Para prevenir problemas con tus préstamos, es importante comunicarte con tu administrador, especialmente cuando:
- Cambias tu nombre, dirección o número de teléfono
- Te transfieres a otra escuela
- Te gradúas, abandonas o te conviertes en estudiante a tiempo parcial
También puedes hablar con tu administrador para aprender más sobre tus préstamos, obtener respuestas a cualquier pregunta y aclarar dudas. Así tendrás una mejor comprensión de tus préstamos y cómo pagarlos cuando salgas de la escuela.
Para cualquier problema con tu préstamo actual o préstamos para el próximo año escolar, necesitarás contactar la oficina de ayuda financiera de tu escuela.
Paga Todo lo que Puedas Mientras Estás en la Escuela
Los préstamos federales no subsidiados y muchos préstamos privados comienzan a acumular intereses mientras estás en la escuela y durante el período de gracia después de la graduación. Esto eleva el saldo total adeudado antes de que siquiera empieces a pagar. Para ayudar a prevenir que tu saldo aumente o para empezar a reducir tu saldo principal ahora, comprométete a pagar alguna cantidad hacia tus préstamos estudiantiles cada mes a partir de hoy. No tienes que pagar cientos de dólares para hacer una diferencia.
Si tienes préstamos privados o no subsidiados, pagar solo el cargo de interés mensual mantendrá tu saldo de préstamo sin crecer. Para encontrar tu cargo de interés mensual, haz los siguientes cálculos:
- Encuentra tu tasa de interés diaria dividiendo tu tasa de interés anual entre 365 (días en un año).
- Multiplica ese número por tu saldo de préstamo para obtener la cantidad de interés que se cobra diariamente.
- Multiplica ese número por el número de días en el mes para determinar el cargo de interés de ese mes.
Por ejemplo, digamos que tienes un préstamo de $5.000 con una tasa de interés anual del 5 %. Primero dividirías 0,05 entre 365 para obtener una tasa diaria de aproximadamente 0,00014 %. Luego, multiplicarías 0,00014 % por 5.000 para obtener un interés diario de $0,70. Eso significa que te cobran $0,70 por día en intereses. Luego, multiplica eso por 30 días en el mes para un pago de interés total de $21. Para evitar que tu saldo crezca $21 ese mes, paga esa cantidad. Si pagas más, el dinero restante irá a reducir tu saldo principal.
Si tienes un préstamo gubernamental subsidiado, no acumularás intereses mientras estés en la escuela, por lo que cualquier pago que hagas irá a reducir el saldo principal.
Gana Dinero en la Universidad
Trabajar mientras estás en la escuela te ayudará de varias formas:
- Puedes pagar cosas sin usar más dinero de préstamo.
- Puedes ahorrar dinero.
- Puedes empezar a hacer pagos en tus préstamos.
Desde escribir para el periódico de la escuela o ser salvavidas en la piscina hasta trabajar en la cafetería o dar tours a estudiantes prospectivos, las universidades ofrecen una variedad de trabajos en el campus para estudiantes. Revisa los tableros de empleo o llama al departamento de recursos humanos de tu escuela para ver qué hay disponible.
Cuando se trata de ganar dinero en la universidad y construir tu currículum, verifica si puedes encontrar una pasantía remunerada durante el año escolar. No solo recibirás un cheque, sino que también podrías ganar créditos universitarios, expandir tu red y obtener la experiencia que necesitas para conseguir trabajo al graduarte.
Gracias a la tecnología, es más fácil que nunca trabajar alrededor de tu horario. Consigue un trabajo extra conduciendo para un servicio de transporte compartido o trabajando para un servicio de entrega o mensajería a pedido. Usa un mercado freelance en línea para ofrecer tus talentos o crea un perfil en un sitio de paseo de mascotas, cuidado de mascotas o niñera en línea.
¿No tienes tiempo o energía para un trabajo? Intenta vender tu ropa usada suavemente a la tienda de consignación local. Si vives fuera del campus, considera alquilar tu lugar los fines de semana cuando visites casa.
Evita Otras Deudas
Cuanta menos deuda tengas al graduarte de la universidad, mejor. Además de la razón obvia —menos deuda igual a menos estrés—, también te preparará para el éxito futuro. Cuanto menos dinero tengas destinado a pagar deudas, más tendrás para disfrutar tu vida post-graduación. Eso incluye tomar el trabajo que realmente quieres, alquilar el apartamento que amas, tomar más riesgos que resulten en grandes recompensas, formar una familia antes o poner más dinero hacia tu jubilación.
Apégate a un presupuesto para evitar gastar más de lo que puedes permitirte. En lugar de comprar o arrendar un auto nuevo, compra usado y ahorra en los pagos mensuales. Si tu campus es transitable o tiene servicios de transporte, considera prescindir del auto por completo. Evita usar tarjetas de crédito a toda costa. Si quieres usarlas para ayudar a construir tu crédito, considera una tarjeta de crédito asegurada o una con un límite de gasto muy bajo. Al usar tarjetas de crédito, usa solo la cantidad que tengas disponible el día de la compra y paga la tarjeta inmediatamente. Siempre haz tus pagos a tiempo y monitorea tu crédito.
Investiga Opciones de Pago
Al prepararte para comenzar a pagar tus préstamos estudiantiles, se te encargará elegir un plan de pago —cómo exactamente pagarás tus préstamos. Estos planes difieren en elegibilidad, la cantidad que pagas cada mes y cuánto tiempo pagas. Los planes disponibles dependerán de si tienes préstamos federales o privados y subsidiados o no subsidiados. Al momento de escribir esto, hay ocho planes de pago de préstamos estudiantiles federales:
- Plan de Pago Estándar
- Plan de Pago Graduado
- Plan de Pago Extendido
- Plan de Pago Revisado Según Ingresos (REPAYE)
- Plan de Pago Según Ingresos (PAYE)
- Plan de Pago Basado en Ingresos (IBR)
- Plan de Pago Contingente a Ingresos (ICR)
- Plan de Pago Sensible a Ingresos
Cada plan tiene sus beneficios y desventajas y uno puede beneficiarte más que los otros. Es importante investigar y entender cada plan y ver cuál tendrá más sentido para ti y tus metas futuras.
Conoce Programas de Condonación de Préstamos
La condonación de préstamos no siempre es fácil de obtener, pero es posible. Si trabajas para una organización sin fines de lucro o tu carrera implica servicio público, podrías poder tener parte o la totalidad de tus préstamos condonados. La elegibilidad depende de varios factores, incluyendo tu línea de trabajo, la duración de tu carrera, el estado donde vives, tu plan de pago y el tipo de préstamo. Aquí hay algunos ejemplos de estos programas:
- Programa de Condonación de Préstamos por Servicio Público (PSLF)
- Condonación de Préstamos para Maestros
- Condonación para médicos, enfermeras, abogados y militares
- Cancelación de préstamos estudiantiles por circunstancias especiales
- Cancelación de Préstamo Federal Perkins
Si planeas solicitar un programa de condonación en el futuro, asegúrate de entender y cumplir sus requisitos. También es importante que continúes pagando tus préstamos a tiempo y que no esperes que sean condonados. Depender 100 % de estos programas es peligroso porque nunca puedes estar seguro de que seguirás siendo elegible o de que los programas existirán cuando sea hora de aplicar. También es importante recordar que estos programas pueden condonar solo hasta cierta cantidad de tus préstamos y no el monto total.
Considera la Consolidación — Con Precaución
Cuando consolidas tus préstamos estudiantiles, combinas todos o algunos en un solo préstamo. Esto te permite tener un pago mensual y una tasa de interés, lo que puede simplificar el proceso de pago e incluso reducir tu pago mensual. Sin embargo, aborda esta idea con precaución ya que hay varias desventajas de consolidar tus préstamos:
- Tienes un período de pago más largo, lo que significa que pagarás más en intereses.
- Podrías perder ciertos beneficios, incluyendo descuentos en tasas de interés o condonación de préstamos.
- No podrás diferir los pagos de tu préstamo si vas a la escuela de posgrado.
- Solo puedes consolidar tus préstamos una vez. Si las tasas bajan después de consolidar, te quedas con la tasa fija que tienes.
Crea un Plan
Tener un plan te ayudará a ceñirte a tu meta. Aunque puede ser difícil crear uno para el futuro sin conocer tus ingresos, comienza con un plan para mientras estás en la escuela. Antes de crearlo, reúne toda tu información de préstamos estudiantiles y haz una lista de lo siguiente:
- El tipo de préstamo
- Cuánto debes
- La tasa de interés
- Términos y condiciones del préstamo
Una vez que entiendas tu situación de préstamos, decide cuánto quieres pagar para cuando te gradúes y continúa desde ahí. Si tienes múltiples préstamos (y la mayoría de los estudiantes los tienen), puedes considerar elegir un método de pago de deudas para ayudarte a elegir en cuál enfocarte primero. Por ejemplo, con el método bola de nieve (snowball), te enfocas en pagar el préstamo con el saldo más bajo primero. Con la avalancha de deudas (debt avalanche), pagas el préstamo con la tasa de interés más alta primero.
Comienza a Construir un Fondo de Emergencia Ahora
Perder incluso un solo pago de préstamo estudiantil puede tener un gran impacto en tu crédito. Un fondo de emergencia puede ayudar a cubrir el pago si te atrasas debido a pérdida de empleo, emergencia médica o cualquier evento inesperado. Comienza a agregar dinero a tu fondo de emergencia o cuenta de ahorros ahora para tener al menos un colchón de un mes cuando tus préstamos vencen.
Conviértete en Experto en Finanzas y Crédito
Cuanto más informado estés sobre tu crédito y finanzas, mejor equipado estarás para manejarlos fuera de la burbuja universitaria. También estarás más preparado para enfrentar los grandes cambios que la vida te lance sin pensar que el mundo se acaba. Y cuando entiendes los términos de tus préstamos, tarjetas de crédito y cualquier otro empeño financiero, es menos probable que te aprovechen. Afortunadamente, hay recursos como Rocket HQSM para ayudar a fortalecer tu destreza financiera ahora. Rocket HQ ofrece información sobre gestión de finanzas y crédito junto con un reporte de crédito gratis actualizado semanalmente.
Para el mejor consejo basado en tu situación financiera y metas específicas, también recomendamos hablar con un asesor financiero.
-

Préstamos Estudiantiles: Guía Completa para Solicitar y Gestionar
La universidad es cara: solicitar préstamos estudiantiles puede ayudarte a gestionar el coste. Solicitar préstamos estudiantiles se parece mucho a solicitar una hipoteca. En ambos casos, hay mucha e
-
Presupuesto universitario: 15 trucos inteligentes para ahorrar dinero
Como muchos universitarios, el momento en que entras a la universidad es tu primera vez manejando dinero por tu cuenta. Crear un presupuesto y ceñirse a él puede parecer difícil, especialmente si los
Artículos Destacados
- Planes 529: Ahorro con ventajas fiscales para la universidad
- Ahorro para la jubilación con préstamos estudiantiles: 5 estrategias para los millennials
- Consigue el trabajo de tus sueños: 13 habilidades esenciales para recién graduados
- Consejos inteligentes para ahorrar dinero siendo estudiante universitario
- Trabajos Extra para Estudiantes: 10 Formas de Ganar Ingresos Adicionales
- Gestión financiera inteligente para estudiantes universitarios: Estrategias de ahorro probadas
- Préstamos Estudiantiles para la Universidad: Guía Completa para Solicitar y Pagar
- Préstamos estudiantiles e impuestos: ¿afectan tu obligación tributaria?
- Solicitar Dinero con Cortesía: Guía para Conversaciones Financieras Tacticas
-
 Estrategias Efectivas para Pagar Préstamos Estudiantiles: 7 Métodos Comprobados
Aquí tienes algunas nuevas estrategias para pagar esa deuda de préstamo estudiantil. Los estudiantes universitarios de EE. UU. reciben más que un diploma en la graduación. También reciben una enorme l...
-
 Estrategias de Reembolso de Préstamos Estudiantiles: Guía Completa
Las clases han terminado para siempre y ahora tienes que empezar a devolver esos préstamos. ¿Cuál es tu plan de ataque? No faltan estadísticas que muestren el coste creciente de la educación postsec...