
Cuentas de Ahorro de Alto Rendimiento: Forma Segura e Inteligente de Hacer Crecer su Dinero
Hay muchas formas diferentes de hacer crecer sus ahorros, desde invertir en acciones hasta comprar bienes raíces. Desafortunadamente, muchos de los métodos de inversión requieren que asumamos algún tipo de riesgo, o que hagamos un acuerdo de no tocar nuestro dinero por un período de tiempo determinado.
Esta falta de liquidez y amenaza de riesgo es por lo que las cuentas de ahorro regulares son algunos de los lugares más seguros para hacer crecer su dinero ganado con esfuerzo. En una cuenta de ahorro, esencialmente puede hacer crecer su dinero sin riesgo y retirar fondos cuando lo necesite. ¿El único problema? Su dinero no crece muy rápido. Si alguna vez ha revisado emocionado su pago de intereses más reciente para su cuenta de ahorro y descubrió que solo ganó unos pocos dólares (si es que ganó algo), no está solo. ¿La solución a esto? Las cuentas de ahorro de alto rendimiento.
Si busca hacer crecer sus ahorros de forma segura durante un corto período de tiempo, una cuenta de ahorro de alto rendimiento podría ser perfecta para usted. Pero, ¿qué es exactamente una cuenta de ahorro de alto rendimiento? Desglosemos qué propósito sirven estas cuentas y cómo una podría ayudarle potencialmente.
¿Qué es una Cuenta de Ahorro de Alto Rendimiento?
Una cuenta de ahorro de alto rendimiento es como cualquier cuenta de ahorro regular en su banco, excepto que paga mucho más en intereses. Las cuentas de ahorro de alto rendimiento tienen un rendimiento porcentual anual (APY, por sus siglas en inglés) más alto que las cuentas de ahorro normales. Como ejemplo, su cuenta de ahorro regular podría tener un APY del 0.06%, mientras que una cuenta de alto rendimiento podría tener un APY del 0.85% o más.
Para poner eso en perspectiva, digamos que abre una cuenta de ahorro con $1,000 y tiene la intención de aportar $50 cada mes al saldo. Con la primera cuenta de ahorro regular, ganaría un total de $1.15 en intereses después de un año con un APY del 0.06%. Con la segunda, cuenta de ahorro de alto rendimiento, ganaría $16.36, una cantidad significativamente mayor.
¿Cómo Funcionan las Cuentas de Ahorro de Alto Rendimiento?
Una cuenta de ahorro de alto rendimiento funciona esencialmente igual que una cuenta de ahorro normal. Deposita dinero y su banco le paga intereses con el tiempo. Por lo general, puede hacer retiros cuando los necesite, aunque algunos bancos pueden cobrarle una tarifa por retirar demasiadas veces en un mes.
Su dinero crece basado en una cantidad APY establecida y se capitaliza en una frecuencia establecida por su banco que podría ser diaria, mensual o incluso anual. Cada vez que sus intereses se capitalizan, se basan en su nuevo monto de saldo, lo que puede ayudar a que el saldo de su cuenta crezca rápidamente.
Dependiendo de su banco, una cuenta de ahorro de alto rendimiento podría requerir un saldo mínimo. Si su cuenta alguna vez cae por debajo de este saldo, se le podría cobrar una tarifa. No todos los bancos cobran estas tarifas, por lo que es una buena idea buscar y hacer su investigación antes de comprometerse con la oferta de cuenta de ahorro de alto rendimiento de un banco.
¿Debería Abrir una Cuenta de Ahorro de Alto Rendimiento?
Entonces, ¿debería abrir una cuenta de ahorro de alto rendimiento para ayudar a hacer crecer su dinero? Repasemos los principales beneficios y desventajas de tener una de estas cuentas.
Beneficios de una Cuenta de Ahorro de Alto Rendimiento
- El APY es mucho más alto que las cuentas de ahorro tradicionales. Como demostramos en nuestro ejemplo anterior, puede ganar mucho más en sus ahorros con una cuenta de alto rendimiento.
- Los ahorros crecerán más rápido, incluso comenzando con una cantidad pequeña. Dado que su APY es más alto, su interés compuesto ayudará a que su dinero crezca más rápido de lo habitual.
- El dinero puede ser tan fácil de acceder como en una cuenta corriente. Las cuentas de ahorro de alto rendimiento suelen ser muy líquidas, lo que significa que puede acceder al dinero muy rápidamente cuando lo necesite.
- La mayoría de los bancos tienen acceso en línea o incluso una aplicación móvil. Muchos lugares donde puede obtener una cuenta de ahorro de alto rendimiento tienen acceso a cuentas en línea o son bancos completamente en línea, haciendo que su dinero sea más fácil de acceder que nunca.
Desventajas de una Cuenta de Ahorro de Alto Rendimiento
- La tasa de interés de una cuenta puede fluctuar. Uno de los problemas con las cuentas de ahorro de alto rendimiento es que las tasas de interés no son fijas. Aunque su tasa de interés puede ser alta en el momento en que abre su cuenta, hay una buena probabilidad de que tienda a la baja en algún momento en el futuro.
- El crecimiento puede ser lento comparado con otros productos financieros. Aunque las cuentas de ahorro de alto rendimiento crecen más rápido que las cuentas de ahorro regulares, aún crecen mucho más lento que otras inversiones como acciones o incluso cuentas de certificados de depósito. Si necesita que su dinero crezca muy rápido, esta puede no ser la opción para usted.
- Algunas cuentas de ahorro en línea no tienen un banco físico para visitar. Algunos bancos en línea que ofrecen estas cuentas no tienen ubicaciones físicas que pueda visitar, lo que puede hacer que depositar efectivo y cheques sea potencialmente difícil. También puede haber preocupaciones de seguridad y fraude con bancos solo en línea.
- Las cuentas de ahorro de alto rendimiento no ofrecen una tarjeta de débito a los usuarios. Las cuentas de ahorro en general no suelen ofrecer acceso con tarjeta de débito a sus usuarios – generalmente necesita una cuenta corriente o de mercado monetario para hacer transacciones con tarjeta de débito o crédito.
- Podría haber restricciones de depósito mínimo o retiro. Muchas cuentas de ahorro de alto rendimiento requieren que haga un depósito mínimo para mantener su cuenta abierta o pueden limitar el número de retiros que puede hacer cada mes. Si excede el límite de retiro o cae por debajo del requisito de saldo mínimo, se le podrían cobrar tarifas.
Las Mejores Cuentas de Ahorro de Alto Rendimiento de 2022
Nota: Las tasas son precisas al momento de la publicación, julio de 2022.
Aquí hay algunas de nuestras ofertas favoritas de cuentas de ahorro de alto rendimiento.
| Banco | APY |
|---|---|
| Ally Bank Online Savings Account | 1.00% |
| American Express High Yield Savings Account | 1.00% |
| Capital One 360 Performance Savings | 1.00% |
| Chime Savings Account | 0.50% |
| Discover Online Savings Account | 1.10% |
| Marcus by Goldman Sachs Online Savings | 1.20% |
| Synchrony High Yield Savings | 1.40% |
Para determinar qué bancos entraron en nuestra lista, no solo miramos cuáles tienen los mayores rendimientos en sus cuentas de ahorro, sino que también consideramos cosas como servicio al cliente, facilidad de uso, tarifas y saldo mínimo requerido.
Todos los bancos enumerados están asegurados por la Corporación Federal de Seguros de Depósitos (FDIC).
¿Qué Debería Considerar al Evaluar Cuentas de Ahorro de Alto Rendimiento?
Cuando está en el mercado para una cuenta de ahorro de alto rendimiento, se enfrentará a muchas opciones diferentes. Para obtener la mejor oferta, querrá buscar un poco y considerar una serie de factores, incluyendo:
- Tasa de interés: Preste atención a la tasa a la que su cuenta acumulará intereses. Se enumerará como APY, no APR, porque a su cuenta se le pagan intereses, no se le cobran.
- Frecuencia de capitalización: Cuanto más frecuentemente se capitalicen los intereses de su cuenta, más dinero puede ganar, ya que los intereses se basarán en el nuevo total de la cuenta después de cada capitalización. Algunas cuentas pueden capitalizar diariamente.
- Depósito inicial requerido: Esta es la cantidad en dólares que un banco requiere que tenga para abrir una cuenta con ellos. Si no está comenzando con una gran suma de dinero, un gran depósito inicial por adelantado puede ser una desventaja.
- Monto de saldo mínimo: Este es el "piso" de la cantidad de dinero que debe permanecer en su cuenta. Si cae por debajo de su monto de saldo mínimo, se le podría cobrar una tarifa.
- Tarifas bancarias: Algunos bancos le cobrarán varias tarifas asociadas con el mantenimiento de su cuenta, como cargos por servicio, tarifas por exceder un límite de retiro, etc. Asegúrese de conocer todas las tarifas por las que puede ser responsable antes de abrir una cuenta.
- Facilidad de transferencia: Puede ser más fácil o más difícil en varios bancos transferir dinero entre diferentes bancos o cuentas. Averigüe qué tarifas puede tener que pagar para mover su dinero en el futuro.
- Método de depósito: Si el banco que está considerando es completamente en línea, tenga en cuenta la forma en que hará depósitos a la cuenta. Sin una ubicación física, no podrá hacer depósitos en efectivo y estará restringido a depósitos en línea.
Cómo Abrir una Cuenta de Ahorro de Alto Rendimiento
Si ha decidido abrir una cuenta de ahorro de alto rendimiento, la buena noticia es que generalmente es bastante fácil. Ya sea que esté abriendo su cuenta para ahorrar dinero para unas vacaciones, fondo de emergencia o algún otro gasto próximo, debería ser fácil comenzar.
- Comparar tasas y servicios: Primero, haga su investigación. Consulte diferentes ofertas de cuentas de alto rendimiento en línea, como las que compartimos arriba, y compare y contraste cada una de las ofertas para decidir cuál sería más beneficiosa para usted.
- Enviar una solicitud: Como cualquier otra cuenta de ahorro, probablemente tendrá que enviar una solicitud con su número de seguro social y/o licencia de conducir u otra identificación con foto emitida por el gobierno para confirmar su identidad. Muchos bancos le permitirán hacer todo esto en línea.
- Hacer un depósito: Para hacer crecer su dinero, tiene que empezar en algún lugar. Una vez que abra su cuenta, necesitará hacer un depósito, generalmente por encima de una cierta cantidad mínima como $25 – $100 (o potencialmente más, dependiendo del banco).
Preguntas Frecuentes sobre Cuentas de Ahorro de Alto Rendimiento
¿Tiene más preguntas sobre las cuentas de ahorro de alto rendimiento? Repasemos algunas preguntas frecuentes.
¿Cuál es la regla sobre los retiros?
Debido a regulaciones bancarias federales, todas las cuentas de ahorro estaban previamente limitadas a seis retiros por mes. Si hacía más retiros que esto (o si hacía más retiros de los que su banco permite, que puede ser un número menor), probablemente se le cobraría una tarifa por retiro excesivo, aunque no todos los bancos cobran esta tarifa. Típicamente, esta tarifa no supera los $15.
Hubo una enmienda a esta regla, conocida como Regulación D, en abril de 2020. Debido a la tensión económica causada por la pandemia de COVID-19, la Fed anunció que permitiría a las instituciones financieras eliminar el límite de seis transacciones.
A pesar del levantamiento de esta restricción, algunos bancos aún imponen límites de retiro propios, que debe asegurarse de investigar al revisar las cuentas.
¿Mi tasa siempre se mantendrá igual?
No, no siempre tendrá la misma tasa de interés en su cuenta de ahorro de alto rendimiento. Las tasas fluctúan debido a una variedad de factores diferentes, por lo que el APY de su cuenta subirá y bajará a lo largo de los años que tenga la cuenta.
Aunque esto puede ser una decepción si tiene que ver su tasa una vez alta tender lentamente a la baja, recuerde que incluso las tasas más bajas en estas cuentas de alto rendimiento aún le dan mucho más por su dinero que las de las cuentas tradicionales. Y solo porque las tasas están bajando ahora no significa que nunca vuelvan a subir.
¿Cómo deposito o retiro dinero de una cuenta en línea?
Cada banco en línea es un poco diferente, pero en general, puede depositar dinero en su cuenta de ahorro de alto rendimiento en línea mediante: vincularla a una cuenta que tenga con otro banco y transferir el dinero desde allí; configurar un depósito directo para que parte de su cheque de pago vaya directamente a sus ahorros; si es un cheque, tomar una foto del cheque endosado con su teléfono para depositarlo virtualmente (si el banco ofrece este servicio); enviar una transferencia bancaria; enviar el depósito como cheque o giro postal por correo.
Generalmente no es posible depositar efectivo en una cuenta de ahorro en línea. Si tiene efectivo que quiere poner en ahorros, algunos usuarios resuelven esto depositando el efectivo en una cuenta que tienen con un banco físico y luego transfiriendo el dinero de esa cuenta a sus ahorros en línea.
Para retirar dinero, puede transferir los fondos a otra cuenta vinculada, solicitar una transferencia bancaria o pedirle al banco que le envíe un cheque.
Conclusión: Puede Ganar Dinero en sus Ahorros con una Cuenta de Ahorro de Alto Rendimiento
Una cuenta de ahorro de alto rendimiento es una excelente manera de hacer crecer su dinero de forma segura a una tasa que normalmente es bastante más rápida que su cuenta de ahorro promedio. Aunque algunas de estas cuentas pueden cobrar tarifas o limitarlo solo a la banca en línea, siguen siendo una gran opción para personas que buscan guardar dinero sin riesgos mayores involucrados.
¿Interesado en ver cuánto podría ahorrar con una cuenta de alto rendimiento? Intente usar nuestra calculadora de ahorros para estimar qué tan rápido podrá alcanzar sus metas financieras.
-
Requisitos para abrir una cuenta de ahorro: Lo que necesitas
Abrir una cuenta de ahorro no es difícil, pero necesitas tener la documentación adecuada a mano. Fuente de la imagen: Getty Images. Una cuenta de ahorro es un excelente lugar para guardar dinero para
-

Cuentas de Ahorro de Alto Rendimiento: Gane Más Intereses por su Dinero
¿Alguna vez ha comprobado cuánto interés gana por el dinero en su cuenta bancaria? Si lo hiciera, probablemente se llevaría una sorpresa —y no buena. Eso es porque, en lo que respecta a las cuentas d
Artículos Destacados
- Maximiza tu Cheque de Estímulo: El Poder de las Cuentas de Ahorro de Alto Rendimiento
- Conceptos clave de las cuentas de ahorro de alto rendimiento
- Cuentas de ahorros de alto rendimiento: 5 usos inteligentes
- Cuentas de ahorros de alto rendimiento: guía completa
- Maximiza tus Ahorros: Guía de Cuentas de Ahorro de Alto Rendimiento
- Cuentas de ahorro de alto rendimiento: Qué son y cómo funcionan
- Cuentas de Ahorro para la Salud (HSA): Guía Completa para 2024
- Cuentas de Gastos Flexibles (FSA): Guía Completa para Empleados
- Cuentas de Ahorro para la Salud (HSA): Guía Completa
-
 MOBOX (MBOX) explicado: Análisis de juego play-to-earn y potencial de inversión
MOBOX es otro juego play-to-earn, ¿pero puede competir? MOBOX (MBOX) saltó a los titulares en agosto tras aparecer en Launchpool de Binance para nuevos proyectos. Su precio subió más de 400% en menos...
-
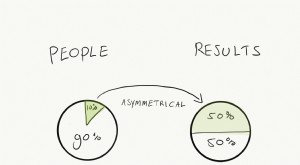 La ley de Price explicada: el 50 % del trabajo lo hace una minoría
Ejemplo de cómo funciona la ley de Price en un equipo de 100 personas Derek Price, físico británico, historiador de la ciencia y especialista en información, observó algo curioso en el mundo académic...