
Entendiendo los préstamos estudiantiles privados tradicionales: ¿Cuándo son necesarios?
Encontrar la mejor ayuda financiera para la universidad puede ser un reto. Los Acuerdos de Participación en Ingresos (ISA) pueden ser una excelente forma de pagar la universidad ya que mantienen los pagos asequibles al vincularlos a un porcentaje de tus ingresos. Los préstamos federales también son una opción popular porque ofrecen tipos de interés fijos y, generalmente, no requieren verificación de crédito.
Sin embargo, algunos estudiantes necesitan pedir préstamos estudiantiles privados tradicionales para complementar sus préstamos federales. Según un informe de la Universidad Franklin, los másteres pueden costar entre $30.000 y $100.000. Debido a este aumento de precio, tiene sentido que los préstamos privados tradicionales estén en aumento.
Usar préstamos estudiantiles privados tradicionales para la universidad es una forma de cubrir lagunas de ayuda financiera y poder ir a la escuela que quieres. Aun así, es importante considerar muchos factores para no encontrarte con una montaña de deuda estudiantil al graduarte. Investiga para saber si pedir un préstamo privado tradicional podría ser una opción adecuada para ti. Para datos importantes sobre tendencias en préstamos privados, consulta el informe de mercado de LendEDU. Entonces, ¿qué aspecto tiene un préstamo estudiantil privado tradicional?
¿Qué son los préstamos estudiantiles privados tradicionales?
A diferencia de los préstamos federales, que son designados por el gobierno, prestamistas independientes emiten los préstamos estudiantiles privados tradicionales. Pueden ser bancos tradicionales o cooperativas de crédito, u organizaciones específicas de préstamos estudiantiles como Sallie Mae.
Cada organización tiene diferentes requisitos de elegibilidad, tipos de interés y condiciones de reembolso. Así que es una gran idea comparar diferentes opciones antes de elegir una. Aunque los préstamos privados tradicionales no siempre sean tu mejor opción financiera, hay situaciones donde pedir uno tiene sentido. Veamos tres casos en los que podrías considerar un préstamo estudiantil privado.
1. Has alcanzado los límites de préstamo en otras opciones financieras
Si has agotado todas las demás opciones incluyendo becas, subvenciones, ayuda financiera federal y Acuerdos de Participación en Ingresos, pero aún tienes un gap para cubrir tus costes, entonces podrías necesitar considerar préstamos privados tradicionales para posgrado. Los préstamos federales tienen un tope que limita la cantidad que los estudiantes pueden recibir. Ese tope actualmente está en $31.000 para estudiantes de pregrado dependientes. Esos $31.000 son la cantidad total de préstamos federales que un estudiante puede pedir para estudios de pregrado.
Mientras tanto, el coste promedio de matrícula en una universidad pública de cuatro años en el estado es de $10.230 anuales. En cuatro años, son $40.920, más que el límite actual de préstamos federales. Si crees que eso es caro, es solo una fracción del coste en universidades públicas fuera del estado y universidades privadas. Los estudiantes que asisten a escuelas más caras son aún más propensos a necesitar préstamos privados cuando se acaban sus opciones federales.
Esto crea un gap de ayuda financiera que puede requerir préstamos adicionales para pagar el coste de la universidad. Pedir un préstamo privado tradicional puede ayudar a cubrir ese gap.
2. No eres elegible para préstamos federales
La Ayuda Federal Estudiantil establece requisitos específicos que los estudiantes deben cumplir para ser elegibles. Aunque muchos estudiantes pueden cumplir las directrices, no todos lo harán. Por ejemplo, estudiantes que no sean ciudadanos estadounidenses, residentes permanentes o no ciudadanos elegibles no son elegibles para ninguna ayuda federal, incluyendo préstamos federales.
Los estudiantes también pueden perder la elegibilidad. Si tus notas son inferiores a 2.0 y estás matriculado menos de medio tiempo, podrías no ser elegible para ayuda federal.
Otras razones por las que un estudiante podría no calificar para préstamos federales incluyen no registrarse en el Servicio Selectivo antes de los 26 años.
Dicho esto, si un estudiante pierde la elegibilidad para préstamos federales, incluso temporalmente, muchos recurren a préstamos privados tradicionales como una opción para cubrir sus costes. Con los costes universitarios subiendo sin parar, muchos estudiantes necesitan pedir dinero prestado para hacer frente a los pagos.
3. Tus tasas de préstamo privado son más bajas que las de los préstamos federales
Los préstamos federales no se basan en tu historial crediticio. Todos pagan el mismo tipo de interés independientemente de su puntuación de crédito. Esto ayuda a prestatarios con puntuaciones bajas. Sin embargo, una buena puntuación de crédito o un avalista podrían ayudarte a conseguir un tipo de interés más bajo con préstamos privados tradicionales, lo que te ahorraría dinero a largo plazo. Es improbable que los préstamos privados ofrezcan un tipo fijo más bajo que un préstamo federal, pero si el prestatario o avalista tiene un crédito excelente, el interés del préstamo privado puede ser inferior al federal.
Cómo saber si eres elegible para préstamos estudiantiles privados tradicionales
Mientras el gobierno considera tu nivel de necesidad financiera al emitir ayuda, los prestamistas privados tienen requisitos diferentes. Los factores que se consideran pueden incluir tus ingresos, puntuación de crédito, si tienes avalista y ratio deuda-ingresos. La elegibilidad variará según el prestamista, pero tener una puntuación de crédito baja o nulo historial crediticio probablemente dificultará que califiques. Tener un avalista puede ayudar si su puntuación e ingresos cumplen los requisitos.
En general, la decisión de pedir préstamos estudiantiles privados tradicionales es una que debes considerar cuidadosamente. Si ya has agotado las opciones de préstamos federales y Acuerdos de Participación en Ingresos pero aún necesitas fondos para la escuela, un préstamo privado tradicional puede ser una buena opción para terminar tus estudios.
Analiza cuidadosamente tus opciones antes de pedir préstamos privados tradicionales. Si te interesa saber más sobre buenas opciones de ayuda financiera, escuelas o programas, ¡consulta nuestra página de estudiantes!
-

Préstamos Estudiantiles: Guía Completa para Solicitar y Gestionar
La universidad es cara: solicitar préstamos estudiantiles puede ayudarte a gestionar el coste. Solicitar préstamos estudiantiles se parece mucho a solicitar una hipoteca. En ambos casos, hay mucha e
-
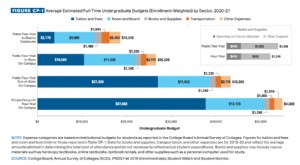
Gasto universitario: Estadísticas clave y tendencias financieras
La universidad se elige para mejorar perspectivas laborales y salariales, pero la realidad financiera del estudiante suele ser tensa. Costes elevados → trabajos múltiples y/o préstamos. Perfil cambian
Artículos Destacados
- Préstamos estudiantiles privados: Guía completa para estudiantes
- Préstamos Estudiantiles Privados sin Avalista: Tus Mejores Opciones
- Entendiendo los Préstamos Estudiantiles: Tipos y Opciones para Prestatarios
- Pago de préstamos estudiantiles: ¿Es la mejor estrategia pagarlos agresivamente?
- Acuerdos de Participación en Ingresos (ISA) vs. Préstamos privados: Comparativa completa
- Préstamos Estudiantiles Federales vs. Privados: Entiende tus Opciones
- Préstamos Estudiantiles para la Universidad: Guía Completa para Solicitar y Pagar
- Consolidación de Préstamos Estudiantiles: Simplifica Pagos y Reduce Costes
- Refinanciación de Préstamos Estudiantiles: ¿Es Adecuada para Ti?
-
 Préstamos Estudiantiles y Quiebra: Lo que Debes Saber
La quiebra generalmente no afecta tus préstamos estudiantiles, pero eso no es cierto en todos los casos. Tu amor por las lenguas romances —español, portugués, francés, italiano y rumano— no conoce lím...
-
 Estrategias de Reembolso de Préstamos Estudiantiles: Guía Completa
Las clases han terminado para siempre y ahora tienes que empezar a devolver esos préstamos. ¿Cuál es tu plan de ataque? No faltan estadísticas que muestren el coste creciente de la educación postsec...