
Staycations y Buy-to-Let: Cómo el turismo doméstico impacta la inversión inmobiliaria

Con restricciones en los viajes y requisitos de cuarentena desalentadores, incluso los devotos adoradores del sol dan la espalda a las vacaciones de largo recorrido en favor de las vacaciones en el propio país (staycations) en la era del Covid-19. Con la futura relación del Reino Unido con la UE también pareciendo cada vez más incierta, la popularidad del turismo doméstico no está destinada a disminuir pronto. De hecho, las reservas de casas de vacaciones en el Reino Unido del 1 de julio al 31 de agosto vieron un aumento del 156 por ciento comparado con el mismo período de 2019 según el buscador de alquileres vacacionales Holidu y las reservas para 2021 han visto un aumento del 62 por ciento comparado con 2019 según Historic UK.
Entra el auge de la popularidad de la propiedad de alquiler vacacional buy-to-let. Sin embargo, hay algunas cosas que los potenciales compradores de buy-to-let deberían considerar antes de lanzarse a Rightmove y Zoopla en busca de esa inversión de alquiler soñada.
Por ejemplo, ¿cuáles son las diferencias entre comprar una propiedad residencial o una inversión buy-to-let? ¿Cuáles son las ventajas de los alquileres vacacionales a corto plazo? ¿Dónde están los actuales puntos calientes inmobiliarios y qué impacto tendrán los próximos cambios legislativos en propiedades buy-to-let en 2021? Sigue leyendo para descubrirlo.
¿Cuáles son las diferencias entre comprar una propiedad residencial o una inversión buy-to-let?
A menos que compres una propiedad buy-to-let directamente en efectivo (¡suerte la tuya!), necesitarás un tipo de hipoteca diferente a la hipoteca residencial normal, que se conoce imaginativamente como hipoteca buy-to-let.
La mayoría de las hipotecas buy-to-let son de solo interés, lo que puede parecer más barato en términos de pagos mensuales. Sin embargo, los prestamistas requieren un depósito más alto (del 25-40% del precio total de la propiedad) y a menudo tendrás que pagar comisiones iniciales y tasas de interés más altas. También tendrás que pagar más en impuesto de timbre por una segunda propiedad que no sea tu residencia principal, con un recargo adicional del 3 por ciento. Con una hipoteca de solo interés también habrá una suma global mucho mayor del capital a pagar al final del plazo hipotecario.
Como arrendador, también tendrás ciertas obligaciones legales que cumplir. Necesitarás contratar el seguro de arrendador más completo (y costoso), asegurar que la propiedad cumple estrictos requisitos de salud y seguridad y cubrir la mayoría de los costes de reparaciones y mantenimiento. Si no deseas ser responsable de encontrar inquilinos y la gestión diaria de la propiedad, también necesitarás pagar a una empresa de gestión inmobiliaria y/o agencia de alquileres para que realicen estas tareas por ti.
Como en cualquier compra de propiedad, la investigación es clave para obtener el mejor retorno de tu inversión. Pero quizás aún más con una propiedad que planeas alquilar, ya sea a corto o largo plazo. Antes de encontrar una propiedad para comprar, habla con agentes de alquiler en la zona local para calibrar el nivel de ingresos potenciales de alquiler y asegurar que esto cubrirá el coste de tu hipoteca, mantenimiento de la propiedad, obligaciones de arrendador y cualquier otro coste asociado.
¿Cuáles son las ventajas de alquilar tu propiedad a corto plazo para alquileres vacacionales?
Para compradores que quieren aprovechar la exención del impuesto de timbre y hacer una inversión en propiedad, ¿es mejor alquilar la propiedad a largo plazo con un contrato de arrendamiento asegurado, o tomar alquileres vacacionales flexibles a corto plazo?
Cuando hablamos de un alquiler vacacional "a corto plazo", esto es generalmente un período de alquiler de alrededor de 3 noches a unas pocas semanas. Un alquiler de propiedad a largo plazo suele clasificarse como un período de alquiler de 6 o 12 meses como mínimo.
La explosión de popularidad de sitios como Airbnb ha hecho mucho más fácil para los arrendadores alquilar sus propiedades a corto plazo a un coste menor del que esperarías usando una empresa de gestión inmobiliaria o de reservas de cabañas y muchos arrendadores están dando el salto. Esto también te da la ventaja añadida de poder disfrutar de la propiedad tú mismo de vez en cuando.
Y aunque no puedas garantizar una ocupación durante todo el año como lo harías con una propiedad de alquiler a largo plazo (aunque tus inquilinos aún pueden dejarte colgado con un mes de aviso), muchos alquileres vacacionales en zonas populares del Reino Unido verán tasas de ocupación de hasta 40 semanas al año. Y, por supuesto, la principal ventaja de un alquiler vacacional es el retorno potencial. Durante las temporadas altas escolares y de verano, tu casa de vacaciones puede darte la misma cantidad que ganarías en un mes con un buy-to-let tradicional con solo una reserva de una semana, con el potencial de ganar alrededor de un 30% más anualmente que una propiedad buy-to-let.
¿Dónde están los actuales puntos calientes inmobiliarios?
Mientras que Salford, Mánchester y Leeds encabezan la lista de las mejores zonas para comprar propiedades buy-to-let en alquileres a largo plazo, cuando se trata de alquileres vacacionales, la popularidad de zonas en ubicaciones rurales escénicas cerca de puntos turísticos populares ha aumentado aún más en la era del Covid-19. De hecho, los agentes inmobiliarios en zonas rurales reportan tres veces la cantidad de interés este año por compradores en busca de ingresos por alquiler vacacional.
Ya una de las zonas más populares para alquileres vacacionales en el Reino Unido, St Ives en Cornualles vio casas vendiéndose a inversores buy-to-let dentro de 20 minutos de ponerse en venta cuando el mercado inmobiliario reabrió tras el confinamiento inicial de marzo-mayo 2020. Pero con muchos agentes viendo hasta un 80% de su negocio en buy-to-let vacacionales y segundas residencias, la competencia en el Suroeste es bastante feroz con un precio a la altura.
Mientras que quienes compran propiedades adicionales en Escocia siguen sujetos a un recargo del 4 por ciento y los umbrales para el equivalente del impuesto de timbre en Escocia y Gales han aumentado a 250.000 libras (desde 145.000 y 180.000 respectivamente), aún hay algunas grandes ofertas inmobiliarias y los compradores pueden obtener mucho más por su dinero en un mercado menos competitivo.
¿Qué impacto tendrán los próximos cambios legislativos en propiedades buy-to-let en 2021?
Los arrendadores verán más cambios en los arreglos fiscales en el año fiscal 2020-21 a medida que se elimina progresivamente la desgravación fiscal por intereses hipotecarios y se hacen ajustes al impuesto sobre ganancias de capital. También se ha sugerido que se pueda introducir un nuevo recargo de impuesto de timbre para compradores fuera del Reino Unido que inviertan en propiedad aquí y los inversores inmobiliarios basados en el Reino Unido observan cautelosamente cualquier ajuste al recargo del 3% de impuesto de timbre para propiedades adicionales que se introdujo en 2016.
Pero no son malas noticias, y las propuestas de reformas de arrendamiento que parecen haberse estancado en 2020 se espera que ganen impulso en 2021. Espera ver límites introducidos para cargos de servicio, permisos y rentas de suelo en propiedades de arrendamiento existentes, la oportunidad de comprar un arrendamiento de mucha mayor duración (eliminando así la renta de suelo) y la prohibición de vender nuevas viviendas en régimen de arrendamiento.
-
Entendiendo el Ingreso Bruto: Definición e Implicaciones Fiscales
Este artículo ha sido verificado por nuestros editores y un miembro del equipo de especialistas de producto de Credit Karma Tax®, dirigido por la Gerente Senior de Operaciones Christina Taylor. Se ha
-
El paro en EE. UU. baja al 6 % en marzo: qué implica para las próximas ayudas
Marzo fue un buen mes para el empleo. Veamos cómo puede afectar a futuras medidas de alivio. Cuando estalló la pandemia, el empleo se destruyó a un ritmo vertiginoso y la tasa de desempleo alcanzó un
Artículos Destacados
- Movimiento verde y sector energético: impacto y perspectivas
- Anualidades Explicadas: Cómo Funcionan y Si Son Adecuadas para Usted
- Seguro FDIC: Qué Es y Cómo Protege tus Depósitos
- Entendiendo los Permisos Laborales (Furloughs): Impacto en tus Finanzas durante el COVID-19
- Cash App: Guía Completa para Enviar, Recibir y Usar Dinero Móvil
- Financiamiento del propietario: Guía completa para compradores y vendedores
- Impuesto de Autoempleo 2021-2022: Definición y Guía de Cálculo
- El mayor gasto en la jubilación: comprender y minimizar los costes de vivienda
- Ofertas de marzo: guía de compras inteligente (qué comprar y qué evitar)
-
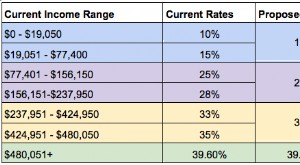 Plan fiscal del GOP: cambios clave y qué significan para ti
La Cámara publicó la semana pasada el esquema de un plan para introducir cambios importantes en el código tributario actual, una maniobra que ahora protagoniza titular tras titular a medida que el pla...
-
 Entendiendo el Formulario 1095: Cobertura médica explicada
Este artículo fue verificado por nuestros editores y Rachel Weatherly, especialista de producto fiscal con Credit Karma Tax®. El formulario fiscal 1095 apareció tras la aprobación de la Ley de Cuidado...