
Préstamos de Nómina (Payday Loans): Cómo Funcionan y sus Riesgos
Los préstamos de nómina (payday loans) son pequeños préstamos sin garantía que se devuelven en tu próximo día de pago. De ahí el nombre. Sin embargo, estos préstamos no son para débiles de corazón. A menudo parecen una forma tentadora y rápida de conseguir efectivo inmediato.
Pero, más a menudo de lo que parece, hay comisiones ocultas y tipos de interés altos que pueden atraparte en deudas. Los préstamos de nómina pueden ser una buena opción siempre que seas inteligente y prudente. Es importante que sepas qué vas a obtener y qué se espera a cambio.
Aquí tienes lo que necesitas saber sobre los préstamos de nómina y cómo funcionan.
¿Qué Son los Préstamos de Nómina?
Generalmente, son préstamos sin garantía de 500 dólares o menos que deben devolverse en tu próximo día de pago. Suelen ser un último recurso para prestatarios con mal crédito y sin otras opciones. Estos préstamos suelen tener un tipo de interés mucho más alto que los préstamos tradicionales.
También atraen comisiones mucho más elevadas. Un prestamista directo no suele hacer una verificación de crédito dura. Así que, si un prestamista no se interesa por tu puntuación crediticia, puede que estés tratando con un prestamista de nómina.
¿Cómo Funcionan los Préstamos de Nómina?
Normalmente, los préstamos de nómina se obtienen mediante un proceso de solicitud online o en una ubicación física. Tu prestamista de nómina puede solicitar una verificación de crédito dura para ver tu puntuación. Sin embargo, en el caso de los préstamos de nómina, los prestamistas directos normalmente no se interesan por tu puntuación crediticia.
Lo más probable es que tengas que aportar prueba de ingresos y tu fecha de pago para asegurar que el préstamo se devuelve. La devolución no es un proceso único. A veces, puedes dar al prestamista un cheque posfechado que se depositará en tu próximo día de pago.
También puedes autorizar al prestamista a retirar los fondos de tu cuenta una vez que hayas cobrado. También debes saber que los prestamistas de nómina no suelen cobrar tipos de interés tradicionales. Calculan comisiones por el préstamo y las añaden al saldo a devolver.
En algunas circunstancias, un prestamista puede ofrecerte una prórroga (rollover) si no puedes pagar cuando llega tu día de pago. Una prórroga te permite pagar solo la comisión inicial hasta tu próximo día de pago. Estas comisiones pueden acumularse rápidamente. Por eso algunos dicen que es difícil salir del ciclo de deuda de los préstamos de nómina.
Conclusión
Solicitar un préstamo de nómina online puede ser muy beneficioso en las circunstancias adecuadas. Si tu historial financiero es sano pero solo necesitas efectivo, un préstamo de nómina suele ser una buena opción. Solo recuerda que conllevan riesgos.
Antes de solicitar un préstamo de nómina, habla con bancos y cooperativas de crédito sobre tus otras opciones. Hay otras alternativas de las que estar al tanto, pero a veces simplemente no se adaptan a tu situación actual. Si crees que necesitas un préstamo de nómina, busca un prestamista de confianza para un proceso fluido y fiable.
-

Acciones Explicadas: Guía para Principiantes para Entender el Mercado Bursátil
Lo más probable es que escucharas sobre el mercado de valores por primera vez de niño. Oíste la frase Wall Street tan a menudo que imaginabas que era algún lugar lejano y mítico, como Oz. Pero incluso
-

Entendiendo los Dividendos: Guía para Ingresos de Inversión
Ya seas un trader activo que se sumerge en lo profundo del mercado o un inversor pasivo que surfea las olas de volatilidad, los dividendos son una forma en que tus inversiones pueden dar un empujón a
Artículos Destacados
- Entendiendo los Dividendos: Guía para Ingresos por Inversiones
- Contratos Inteligentes: Guía Completa sobre su Funcionamiento y Aplicaciones
- Robo-Advisors: Guía Completa para la Inversión Automatizada
- Entender los Préstamos de Día de Pago: Riesgos, Costos y Alternativas
- Entendiendo las Pensiones: Guía Completa para el Ahorro de Jubilación
- Fideicomisos de Inversión Inmobiliaria (REITs): Guía Completa
- Entendiendo los Dividendos: Guía para Principiantes sobre Ingresos por Acciones
- Entender las primas de seguro: Guía completa
- Bonos del Tesoro de EE. UU.: Guía para Principiantes en Inversiones Seguras
-
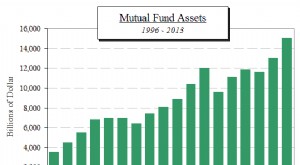 Entendiendo los Fondos Mutuos: Una Guía Completa
[Esta es la primera entrega de una serie que examina los fondos índice. Primero discutiremos el mercado de fondos mutuos gestionados para formar una base de comparación con los fondos índice. En la Pa...
-
 Bonos de Ahorro de EE. UU.: Guía para Principiantes en Ahorro Universitario
De niño, mis padres y mi abuela compraron bonos de ahorro de EE. UU. (US Savings Bonds) para mis hermanos y para mí pensando en la universidad. Fue un gesto muy generoso y canjeé mis bonos cuando fui ...