
Beneficio por Acción (BPA): Guía Completa
El beneficio por acción (BPA) (Earnings Per Share - EPS) es una métrica clave para determinar la porción del beneficio de la empresa que corresponde a cada accionista común. El BPA mide la asignación de beneficio de cada acción común en relación con el beneficio total de la empresa. Las NIIF usan el término "acciones ordinarias" para referirse a las acciones comunes.

La cifra del BPA es importante porque la usan inversores y analistas para evaluar el desempeño de la empresa, predecir beneficios futuros y estimar el valor de sus acciones. Cuanto mayor sea el BPA, más rentable se considera la empresa y más beneficios están disponibles para distribuir a sus accionistas.
Ejemplo de Beneficio por Acción

Estructuras de Capital
Las estructuras de capital que no incluyen valores potencialmente dilutivos se llaman estructuras de capital simples. Por el contrario, las estructuras de capital complejas incluyen dichos valores.
Los valores dilutivos son cualquier instrumento financiero que pueda convertirse o aumentar el número de acciones comunes en circulación. Pueden ser bonos convertibles, acciones preferentes convertibles, opciones sobre acciones o warrants.
BPA Básico y Diluido
Existen dos tipos de beneficio por acción: básico y diluido. Reportar el BPA básico es obligatorio porque aumenta la comparabilidad entre empresas. El BPA diluido se requiere para reducir el riesgo moral (moral hazard).
Sin BPA diluido, sería más fácil para la dirección engañar a los accionistas sobre la rentabilidad de la empresa, emitiendo valores convertibles que no requieren emisión inmediata de acciones comunes pero pueden llevarla en el futuro.
| BPA Básico | BPA Diluido |
|---|---|
| Muestra cuánto de los beneficios de la empresa se atribuye a cada acción común | Cantidad de beneficios atribuibles a cada accionista común en un escenario hipotético donde todos los valores dilutivos se convierten en acciones comunes |
| BPA = (Beneficio neto disponible para accionistas) / (Número medio ponderado de acciones en circulación) | Cantidad de beneficios atribuibles a cada accionista común en un escenario hipotético donde todos los valores dilutivos se convierten en acciones comunes |
| El BPA básico es siempre mayor que el diluido | El BPA diluido es siempre menor que el básico |
Fórmula del BPA Básico
El beneficio neto disponible para accionistas a efectos del BPA se refiere al beneficio neto menos dividendos en acciones preferentes. Los dividendos pagaderos a accionistas preferentes no están disponibles para los comunes y deben deducirse para calcular el BPA.
Hay dos tipos de acciones preferentes: acumulativas y no acumulativas. Para las acumulativas, el derecho del accionista preferente debe deducirse siempre, independientemente de si se declaran o pagan. Solo se considera el dividendo del periodo actual, no los atrasados. Para las no acumulativas, los dividendos solo se deducen si han sido declarados.
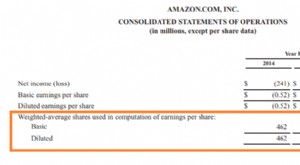
Para determinar el número total de acciones comunes, se calcula el número medio ponderado de acciones ordinarias en circulación. Se usa un promedio ponderado en lugar del número a fin de año porque el número de acciones comunes cambia frecuentemente durante el año.
Ejemplo de Cálculo
Supongamos que el 1 de enero de 2017, la empresa XYZ reporta:
- Acciones preferentes: 1.000.000 autorizadas, 400.000 emitidas y en circulación, dividendo de $4 por acción al año, acumulativas, convertibles a razón de 1 preferente por 5 comunes.
- Acciones comunes: 5.000.000 autorizadas, 800.000 emitidas y en circulación, sin valor nominal ni dividendo fijo.
Calcular BPA básico si el beneficio neto fue $2.234.000.
Paso 1: Calcular beneficio neto disponible para accionistas comunes
Beneficio neto: $2.234.000
Menos: Dividendos preferentes acumulativos: ($1.600.000)
Beneficio neto disponible para accionistas comunes: $634.000
Paso 2: Número Medio Ponderado de Acciones en Circulación
En el ejemplo no hay emisión ni recompra de acciones comunes, por lo que el promedio ponderado es igual a las acciones en circulación: 800.000.
Paso 3: Aplicar la fórmula del BPA Básico

Descarga la Plantilla Gratuita
Introduce tu nombre y email en el formulario y descarga la plantilla gratuita ahora.
Cálculo del BPA Diluido
Al calcular el BPA diluido, siempre debemos considerar e identificar todas las acciones ordinarias potenciales.
Una acción ordinaria potencial describe cualquier instrumento financiero que pueda dar lugar a una o más acciones comunes en el futuro. Por tanto, una acción potencialmente dilutiva es aquella que reduce el BPA porque aumenta el denominador (número de acciones). Como se mencionó, las acciones ordinarias potenciales incluyen:
- Bonos convertibles en acciones comunes
- Acciones preferentes convertibles en acciones comunes
- Opciones y warrants que permiten comprar acciones comunes a un precio predeterminado
Siempre usamos el método de conversión (if-converted method). Este asume que el valor se convierte en acciones comunes al inicio del periodo (salvo que se indique lo contrario) y que la empresa no pagó intereses ni dividendos preferentes durante el año porque se asume la conversión al inicio.
Recuerda que los intereses de bonos son gasto deducible de impuestos, mientras que los dividendos de acciones preferentes no lo son. Finalmente, para opciones y warrants, solo consideramos las que están "in-the-money" (precio de ejercicio inferior al precio medio de mercado de las acciones).
Explicación en Video del Beneficio por Acción (BPA)
Mira el video corto a continuación para entender rápidamente los conceptos principales: qué es el BPA, su fórmula y un ejemplo de cálculo.
Importancia del Beneficio por Acción (BPA)
Los inversores compran acciones para obtener dividendos y venderlas en el futuro a precios mayores. La capacidad de ganancia de una empresa determina los pagos de dividendos y el valor de sus acciones en el mercado. Por tanto, la cifra de BPA es muy importante para accionistas comunes actuales y potenciales.
Sin embargo, la verdadera capacidad de ganancia no puede evaluarse con el BPA de un solo periodo contable. Los inversores deben calcular el BPA de varios años y compararlo con el de empresas similares para elegir la mejor opción de inversión.
Una empresa con un aumento constante en su BPA suele considerarse una opción fiable para invertir. Además, los inversores deben usar el BPA junto con otros ratios para estimar el valor futuro de las acciones.
Opciones sobre Acciones: ¿Buenas o Malas?
Muchas empresas emiten opciones y warrants a sus empleados como parte de su paquete de beneficios. ¿Es atractivo o solo una táctica de marketing? Aunque pueden ser útiles, también tienen limitaciones. Veamos ventajas y desventajas.
| Ventajas | Desventajas |
|---|---|
| Aborda el riesgo moral: los empleados se motivan a trabajar más porque el valor de su compensación puede aumentar con mejor desempeño. | Los empleados pueden tener baja tolerancia al riesgo y no gustarles el riesgo inherente a las opciones. |
| Suelen tener un periodo de vesting (consolidación) en que solo pueden ejercerse luego, lo que ayuda a retener talento. | Si los empleados no entienden el valor de las opciones, no las considerarán un beneficio. |
| Al ejercerse, los empleados se convierten en accionistas, asegurando que actúen en el mejor interés de la empresa. | Los empleados tienen capacidad limitada para afectar el precio de la acción, por lo que las opciones pueden no ser suficientemente motivadoras. |
Lecturas Relacionadas
CFI es el proveedor global oficial de la certificación Financial Modeling and Valuation Analyst (FMVA)™, diseñada para transformar a cualquiera en analista financiero de clase mundial. Para aumentar tus conocimientos y avanzar en tu carrera, consulta los siguientes recursos gratuitos de CFI:
-
Beneficio por Acción (BPA): Guía Completa para Inversores
El BPA (Beneficio por Acción) es la forma más sencilla para que los inversores evalúen rápidamente cuánto gana una empresa en relación con el precio de su acción.El BPA ofrece a los inversores una for
-
Entendiendo el Beneficio Por Acción (BPA): Guía completa
El Beneficio Por Acción (BPA) es una métrica importante y vigilada de cerca en las cifras de ganancias de una empresa. Es una de las numerosas herramientas que los inversores pueden usar para analizar
Artículos Destacados
- Entendiendo el BPA TTM: Guía Completa del Beneficio por Acción
- Beneficio por Acción (BPA): Cálculo e Importancia
- Beneficio por Acción en Efectivo (Cash EPS): Guía Completa
- Acciones Comunes vs. Preferentes: Entendiendo las Diferencias
- Beneficio Por Acción (BPA / EPS): Tipos, Cálculo y Qué Nos Dice
- Entendiendo el beneficio por acción (BPA): métodos de cálculo y valoración
- Beneficio por acción: tipos de cálculo y qué significan
- Entender el Beneficio Por Acción (BPA): Una métrica clave de inversión
- BPA vs. BPD: Entendiendo Beneficios y Dividendos por Acción
-
 Acciones en circulación ponderadas: Definición, cálculo y EPS
-
 Acciones Fraccionadas (Fractional Shares): Qué Son y Ventajas
Una acción fraccionada (fractional share) es una porción de una acción completa. Surgen en splits (divisiones) de acciones, planes de reinversión de dividendos (DRIP) u otras operaciones corporativas ...