
Beneficio por Acción (BPA): Cálculo e Importancia
El beneficio por acción (BPA) es una medida que asigna el beneficio o pérdida de una empresa por cada acción en circulación. Esta cifra se publica en la cuenta de resultados al final de cada periodo contable. Por ejemplo, una empresa puede reportar un BPA de 0,50 euros por acción para el trimestre anterior. Dado que el BPA indica la rentabilidad por acción, esta métrica influye significativamente en el precio de la acción.
Fórmula del Beneficio por Acción
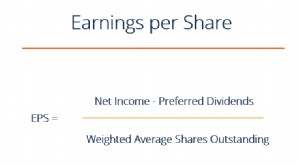
El BPA es igual al beneficio después de impuestos menos los dividendos de acciones preferentes, dividido por el número de acciones ordinarias en circulación. Supongamos que el beneficio neto de una empresa menos dividendos preferentes asciende a 3 millones de euros al año. Si hay 1,25 millones de acciones ordinarias en circulación, se divide 3 millones entre 1,25 millones. El BPA es de 2,40 euros por acción.
Ajustes al BPA
No es inusual que el número de acciones en circulación cambie durante un periodo contable. Para compensar, se utiliza el número medio ponderado de acciones. Este se calcula sumando las acciones en circulación al inicio del periodo más el producto del cambio en el número de acciones multiplicado por la proporción del periodo que estuvieron en circulación. Otro ajuste es el BPA diluido. Las empresas suelen emitir opciones sobre acciones, warrants u otros valores convertibles en acciones ordinarias. Para calcular el número de acciones en un BPA totalmente diluido, se suman las acciones potenciales a las reales en circulación.
-
Beneficio por Acción (BPA): Guía Completa
El beneficio por acción (BPA) (Earnings Per Share - EPS) es una métrica clave para determinar la porción del beneficio de la empresa que corresponde a cada accionista común. El BPA mide la asignación
-
Beneficio por Acción (BPA): Guía Completa para Inversores
El BPA (Beneficio por Acción) es la forma más sencilla para que los inversores evalúen rápidamente cuánto gana una empresa en relación con el precio de su acción.El BPA ofrece a los inversores una for
Artículos Destacados
- Cálculo de ingresos futuros perdidos en casos de lesiones personales y negligencia médica
- Cálculo de Beneficios Normalizados: Guía para Análisis Financiero
- Entiende el TERP: cálculo del precio teórico ex derechos
- Cómo calcular el BPA (Beneficio Por Acción) esperado: guía sencilla
- Cálculo del Precio de las Acciones: Guía sobre Capitalización Bursátil
- Cálculo de Beneficios en Penny Stocks: Guía Completa
- Beneficios retenidos: tamaño y crecimiento de la empresa
- Beneficio Por Acción (BPA / EPS): Tipos, Cálculo y Qué Nos Dice
- Entender el Beneficio Por Acción (BPA): Una métrica clave de inversión
-
 Entendiendo la Capitalización Bursátil: Guía para Inversores
Consejo Los inversores a menudo categorizan acciones según su capitalización bursátil. Aunque no hay un estándar oficial, large-cap suele referirse a una capitalización superior a 5.000 millones de $...
-
 Entendiendo el Beneficio por Acción (BPA): Fórmula y Cálculo
El BPA es un ratio financiero que divide el beneficio neto disponible para accionistas comunes por el promedio de acciones en circulación (acciones en circulación promedio ponderado) durante un period...