
Beneficio Por Acción (BPA / EPS): Tipos, Cálculo y Qué Nos Dice
Beneficio Por Acción (BPA / EPS - Earnings Per Share) es el beneficio neto atribuible a cada acción ordinaria en circulación. Es el denominador del PER y brújula de la rentabilidad por acción. Pero no todos los BPA son iguales: las empresas reportan varias versiones. Entenderlas evita sorpresas.
Los 5 Tipos Principales de BPA
1. BPA GAAP (Reportado / Básico / Diluido)
- Calculado bajo NIIF / US GAAP obligatorio en estados financieros auditados (10-K, 20-F).
- Básico: Beneficio neto / Media ponderada acciones en circulación.
- Diluido: Incluye efecto de opciones, warrants, convertibles, RSUs "in the money". Más conservador y realista.
- Ojo: Incluso bajo GAAP, hay estimaciones (provisiones, vida útil activos, valoración goodwill) que la gestora puede "gestionar". Lee siempre las notas a cuentas.
2. BPA Pro Forma (No GAAP / Ajustado)
- La empresa excluye partidas "no recurrentes" o "no caja": reestructuraciones, amortización goodwill/intangibles, plusvalías/minusvalías venta activos, compensación en acciones, impacto fiscal de lo anterior.
- Objetivo declarado: mostrar "rendimiento operativo subyacente".
- Riesgo: No hay estándar. Cada empresa define sus ajustes. A menudo excluyen gastos recurrentes disfrazados de "no recurrentes". Compara con GAAP y cuestiona cada ajuste.
3. BPA Recurrente / Normalizado (Ongoing EPS)
- Parte del beneficio neto "normalizado": excluye elementos verdaderamente puntuales (venta filial, indemnización seguros, cambio contable).
- Base para proyecciones de analistas y guidance de la empresa.
- Más fiable que Pro Forma si la empresa es transparente y consistente en qué excluye.
4. BPA Titular / Consenso (Headline EPS)
- El titular que sale en prensa/TV: puede ser GAAP, Pro Forma, o estimación consenso analistas (IBES/Refinitiv).
- No operes solo con este dato. No sabes qué incluye. Ve a la fuente (nota de resultados, presentación, transcripción).
5. BPA Caja (Cash EPS)
- Flujo de Caja Operativo (FCO) / Acciones diluidas medias.
- Mide generación real de caja por acción. Difícil de manipular (el FCO es menos discrecional que beneficio neto).
- Indica liquidez y capacidad de pagar dividendo, recomprar, reducir deuda, crecer sin financiación externa.
- Útil en sectores intensivos en capex (telecos, utilities) donde amortizaciones distorsionan BPA contable.
Tabla Resumen Comparativa
| Tipo | Base | Uso Principal | Fiabilidad | Cuidado |
|---|---|---|---|---|
| GAAP Básico/Diluido | Beneficio neto contable | Legal, comparabilidad histórica, PER reportado | Media-Alta | Estimaciones contables, gestión de resultados |
| Pro Forma / Ajustado | Beneficio neto - ajustes empresa | Comunicación gestora, a veces guidance | Baja-Media | Sin estándar, "cherry-picking" de ajustes |
| Recurrente / Normalizado | Beneficio neto - items puntuales claros | Proyecciones analistas, valoración | Media-Alta | Definición de "puntual" subjetiva |
| Headline / Consenso | Variable (GAAP, Pro Forma, estimación) | Titulares, reacción cortoplacista mercado | Baja | Opaco, no verificable al instante |
| Cash EPS | Flujo caja operativo | Capacidad real de retribución/crecimiento | Alta | No refleja mantenimiento capex necesario |
Conclusión Práctica
Para valorar: BPA Diluido GAAP (histórico) + BPA Recurrente normalizado (proyección) + Cash EPS (capacidad real). Ignora el Headline. Exige reconciliación GAAP ↔ No GAAP en la presentación de resultados. La calidad del beneficio se ve en la convergencia de estas métricas a lo largo del ciclo.
-
Beneficio por Acción (BPA): Guía Completa para Inversores
El BPA (Beneficio por Acción) es la forma más sencilla para que los inversores evalúen rápidamente cuánto gana una empresa en relación con el precio de su acción.El BPA ofrece a los inversores una for
-
Entendiendo el Beneficio Por Acción (BPA): Guía completa
El Beneficio Por Acción (BPA) es una métrica importante y vigilada de cerca en las cifras de ganancias de una empresa. Es una de las numerosas herramientas que los inversores pueden usar para analizar
Artículos Destacados
- EBITA vs. EBITDA vs. BPA: Comprendiendo las Métricas Clave de Beneficios
- Beneficio por Acción (BPA): Cálculo e Importancia
- Entendiendo el beneficio por acción (BPA): métodos de cálculo y valoración
- Beneficio por Acción Diluido (Diluted EPS): Qué Es y Cómo Usarlo
- Beneficio por acción: tipos de cálculo y qué significan
- Entender el Dividendo por Acción: Guía Completa
- Entender el Beneficio Por Acción (BPA): Una métrica clave de inversión
- Rotación de Acciones (Share Turnover): Medida de Liquidez y Actividad Bursátil
- BPA vs. BPD: Entendiendo Beneficios y Dividendos por Acción
-
 Beneficio por Acción (BPA): Guía Completa
El beneficio por acción (BPA) (Earnings Per Share - EPS) es una métrica clave para determinar la porción del beneficio de la empresa que corresponde a cada accionista común. El BPA mide la asignación ...
-
 Entendiendo el Beneficio por Acción (BPA): Fórmula y Cálculo
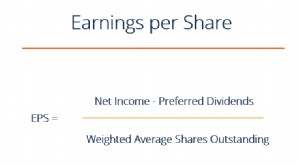
El BPA es un ratio financiero que divide el beneficio neto disponible para accionistas comunes por el promedio de acciones en circulación (acciones en circulación promedio ponderado) durante un period...