
Calculadora de asequibilidad: Determina tu verdadero presupuesto para comprar casa
Al planear la compra de una vivienda, es divertido fantasear y visualizarte en la casa de tus sueños. Si ya has reducido los vecindarios que te gustan y has hecho tu lista de imprescindibles y deseables, esperamos que ya hayas considerado cuánto puedes permitirte.
Todos hemos oído la expresión "casa pobre" —cuando gastas tanto de tus ingresos en hipoteca, servicios, impuestos y mantenimiento que no te queda dinero para mucho más. Teniendo esto en cuenta, es importante no perder tiempo mirando casas fuera de tu presupuesto. Aquí tienes algunas fórmulas simples, consejos y referencias para ayudarte a encontrar una casa que te sientas cómodo pagando y un hogar en el que vivir felizmente por años.
Construye tu crédito
Esto es Préstamos 101: Para calificar para un préstamo, quieres tener un buen puntaje crediticio. Cuanto mejor sea el puntaje, mejor tasa de interés obtendrás al solicitar tu hipoteca. En esta etapa, probablemente aún no estés listo para buscar un préstamo hipotecario, pero construir crédito lleva tiempo y esfuerzo, así que es el mejor lugar para empezar.

Tener una cuenta corriente o de ahorros que refleje tus ingresos y gastos, más pagar tus facturas a tiempo, son los dos indicadores más importantes de buen crédito. Para seguir construyendo tu crédito, intenta reducir tu deuda pendiente y mantener la deuda existente bajo control. El objetivo es mejorar tu puntaje crediticio y tu ratio deuda-ingresos.
Conoce tu ratio deuda-ingresos
Tu ratio deuda-ingresos es la cantidad de deuda que tienes (pagos de tarjetas, préstamos estudiantiles, préstamos de auto, etc.) comparada con tus ingresos totales. El ratio ayuda a los prestamistas hipotecarios a evaluar cuánta deuda adicional puedes manejar, ayudándoles a decidir si te dan un préstamo hipotecario.
Como regla general, debes aspirar a tener un ratio deuda-ingresos bajo, idealmente menos del 36% para calificar cómodamente para un préstamo hipotecario. Para calcular, simplemente suma tus obligaciones mensuales recurrentes de préstamo (incluyendo cualquier dinero que debas que aparezca en tu informe crediticio).
Tus ingresos pueden incluir cualquier ganancia, así como cualquier dinero que generes de propiedades de inversión u otras fuentes de ingresos adicionales. Simplemente divide por tu ingreso mensual bruto, o usa esta útil calculadora de Bankrate.com para encontrar rápidamente tu ratio.
Calcula tu pago hipotecario
De nuevo, puede que aún no estés listo para solicitar un préstamo hipotecario, pero querrás averiguar cuánto puedes permitirte cada mes para el pago de la vivienda. Esto se basará en los términos de tu hipoteca y el monto total que planeas pedir prestado.
Averigua el precio de compra que puedes permitirte usando una calculadora hipotecaria. Esta calculadora incorpora la tasa de interés actual de tu zona y diferentes tipos de préstamo para ayudarte a determinar tu pago. La Calculadora Hipotecaria de Investopedia proporcionará los cálculos.
Prueba una gama de números que se ajusten a varios montos de entrada y tasas de interés. Incluso si calificas para una gran tasa, pueden cambiar entre cuando empiezas a planear y cuando cierras el trato. Vuelve a la calculadora de vez en cuando y ve cómo tu plan se acerca a la realidad.
Ahorra para tu entrada
Una vez que sepas cuánto pretendes pedir prestado, puedes fijar una meta de ahorro para tu entrada. Por supuesto, puedes empezar a ahorrar para tu futura casa en cualquier momento, así que el momento de este paso puede ser tan pronto como cobres tu primer sueldo, o una vez que decidas que estás cansado de alquilar. La elección es tuya, pero cuanto antes empieces a ahorrar, más entrada podrás apartar y más bajo podrá ser tu pago hipotecario mensual.
Establece un plan de ahorro y evalúa tus hábitos de gasto actuales para ajustar tu presupuesto. Podrías incluso considerar ganar dinero extra con un trabajo secundario, proyecto o afición. Hay muchos programas y apps de finanzas y presupuestos para ayudarte. También podrías calificar para asistencia de entrada dependiendo del tipo de préstamos disponibles para ti.
Considera el seguro hipotecario privado
Si no puedes permitirte hacer una entrada de al menos el 20% en tu casa, tendrás que considerar el seguro hipotecario privado (PMI). El PMI protege a tu prestamista hipotecario si incumples tu préstamo. Las cuotas del PMI dependen del tamaño de tu entrada y de tu puntaje crediticio, requiriendo un pago mensual.
Mantén tu meta en el foco
No dejes que el intimidante proceso de comprar una casa te impida alcanzar tus metas. Usa estos consejos para empezar y formular un plan y estarás en camino hacia poder permitirte la casa de tus sueños. Tú puedes.
-

Calculadora de Asequibilidad: Determina tu Presupuesto para Comprar Vivienda
Comprar una casa conlleva toda una gama de emociones, desde la emoción nerviosa hasta el temor absoluto por el compromiso financiero que estás a punto de asumir. Es fácil simplemente hacer una oferta
-

¿Estás Listo para Comprar una Casa? 5 Preguntas Clave para Decidirlo
Comprar una casa es una de las decisiones financieras más grandes de tu vida; pero, ¿cómo saber cuándo estás listo para comprar? 5 preguntas que te ayudarán a averiguarlo. La rivalidad entre hermanos
Artículos Destacados
- Refinanciar una Vivienda Libre de Cargas: Opciones Explicadas
- Costos de casas modulares: Desglose completo y guía de precios
- Apreciación anual del valor de la vivienda: Tendencias históricas y perspectivas actuales
- Calcula tu Hipoteca Asequible: Guía Completa para Compradores
- Cálculo de Asequibilidad: Entender Cuánta Casa Puedes Comprar
- Calculadora de preaprobación hipotecaria: Determina tu presupuesto para comprar vivienda
- Determina el Tamaño Ideal de tu Vivienda: Guía Completa para Compradores
- Ganancias en OnlyFans: ¿Cuánto Puedes Realmente Ganar?
- Refinanciación hipotecaria: 4 formas de bajar la cuota y ahorrar dinero
-
 Prestaciones por desempleo en Florida: ¿cuánto puedes recibir?
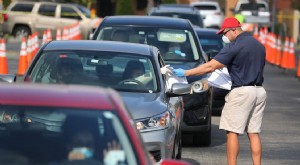
Miguel Díaz, que trabaja para la Ciudad de Hialeah, reparte solicitudes de desempleo a gente en sus vehículos el 8 de abril de 2020 en Hialeah, Florida. La ciudad está distribuyendo los formularios im...
-
 Ahorra y Come Fresco: Los Beneficios Económicos de la Huerta Doméstica
¿Hay algo mejor que un tomate heirloom fresco recogido de tu propio huerto trasero? Para más de 40 millones de hogares estadounidenses, no hay mucho que lo supere. Cultivar tus propios alimentos es un...