
Línea de Crédito con Garantía Hipotecaria (HELOC): Beneficios y Cuándo Usarla
Una HELOC es un préstamo garantizado por tu vivienda. Existen muchas situaciones en las que una HELOC tiene más sentido que otros tipos de préstamos. Aquí te explicamos cuándo y por qué podrías considerar una.
¿Qué es una HELOC y cómo funciona?
HELOC son las siglas en inglés de Home Equity Line of Credit (línea de crédito con garantía hipotecaria). Esencialmente, funciona como una tarjeta de crédito garantizada por tu casa (muchas incluso te proporcionan una tarjeta de débito para acceder al capital). Por esa razón, las HELOC suelen tener tasas de interés mucho más bajas que las tarjetas de crédito, y muchos prestamistas las ofrecen con pocos o ningún costo inicial.
Una gran ventaja frente a las tarjetas de crédito tradicionales es el tamaño de la línea de crédito. Mientras que los límites más altos de tarjetas de crédito pueden ser de 10.000 € o 15.000 €, no es raro que las HELOC lleguen a 50.000 € o más.
La cantidad para la que califiques dependerá de tus ingresos y tu historial crediticio, pero también se calcula en función del valor de tu vivienda.
Por ejemplo, supongamos que un banco presta hasta el 85 % del valor de tu casa. Si tu vivienda vale 200.000 €, podrías pedir prestado hasta 170.000 €.
Pero si ya tienes una hipoteca de 120.000 €, el banco limitará la HELOC a 50.000 € (170.000 € menos 120.000 €).
Las tasas de interés pueden ser tan bajas como el 3,99 % y casi siempre son variables. Los plazos del préstamo pueden variar considerablemente entre prestamistas: uno puede exigir el reembolso total en 10 años, mientras que otro permite hasta 20 años.
Un acuerdo común: período de solo intereses
Un prestamista puede exigir que solo se paguen los intereses durante la primera parte del préstamo, digamos los primeros cinco años. Si es un préstamo a 15 años, requerirán que el principal se amortice durante los 10 años restantes.
Una de las mayores ventajas de las HELOC es la flexibilidad en el uso de los fondos. Por lo general, puedes utilizar el dinero para casi cualquier cosa.
Dónde obtener líneas de crédito con garantía hipotecaria
Para empezar, si quieres acceder al capital de tu vivienda sin asumir más deuda (ni pagar intereses elevados), podrías considerar otra opción llamada participación en el capital (equity sharing), que te permite vender una parte del valor futuro de tu casa a cambio de efectivo.
Hometap ofrece esto, convirtiéndose esencialmente en un coinversor en tu propiedad. Obtienes el efectivo ahora (hasta el 15 % del valor actual de tu casa) y, cuando estés listo para vender, Hometap se lleva su parte de las ganancias. Si no vendes en 10 años, también puedes recomprar su participación.
Los intereses de la HELOC son deducibles de impuestos
Las regulaciones del IRS permiten deducir los intereses que pagas por deudas hipotecarias que no se usan para comprar o mejorar tu residencia principal, si los intereses se pagan sobre un monto de préstamo que no excede los 100.000 $.
Eso significa que puedes pedir prestados hasta 100.000 $ contra una HELOC para fines completamente ajenos a tu vivienda y seguir deduciendo los intereses que pagas sobre el saldo del préstamo.
Cuándo tiene sentido una HELOC
Aunque generalmente debes evitar endeudarte, hay momentos en que una HELOC tiene sentido, especialmente en comparación con las alternativas.
Realizar mejoras en tu vivienda
Una de las razones por las que usar una HELOC para mejorar tu casa tiene sentido es porque estás pidiendo prestado contra tu vivienda y luego reinviertes ese dinero en ella.
Una HELOC tendrá aún más sentido si las mejoras que haces añaden un valor significativo a tu propiedad. Eso ayuda a preservar tu posición de capital incluso mientras accedes a la línea de crédito.
Consolidar tarjetas de crédito de alto interés
Si tienes una HELOC disponible a una tasa del 5 %, tiene mucho sentido consolidar deudas de tarjetas de crédito con tasas entre el 15 % y el 20 %. La reducción en tu pago mensual gracias a la tasa más baja te permitirá pagar la deuda más rápido.
Pagar gastos médicos necesarios no cubiertos
No nos referimos a cirugía estética, sino a gastos médicos que son vitales.
Es desafortunado, pero en el sistema de seguros de salud actual, los deducibles y copagos pueden ser dolorosamente altos. Además, no es raro descubrir que ciertos procedimientos necesarios no están cubiertos por tu seguro. Usar una HELOC para pagar estos gastos puede tener perfecto sentido.
Usar una HELOC como fondo de emergencia de respaldo
Fíjate que no hablamos de usar una HELOC en lugar de un fondo de emergencia, sino como respaldo. Eso significa tenerla disponible estrictamente como segunda línea de defensa en caso de una emergencia grande e inesperada.
Los fondos de emergencia suelen basarse en escenarios estimados de gastos. Pero eso no significa que esos escenarios nunca se superen. Aunque el fondo de emergencia habitual de tres meses de gastos puede ser suficiente en circunstancias normales, nunca está de más tener una línea de crédito abierta lista para acceder en caso de un gasto sustancialmente mayor.
Los inconvenientes de una HELOC
Hasta ahora hemos hablado de las virtudes de las HELOC, pero hay algunos inconvenientes que debes conocer.
Tasas de interés variables
Como la mayoría de las tarjetas de crédito, las HELOC suelen tener tasas de interés variables. Eso significa que, aunque una HELOC puede empezar en un 4,5 % muy asequible, no hay garantía de que no suba al 9 % en el futuro.
Una HELOC puede tener límites de tasa de interés que restringen cuánto puede subir. Debes consultar con el banco para asegurarte de que existen esos límites y saber exactamente cuánto pueden subir y bajo qué circunstancias aumentarán.
Cláusula de pago global (balloon)
Algunas HELOC tienen cláusulas de pago global. Eso significa que puedes estar haciendo pagos mensuales muy bajos que son insuficientes para amortizar el préstamo dentro del plazo establecido.
Digamos que pides prestados 50.000 € a 15 años; si al final de ese plazo aún debes 20.000 €, tendrás que hacer un pago único para liquidar la HELOC. Es una disposición que debes conocer antes de firmar el préstamo.
Reducir el capital de tu vivienda
Es importante entender que cada vez que pides prestado contra una HELOC para cualquier fin, estás reduciendo el capital de tu casa. Esto puede ser un problema grave si planeas vender en el futuro próximo. Es un problema aún mayor si tu vivienda es tu principal activo. Cada vez que dispones de la línea, reduces esa participación de propiedad.
Poner tu casa en riesgo
Cualquier préstamo contra tu vivienda pone tu propiedad en riesgo. Naturalmente, cuanto mayor sea la deuda sobre la casa, mayor el riesgo. Si el valor de la propiedad cae por debajo del total adeudado, estarás bajo el agua (underwater). Eso significa que deberás más de lo que vale la casa, lo que dificultará o incluso imposibilitará venderla o refinanciarla.
Resumen
Usada sabiamente, una HELOC puede ser el acuerdo de crédito más valioso y flexible que tienes. Solo asegúrate de evitar usarla para fines incorrectos y de tener siempre un plan concreto para devolver el dinero prestado.
Lee más
- La verdad: Tu casa no es una inversión
- Cuándo tiene sentido un préstamo personal para consolidar deudas
-
Financiar Muebles: Ventajas, Desventajas y Alternativas
¿Necesitas muebles? Aquí tienes los pros y contras de pedir un préstamo para comprarlos. Mudarse a una casa más grande es emocionante, pero puedes quedarte con habitaciones vacías. Si has vaciado tus
-
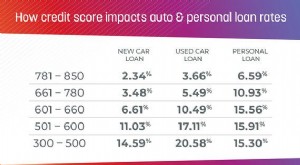
Refinanciación de auto: ¿Es ahora el momento adecuado? | [Tu Empresa]
Ya seas consciente de qué es la refinanciación de auto y cómo refinanciar o estés dando vueltas a darte cuenta de que es algo que podrías querer hacer eventualmente, queda una pregunta importante: ¿C
Artículos Destacados
- Beneficios de Caminar: Por Qué Incorporar Más Paseos a tu Rutina
- Préstamos personales de aprobación instantánea: Riesgos y consideraciones
- HELOC vs. Préstamo con garantía hipotecaria: Comparación completa para propietarios
- Cuándo solicitar un préstamo personal: 4 razones inteligentes
- Invertir en el mercado de valores: 5 razones clave para empezar
- Diversificación global: Mitigar riesgo y maximizar rentabilidad
- Garantía para el Hogar: ¿Es Adecuada para Ti? Protege tu Inversión
- Acuerdos Prematrimoniales para Millennials: ¿Por Qué Tienen Sentido Hoy?
- Préstamos con garantía hipotecaria: guía completa para propietarios
-
 Cuándo usar un préstamo de renovación: 3 escenarios clave
Si planeas renovar tu casa, es posible que no tengas el dinero para pagar el proyecto de golpe, especialmente si se trata de una remodelación importante, como una cocina completa o la instalación de u...
-
 Guía para Comprar un Coche Económico: Cómo Determinar tu Presupuesto
Sigue estos pasos para evitar comprar un coche que supere tu presupuesto. Decide cuánto pagar de entrada El primer paso es decidir cuánto puedes permitirte pagar como entrada. Lo ideal es aportar al ...