
Navegando el Alivio Financiero: Moratoria, Aplazamiento y Opciones de Pago
Si hay un lado positivo al trauma económico provocado por la pandemia del coronavirus (estipulado: estamos forzando un lado positivo), es el número y variedad de opciones de alivio financiero disponibles para los consumidores.
Los hipotecados tienen programas de moratoria. Las aseguradoras de coche dan descuentos en pólizas de coches que se quedan en casa. Los pagos de préstamos estudiantiles federales fueron suspendidos por la Ley CARES, y algunas compañías privadas de préstamos estudiantiles están dispuestas a trabajar con clientes.
Los gobernadores han ordenado paralizar desahucios y desalojos. Las compañías de servicios no cortarán suministros por impago.
Si estás pagando un préstamo de vehículo, hay alivio disponible: contacta al titular de tu pagaré. Bancos, cooperativas de crédito y otros financiadores de préstamos de vehículos están de buen humor. Al fin y al cabo, los impagos son caros; los embargos son costosos y lentos; y los prestamistas realmente no quieren arruinar la relación con un cliente por lo demás fiable.
¿Estás arrendando? Algunos fabricantes de coches están dispuestos a extender arrendamientos seis meses junto con planes de pago de arrendamiento diferidos. Esto puede no significar que obtengas un aumento prorrateado de seis meses en tu límite de kilometraje, sin embargo. Consulta con la empresa de arrendamiento para averiguar si tu extensión incluye kilometraje extra.
Incluso las compañías de tarjetas de crédito tienen oídos comprensivos para los golpeados por el estropicio económico del COVID-19.
Es una gran cantidad de aparente generosidad creciendo de estos tiempos extraordinarios. Y en la mayoría de los casos, todo lo necesario es contactar a la empresa para que pueda registrar y acomodar tu situación.
Aun así, si tus ingresos no han disminuido durante el cierre y la reapertura tan gradual, hazte un favor: resiste toda tentación de subirte al carro de los no pagos.
Mientras otros desenredan finanzas personales complicadas en 2021, tu yo del futuro te agradecerá tu prudencia.
La sabiduría de ceñirte a tu presupuesto actual no puede ser sobreestimada. Si no has sido golpeado por la recesión del cierre, o si estás entre los que temporalmente disfrutan salarios más altos vía beneficios federales de desempleo, no crees problemas futuros para ti mismo.
Haz tus pagos. Ahora. Y cada mes que puedas.
De hecho, con todo el dinero que ahorras no comiendo fuera, comprando moda, yendo al cine, partidos o parques temáticos, puedes estar entre los afortunados que se encuentran nadando en fondos sobrantes. Evita las compras por impulso online. Realmente no necesitas ese estudio de pantalla verde para reuniones de Zoom. En serio. No.
En su lugar, usa tus ahorros para pagar tarjetas de crédito y empezar, o engordar, tu fondo de emergencia. Cuando/si llegue la Segunda Ola©, podrías ser el que espera horas en espera intentando solicitar beneficios de desempleo.
Si, sin embargo, estás entre los financieramente afligidos, aprovechar las vacaciones de pagos mensuales puede ser justo lo que el médico recetó. Antes de lanzarte, y esto debe enfatizarse, asegúrate absolutamente de que estás completamente familiarizado con la letra pequeña.
Obtén Ayuda para Prevenir la Ejecución Hipotecaria
Conoce tus opciones cuando se trata de prevenir la ejecución hipotecaria
Llama Ahora (800) 565-8953Razones para Evitar la Moratoria y los Pagos Diferidos
Entiende los términos, para empezar. Considera condonados y diferidos. Se lanzan mucho, casi como si fuesen intercambiables, pero son seriamente diferentes. Un pago condonado no tiene que recuperarse para mantener tu cuenta al día. Los pagos diferidos, por el contrario, suelen implicar términos estrictos sobre poner el préstamo al día en algún momento.
Cuándo debe ocurrir esa recuperación marca toda la diferencia. ¿El prestamista simplemente añade los pagos perdidos al final del préstamo, o se espera que te pongas al día bastante rápido cuando termina el período de moratoria?
Esto se aplica, especialmente, a las hipotecas que entran en moratoria. Para empezar, no confundas moratoria con condonación.
La moratoria permite al prestatario suspender o recortar pagos por un período determinado sin desencadenar procedimientos de ejecución hipotecaria. A cambio, el prestatario acuerda reanudar pagos regulares en un momento específico, así como recuperar el total diferido (capital e intereses incluidos) para restaurar el buen estado de la cuenta.
Gestionar la segunda mitad de esa ecuación es la parte complicada. En el extremo, los prestamistas exigen el reembolso en un solo pago global. ¡Glup! Otros negociarán un calendario de devolución, o elegirán recuperar los pagos diferidos al final del préstamo.
La buena noticia para aquellos cuyas hipotecas están respaldadas federalmente es que la Ley CARES permite retrasar pagos hasta un año sin acumular intereses adicionales.
Ten en cuenta también esto: Si impuestos, seguros y cuotas de condominio o asociación de propietarios están incluidos en tu pago, tendrás que hacer otros arreglos. La moratoria afecta solo a pagos de capital e intereses.
No te hagas la idea, tampoco, de que solo porque no daña tu puntuación de crédito, conseguir un plan de moratoria no levantará cejas si solicitas una hipoteca en el futuro próximo.
Las políticas de los prestamistas están evolucionando tras esta conmoción de una vez por siglo, así que es difícil predecir cómo los suscriptores ponderarán a los participantes en moratorias relacionadas con el coronavirus. ¿Solicitaste moratoria porque la necesitabas de verdad, o simplemente porque planeabas guardar los pagos mensuales en una cuenta que genera intereses?
Para lo segundo, el consejo superior sigue siendo: Ceñirte a tu presupuesto.
Los emisores de tarjetas de crédito también están haciendo concesiones sin precedentes. Aquellos sufriendo estrés económico relacionado con el coronavirus pueden encontrar a sus prestamistas dispuestos a hacer lo siguiente:
- Diferir pagos requeridos por un mes o más.
- Condonar tarifas por pago tardío.
- Condonar intereses o bajar el tipo de interés.
- Implementar un plan de pagos extendido.
- Aumentar límites de crédito.
- Suspender reportes de pagos fallidos a las agencias de seguimiento de crédito.
De nuevo, sé en qué te estás metiendo. A riesgo de ser pesado: Si puedes hacer tus pagos, simplemente hazlos. De lo contrario, ten en cuenta estos:
- ¿Tus pagos son condonados o simplemente diferidos?
- Si son diferidos, ¿qué tan rápido deben recuperarse?
- ¿Seguirán acumulándose intereses?
- Si se acumulan intereses, ¿cómo afectará eso a tus pagos cuando termine tu período de moratoria?
- ¿Serías mejor acordando pagos mínimos más pequeños temporalmente?
- ¿Estás dispuesto a hacer los contactos necesarios para conocer cada plan de asistencia por coronavirus de tu emisor?
Si estás en un dilema sobre cómo manejar tu situación única en la Era del COVID-19, ahora sería un buen momento para invocar ayuda extra de uno de los expertos certificados por la Fundación Nacional para el Asesoramiento Crediticio.
Entre las áreas que seguro cubriréis:
- ¿Puedes usar ahorros (pero no tus cuentas de jubilación) para pagar algunas tarjetas de alto interés?
- ¿Puedes calificar para una tarjeta de transferencia de saldo a interés cero?
- ¿Puedes calificar para un préstamo personal asequible de menor interés para consolidar tu deuda?
- ¿Estás dispuesto a permitir que un consejero de crédito contacte a prestamistas en tu nombre para buscar moratorias u otro alivio?
Finalmente, ¿ha abierto la Vida en la Era del Coronavirus tus ojos a la precariedad de tus finanzas personales? Si es así, tu consejero puede recomendar un plan de gestión de deudas, una estrategia que, si se sigue con éxito hasta su conclusión, reducirá e incluso eliminará tu deuda no garantizada en 36 a 60 meses.
¿Quién sabe? Podrías salir de todo esto ileso de síntomas del COVID-19 pero con anticuerpos contra el coronavirus y un balance final saludable.
-

Indulto Hipotecario: Entender la Elegibilidad y las Opciones
Si tienes problemas para pagar tu hipoteca, contacta a tu prestamista para ver si calificas para un indulto. El indulto hipotecario es una pausa temporal o reducción en los pagos mensuales de la hipot
-
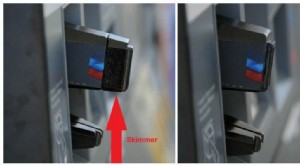
Protégete: Cómo Detectar y Evitar los Skimmers de Tarjetas de Crédito
Si sigues pasando tu tarjeta de crédito o débito por la ranura, debes estar atento a los skimmers (lectores fraudulentos). Si alguien realiza transacciones fraudulentas, tendrás un problema serio. Pre
Artículos Destacados
- Entendiendo la Moratoria de Préstamos: Guía Completa
- Protéjase: 4 estafas comunes de seguros de hogar y auto
- Anualidades Vitalicias vs. Conjuntas y de Supervivencia: Diferencias Clave
- Anualidades diferidas: Prima única vs. primas flexibles – Comparativa
- Entender los pagos anticipados: definición, propósito e implicaciones
- Universidades que aceptan Bitcoin: guía de educación superior cripto-friendly
- Etsy Payments: Guía de PayPal y Mejores Alternativas para Cobrar
- Pagos Móviles y Carteras Virtuales: El Futuro de las Finanzas
- Deudas y citas: cómo la salud financiera impacta las relaciones
-
 Actualización Exención IDR: Cambios Clave en Planes de Reembolso Basados en Ingresos
El Departamento de Educación de EE. UU. ha implementado varias exenciones (waivers) para planes de reembolso basados en ingresos (IDR). Coloquialmente se conocen como «Exención IDR», aunque no existe...
-
 Dirección Indebida a Forbearance (Forbearance Steering): Qué Es y Qué Opciones Tienes
Quizás te preguntas: ¿qué es el forbearance steering? ¿Cómo afecta a los prestatarios? ¿Cuáles son las alternativas al forbearance? ¿Qué opciones tienes si fuiste afectado? Si has seguido las noticia...