
Opciones de préstamo para puntuaciones de crédito en los 600: consejos de expertos
Con una puntuación en los 600, tienes muchas opciones para conseguir un préstamo.
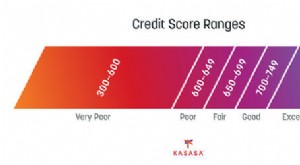
Si necesitas un préstamo y tu puntuación está en los 600, podrías estar inseguro sobre tus probabilidades de aprobación. No te preocupes. Dependiendo de la puntuación exacta, los 600 caen en los rangos de crédito regular y bueno. Con cualquiera de esos, es posible ser aprobado por bastantes prestamistas.
Aunque estás bien por encima de la puntuación que necesitas para un préstamo personal, el proceso sigue siendo importante. No quieres elegir el prestamista equivocado y que te denieguen o terminar pagando un tipo más alto de lo necesario. Sigue estos consejos para conseguir el préstamo que necesitas al mejor precio.
1. Busca prestamistas con requisitos mínimos que puedas cumplir
Cada prestamista tiene su propia puntuación mínima para prestatarios. Algunos están abiertos a puntuaciones de 580. Otros pueden requerir 660, 680 o más. Al elegir un prestamista con un mínimo que puedes cumplir, es más probable que te aprueben.
Tu puntuación FICO® es el tipo que más importa. Es la más usada por prestamistas, así que cuando quieras obtener tu puntuación, apunta a usar un método que te dé tu FICO®.
Si tu puntuación está en los 600, empieza mirando préstamos personales para crédito regular. El rango regular es de 580 a 669 bajo FICO, así que deberías encontrar prestamistas que funcionen para ti. Si tu puntuación está en los 600 altos, puedes incluso calificar para los mejores préstamos personales.
2. Verifica si estás preaprobado
La mayoría de prestamistas ofrecen herramientas de preaprobación en línea. Estas te permiten consultar tipos sin afectar tu puntuación.
Para usar una herramienta de preaprobación, necesitas introducir información básica. Los prestamistas suelen querer tu nombre, dirección, ingresos, importe deseado y número de Seguro Social. Al enviar el formulario, el prestamista hace una consulta suave. Luego te dirá si estás preaprobado. Si es así, te dará el importe y tipo que podrías conseguir.
Una preaprobación no es garantía. Pero te da una idea de qué prestamistas te aprobarán y qué tipos puedes conseguir con cada uno.
3. Busca un cofirmante
Un cofirmante es alguien que acepta responsabilizarse de un préstamo contigo. Por eso, el prestamista puede usar la información del cofirmante para decidir si aprueba y qué tipo ofrecer.
Solicitar un préstamo con un cofirmante que tenga una puntuación más alta que tú podría ayudarte a conseguir un préstamo mayor, un tipo más bajo, o ambos. El reto es encontrar a alguien que lo haga. El cofirmante asume un riesgo, ya que será igual de responsable. Si consigues un préstamo con cofirmante, asegúrate de pagar siempre a tiempo para no dañar ambas puntuaciones.
4. Reduce saldos de tarjetas antes de solicitar
Mejorar tu puntuación antes de solicitar puede marcar una gran diferencia. Incluso un pequeño aumento podría ayudarte a conseguir un buen tipo que te ahorre cientos de dólares.
Una forma rápida de subir tu puntuación es pagando saldos de tarjetas. Esto es por un factor llamado ratio de utilización, o la proporción de saldos frente a límites. Para una puntuación sana, es bueno mantener este ratio bajo el 30 %. Así, por cada 1 000 $ de crédito, usa no más de 300 $.
Lo bueno de la utilización es que solo importa el número actual. Digamos que tienes una utilización del 70 %. Si la bajas al 25 %, tu puntuación subirá en un mes cuando las tarjetas reporten tus nuevos saldos.
5. Cuidado con prestamistas depredadores
Desafortunadamente, no hay escasez de ofertas de préstamos depredadores. Prestamistas de préstamos de día de pago y préstamos con garantía de título de coche son dos ejemplos. A menudo cobran tipos extremadamente altos, con prestamistas en algunos estados cobrando TAE superiores al 500 %. La razón por la que atraen consumidores es porque tienen menos requisitos. Algunos aprueban sin ni siquiera revisar puntuaciones.
Investiga cualquier prestamista que consideres para ver si es reputable. Antes de aceptar un préstamo, revisa el contrato, incluyendo plazos y tipo. Si el coste hará casi imposible pagarlo, sigue buscando otras opciones.
Una puntuación en los 600 es suficiente para calificar para un préstamo. Intenta reducir saldos de tarjetas para subir tu puntuación lo máximo posible antes de solicitar, o ve si puedes encontrar un cofirmante. Después, es solo comparar opciones y conseguir la cantidad que necesitas al mejor tipo posible.
-

Requisitos de puntaje de crédito para préstamos de auto: Lo que necesitas saber
Todos saben que los autos son caros (sin mencionar el impuesto sobre ventas), pero rara vez la gente sabe cómo su puntaje de crédito afecta el precio final que paga. Costear un auto nuevo a menudo req
-

Préstamos personales para las fiestas: Financie sus celebraciones con prudencia
Los dedos con comezón de gasto tienden a alcanzar inconscientemente la tarjeta de crédito en esta época. Gastos imprevistos y totalmente planificados se suman y pueden salirse de control rápido, dañan
Artículos Destacados
- Consigue el mejor tipo en tu préstamo personal: 3 estrategias probadas
- Préstamos de reunificación con mal crédito: 4 claves para conseguir aprobación
- Préstamos de consolidación de deudas: guía para elegir la mejor opción
- Acuerdo de Préstamos Estudiantiles: Impacto en su Puntuación Crediticia
- Impacto en el puntaje de crédito por recompensas de tarjetas: 10 consejos de expertos
- Aprobación de préstamos personales: consejos para aumentar tus opciones
- Aprobación de Préstamo Personal: Consejos de Expertos para Aumentar tus Opciones
- Préstamos personales y su crédito: lo que realmente necesita saber
- Mejora tu puntuación de crédito: 5 estrategias probadas
-
 Pago Anticipado de Préstamo de Auto y Puntaje de Crédito: Lo Que Necesitas Saber
Pagué mi préstamo de auto y mi puntaje cayó 60 puntos. Aquí te explico cómo evitar el mismo destino si eliges pagar tu préstamo de auto rápidamente. Dave Ramsey dice a la gente que los Puntajes FICO®...
-
 Mejora tu puntuación crediticia: 5 estrategias probadas para aprobación de préstamos
Tu puntuación crediticia es el factor más importante para determinar el tipo de interés que recibes en un préstamo. Puede que lleves meses o incluso años trabajando para mejorarla. Incluso solo medio...