
Deuda senior explicada: prioridad y riesgo para inversores
¿Qué es la deuda senior?
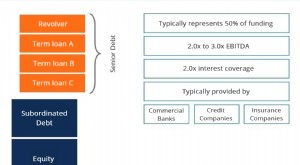
La deuda senior es el dinero prestado que una empresa debe devolver en primer lugar si quiebra. Cada tipo de financiación tiene un nivel de prioridad distinto en el reembolso en caso de quiebra. Si una empresa se declara en bancarrota, los emisores de deuda senior —a menudo bonistas o bancos que han concedido líneas de crédito revolving— son los más propensos a cobrar, seguidos por los tenedores de deuda junior o subordinada e instrumentos híbridos como bonos convertibles, luego los accionistas preferentes. Los accionistas comunes son los últimos en la lista.
Puntos clave
- La deuda senior es la deuda y obligaciones priorizadas para el reembolso en caso de bancarrota.
- Al tener la máxima prioridad, conlleva el menor riesgo y, por tanto, suele ofrecer tipos de interés más bajos.
- Frecuentemente está garantizada con colateral, lo que la hace aún menos arriesgada.
- La deuda subordinada paga intereses más altos dada su menor prioridad en el cobro.
Cómo funciona la deuda senior
La deuda senior es el primer nivel de pasivos de una empresa, típicamente garantizada con un gravamen sobre algún tipo de colateral. Se contrata a un tipo de interés y plazo fijos. La empresa realiza pagos periódicos de principal e intereses según un calendario preestablecido. Esto reduce el riesgo, pero también implica una rentabilidad menor para los prestamistas. La deuda senior suele ser financiada por bancos.
Los bancos asumen el menor riesgo de la posición senior en el orden de cobro porque pueden permitirse aceptar un tipo más bajo dada su fuente de financiación de bajo coste (depósitos y cuentas de ahorro). Además, los reguladores abogan porque los bancos mantengan una cartera de préstamos de menor riesgo.
Los tenedores de deuda senior pueden influir en cuánta deuda subordinada asume la empresa. Si esta se vuelve insolvente, un exceso de deuda podría impedir pagar a todos los acreedores. Por eso, los acreedores senior suelen preferir mantener el resto de deuda al mínimo.
La deuda senior garantizada está respaldada por un activo puesto como colateral. Por ejemplo, los prestamistas pueden gravar maquinaria, vehículos o inmuebles. Si el préstamo entra en impago, el activo puede venderse para cubrir la deuda. Por el contrario, la deuda no garantizada no tiene colateral. Si la empresa quiebra, los acreedores sin garantía reclaman sobre los activos generales de la compañía.
Deuda senior vs. deuda subordinada
La diferencia entre deuda subordinada y senior es la prioridad en el pago de los créditos en caso de quiebra o liquidación. Si una empresa tiene ambos tipos y se declara en bancarrota, la deuda senior se paga primero. Una vez cubierta totalmente, se paga la subordinada.
Así, en bancarrota, los créditos senior se pagan primero. El colateral de deudas con garantía puede venderse para pagar la deuda senior garantizada. La deuda senior sin garantía se paga con otros activos de la empresa. Si queda algo, se paga la deuda subordinada. Por eso, los acreedores subordinados pueden perder parte o todo el principal e intereses adeudados.
Ejemplo de deuda senior
En julio de 2016, el gobernador de Puerto Rico, Alejandro García Padilla, anunció que el territorio incumpliría 779 millones de dólares en deuda de obligación general respaldada constitucionalmente, su deuda más senior. El Estado se había centrado en cubrir servicios esenciales para sus ciudadanos en lugar de pagar sus obligaciones de deuda. El mes anterior, el presidente Barack Obama firmó una ley que establecía un proceso de reestructuración, deteniendo cualquier litigio derivado del impago.
También se implementó una junta federal de supervisión para gestionar las finanzas de Puerto Rico. La deuda de obligación general (GO) es una categoría en la que EE. UU. no había incurrido en impago en décadas. A diferencia de los municipios, Puerto Rico no está cubierto por la ley de quiebras del Capítulo 9.
-
Deuda Senior vs. Subordinada: Entendiendo la Diferencia
La deuda senior y subordinada se refiere a su rango en la estructura de capital de una empresa. En caso de liquidación Valor de Liquidación El valor de liquidación es una estimación del valor final qu
-

Consolidación de deudas: ventajas, riesgos y cómo funciona realmente
¿En qué consiste consolidar deudas? Anuncios prometen «¡libre de deudas y cuotas más bajas!». La consolidación no es magia: es pedir un nuevo préstamo para pagar los anteriores. No elimina la deuda de
Artículos Destacados
- Deuda senior: Guía completa para entender la deuda con prioridad de cobro
- Consolidación de Deudas: Lo Que Debes Saber – Ventajas, Desventajas y Funcionamiento
- Consolidación de Deudas Empresariales: Estrategias para Alivio Financiero
- Consolidación de Deudas: ¿Es Adecuada para Ti? | Estrategias Financieras
- Liquidación vs Gestión de Deudas: ¿Cuál le Conviene?
- Deuda a corto plazo explicada: definición, tipos e impacto
- Deuda subordinada vs. deuda senior: diferencias clave explicadas
- Reestructuración de deuda: guía completa para individuos y empresas
- Deuda de Segundo Gravamen (Second-Lien Debt): Definición e Implicaciones
-
 Deuda financiada (Funded Debt): definición, tipos y financiación a largo plazo
¿Qué es la deuda financiada? La deuda financiada es la deuda de una empresa que vence en más de un año o un ciclo de negocio. Se clasifica así porque se financia mediante los pagos de intereses que la...
-
Deflación de Deuda: Entendiendo las Recesiones Económicas
¿Qué es la Deflación de Deuda? La deflación de deuda es una teoría económica según la cual una recesión general puede ocurrir debido a un aumento de impagos de préstamos e insolvencias bancarias por u...