
Deuda subordinada vs. deuda senior: diferencias clave explicadas
¿Cuál es la diferencia entre deuda subordinada y deuda senior?
La diferencia entre la deuda subordinada y la deuda senior es la prioridad en la que una empresa en bancarrota paga las reclamaciones de deuda. Si una compañía tiene tanto deuda subordinada como deuda senior y tiene que declararse en bancarrota o enfrentar liquidación, la deuda senior se paga antes que la deuda subordinada. Una vez que la deuda senior está completamente pagada, la empresa entonces reembolsa la deuda subordinada.
Puntos clave:
- La deuda subordinada y la deuda senior difieren en términos de su prioridad si una empresa enfrenta bancarrota o liquidación.
- La deuda subordinada, o deuda junior, es menos prioritaria que la deuda senior en términos de reembolsos.
- La deuda senior a menudo está garantizada y es más probable que se pague, mientras que la deuda subordinada no está garantizada y es más riesgosa.
Entender los dos tipos de deuda
Las implicaciones fundamentales de los dos tipos de deuda son el riesgo para el acreedor.
Deuda subordinada
Con la deuda subordinada, existe el riesgo de que una empresa no pueda pagar su deuda subordinada o junior si usa el dinero que tiene durante la liquidación para pagar a los tenedores de deuda senior. Por lo tanto, a menudo es más ventajoso para un prestamista tener un derecho sobre la deuda senior de una empresa que sobre la deuda subordinada.
Deuda senior
La deuda senior a menudo está garantizada. La deuda garantizada es deuda asegurada por los activos u otra garantía de una empresa y puede incluir gravámenes y reclamaciones sobre ciertos activos.
Cuando una empresa se declara en bancarrota, los emisores de deuda senior, típicamente tenedores de bonos o bancos que han emitido líneas de crédito revolventes, tienen la mejor oportunidad de ser reembolsados. Le siguen los tenedores de deuda junior, accionistas preferentes y accionistas comunes. En algunos casos, estas partes son pagadas vendiendo la garantía que se ha mantenido para el reembolso de la deuda.
Ejemplo de deuda subordinada vs. deuda senior
Si una empresa se declara en bancarrota, los tribunales de bancarrota priorizan los préstamos pendientes que deben pagarse usando los activos liquidados de la compañía.
Cualquier deuda que tenga una prioridad menor sobre otras formas de deuda se considera deuda subordinada. Cualquier deuda con mayor prioridad sobre otras formas de deuda se considera deuda senior.
Por ejemplo, una empresa tiene la deuda A que totaliza 1 millón de dólares y la deuda B que totaliza 500.000 dólares. La deuda A es deuda senior, y la deuda B es deuda subordinada. Si la empresa se declara en bancarrota, debe liquidar todos sus activos para reembolsar la deuda. Si los activos de la compañía se liquidan por 1,25 millones de dólares, primero debe pagar el millón de dólares de su deuda senior A. Solo la mitad de la deuda subordinada B restante se reembolsa debido a la falta de fondos.
Diferencias clave
La deuda senior tiene la prioridad más alta y, por lo tanto, el menor riesgo. Así, este tipo de deuda típicamente lleva u ofrece tasas de interés más bajas. Mientras tanto, la deuda subordinada lleva tasas de interés más altas dada su menor prioridad durante el reembolso.
Los bancos típicamente financian la deuda senior. Los bancos asumen un estatus senior de menor riesgo en el orden de reembolso porque pueden permitirse aceptar una tasa más baja dadas sus fuentes de financiación de bajo costo de depósitos y cuentas de ahorro. Además, los reguladores abogan por que los bancos mantengan una cartera de préstamos de menor riesgo.
La deuda subordinada es cualquier deuda que cae debajo, o detrás, de la deuda senior. Sin embargo, la deuda subordinada tiene prioridad sobre el capital preferente y común. Ejemplos de deuda subordinada incluyen la deuda mezzanine, que es deuda que también incluye una inversión. Además, los valores respaldados por activos generalmente tienen una característica subordinada, donde algunos tramos se consideran subordinados a tramos senior. Los valores respaldados por activos son valores financieros colateralizados por un grupo de activos, incluyendo préstamos, arrendamientos, deuda de tarjetas de crédito, regalías o cuentas por cobrar. Los tramos son porciones de deuda o valores que han sido diseñadas para dividir el riesgo o agrupar características para que puedan ser comercializables a diferentes inversores.
Consideraciones especiales
Uno de los beneficiarios de la deuda subordinada son los bancos. Los bancos emiten deuda subordinada cuando las tasas en estos préstamos son más bajas que otras formas de recaudar capital. Esto ocurre ya que muchos bancos se consideran de bajo riesgo dado el escrutinio regulatorio aumentado desde la crisis financiera de 2008 a 2009. La deuda subordinada se ha convertido en una forma relativamente fácil para que los bancos cumplan con los requisitos de capital sin tener que diluir su base de accionistas al recaudar capital.
-

Liquidación de deudas vs. Consolidación de deudas: Entendiendo las diferencias clave
¿Conoces la diferencia entre consolidar deudas y liquidar tus deudas? Aunque ambos procesos te ayudan a lidiar con el dinero que debes, definitivamente no son lo mismo. ¿Te has encontrado con muchas f
-

Deuda garantizada vs. no garantizada: entiende las diferencias clave
Cuando pides dinero prestado, necesitas saber si la deuda es garantizada o no garantizada. Descubre cómo distinguirlas y por qué importa la diferencia. Probablemente necesitarás pedir prestado en alg
Artículos Destacados
- Deuda senior: Guía completa para entender la deuda con prioridad de cobro
- Capítulo 7 vs. Capítulo 13: Entender las Diferencias Clave de la Quiebra
- Bitcoin vs. Ethereum: Comparativa Completa de las Dos Principales Criptomonedas
- Bitcoin vs. Litecoin: Comparativa completa y diferencias clave
- Petróleo de esquisto vs. esquisto bituminoso: Entendiendo las diferencias clave
- Mercado de Deuda vs. Mercado de Acciones: Diferencias Clave Explicadas
- Dow vs. Nasdaq: Entendiendo las Diferencias Clave para Inversores
- Financiación con capital frente a financiación con deuda: diferencias clave
- Ingresos vs. Beneficios: Entendiendo las Diferencias Clave
-
 Alpha vs. Beta: Entendiendo el riesgo y la rentabilidad en inversiones
Alpha vs. Beta: Visión general Alpha y Beta son dos métricas clave para evaluar el rendimiento de una acción, un fondo o una cartera de inversiones. Alpha mide la rentabilidad de la inversión frente ...
-
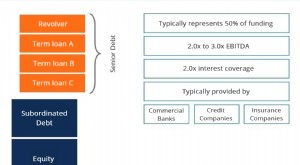 Deuda Senior vs. Subordinada: Entendiendo la Diferencia
La deuda senior y subordinada se refiere a su rango en la estructura de capital de una empresa. En caso de liquidación Valor de Liquidación El valor de liquidación es una estimación del valor final qu...