
Financiación con capital frente a financiación con deuda: diferencias clave
Financiación con capital frente a financiación con deuda: visión general
Para captar capital con el que cubrir sus necesidades, las empresas disponen principalmente de dos tipos de financiación: la financiación con capital (equity) y la financiación con deuda. La mayoría de las compañías combinan ambas, aunque cada una presenta ventajas diferenciadas. Entre ellas destaca que la financiación con capital no conlleva obligación de devolución y aporta capital de trabajo adicional que puede destinarse a hacer crecer el negocio. La financiación con deuda, por su parte, no exige ceder una parte de la propiedad.
Por lo general, las empresas pueden elegir entre buscar financiación con deuda o con capital. La elección suele depender de cuál sea la fuente de fondos más accesible para la compañía, de su flujo de caja y de cuán importante sea para los propietarios principales mantener el control del negocio. La relación deuda-capital (debt-to-equity ratio) muestra en qué proporción se financia una empresa mediante deuda y mediante capital.
Puntos clave
- Existen dos tipos de financiación disponibles para una empresa que necesita captar capital: la financiación con capital y la financiación con deuda.
- La financiación con deuda implica pedir dinero prestado, mientras que la financiación con capital implica vender una parte del capital de la empresa.
- La principal ventaja de la financiación con capital es que no existe obligación de devolver el dinero obtenido.
- La financiación con capital no impone una carga financiera adicional a la empresa, aunque su inconveniente es considerable.
- La principal ventaja de la financiación con deuda es que el propietario no cede el control del negocio, a diferencia de lo que ocurre con la financiación con capital.
- Los acreedores ven con buenos ojos una relación deuda-capital relativamente baja, lo que beneficia a la empresa si en el futuro necesita acceder a más financiación mediante deuda.
Financiación con capital
La financiación con capital consiste en vender una parte del capital de una empresa a cambio de fondos. Por ejemplo, el propietario de la empresa ABC podría necesitar capital para financiar una expansión. Decide entonces ceder el 10 % de la propiedad y venderlo a un inversor a cambio de capital. Ese inversor pasa a poseer el 10 % de la compañía y tiene voz en todas las decisiones empresariales futuras.
La principal ventaja de la financiación con capital es que no existe obligación de devolver el dinero obtenido. Por supuesto, los propietarios de la empresa quieren que tenga éxito y ofrezca a los inversores un buen retorno, pero sin los pagos obligatorios ni los cargos por intereses propios de la financiación con deuda.
La financiación con capital no impone una carga financiera adicional a la empresa. Como no hay pagos mensuales obligatorios, la compañía dispone de más capital para invertir en el crecimiento del negocio. Pero eso no significa que no tenga inconvenientes.
De hecho, el inconveniente es considerable. Para obtener financiación, tendrás que ceder al inversor un porcentaje de tu empresa. Deberás compartir tus beneficios y consultar con tus nuevos socios cada vez que tomes decisiones que afecten a la compañía. La única forma de apartar a los inversores es comprando su parte, pero eso probablemente resultará más caro que el dinero que te dieron en un principio.
Financiación con deuda
La financiación con deuda consiste en pedir dinero prestado y devolverlo con intereses. La forma más común es el préstamo. En ocasiones, la financiación con deuda impone restricciones a las actividades de la empresa que pueden impedirle aprovechar oportunidades ajenas a su negocio principal. Los acreedores ven con buenos ojos una relación deuda-capital relativamente baja, lo que beneficia a la compañía si más adelante necesita acceder a financiación adicional mediante deuda.
Las ventajas de la financiación con deuda son numerosas. En primer lugar, el prestamista no tiene control sobre tu negocio. Una vez devuelto el préstamo, tu relación con el financiador termina. En segundo lugar, los intereses que pagas son deducibles de impuestos. Por último, resulta fácil prever los gastos, ya que los pagos del préstamo no fluctúan.
El inconveniente de la financiación con deuda es muy real para cualquiera que la tenga. La deuda es una apuesta sobre tu capacidad futura de devolver el préstamo.
¿Qué sucede si tu empresa atraviesa tiempos difíciles o la economía vuelve a sufrir un colapso? ¿Y si tu negocio no crece tan rápido ni tan bien como esperabas? La deuda es un gasto, y los gastos hay que pagarlos con regularidad. Esto puede frenar la capacidad de crecimiento de tu empresa.
Por último, aunque seas una sociedad de responsabilidad limitada (LLC) u otra entidad que ofrezca cierta separación entre los fondos de la empresa y los personales, el prestamista puede exigirte que garantices el préstamo con los activos financieros de tu familia. Si crees que la financiación con deuda es la opción adecuada para ti, la Administración de Pequeñas Empresas de EE. UU. (SBA) colabora con determinados bancos para ofrecer un programa de préstamos garantizados que facilita a las pequeñas empresas la obtención de financiación.
Ejemplo de financiación con capital frente a financiación con deuda
La empresa ABC quiere expandir su negocio construyendo nuevas fábricas y comprando maquinaria. Determina que necesita captar 50 millones de dólares de capital para financiar su crecimiento.
Para obtener este capital, la empresa ABC decide recurrir a una combinación de financiación con capital y con deuda. En el componente de capital, vende una participación del 15 % de su negocio a un inversor privado a cambio de 20 millones de dólares. En el componente de deuda, obtiene un préstamo empresarial de un banco por 30 millones de dólares, con un tipo de interés del 3 %, que deberá devolver en tres años.
Existen muchas combinaciones posibles en el ejemplo anterior que darían lugar a resultados distintos. Por ejemplo, si la empresa ABC decidiera captar capital solo con financiación con capital, los propietarios tendrían que ceder más propiedad, reduciendo su parte de los beneficios futuros y su poder de decisión.
A la inversa, si optaran únicamente por financiación con deuda, sus gastos mensuales serían mayores, con menos efectivo disponible para otros fines, además de una carga de deuda más pesada que habría que devolver con intereses. Cada empresa debe determinar qué opción o combinación le conviene más.
-

Liquidación de deudas vs. Consolidación de deudas: Entendiendo las diferencias clave
¿Conoces la diferencia entre consolidar deudas y liquidar tus deudas? Aunque ambos procesos te ayudan a lidiar con el dinero que debes, definitivamente no son lo mismo. ¿Te has encontrado con muchas f
-

Deuda garantizada vs. no garantizada: entiende las diferencias clave
Cuando pides dinero prestado, necesitas saber si la deuda es garantizada o no garantizada. Descubre cómo distinguirlas y por qué importa la diferencia. Probablemente necesitarás pedir prestado en alg
Artículos Destacados
- Private Equity vs. Public Equity: Diferencias Clave Explicadas
- Private Equity vs. Venture Capital: Diferencias Fundamentales
- Bitcoin vs. Ethereum: Comparativa Completa de las Dos Principales Criptomonedas
- Bitcoin vs. Litecoin: Comparativa completa y diferencias clave
- Petróleo de esquisto vs. esquisto bituminoso: Entendiendo las diferencias clave
- Mercado de Deuda vs. Mercado de Acciones: Diferencias Clave Explicadas
- Dow vs. Nasdaq: Entendiendo las Diferencias Clave para Inversores
- Gastos Diferidos vs. Gastos Pagados por Anticipado: Diferencias Clave
- Ingresos vs. Beneficios: Entendiendo las Diferencias Clave
-
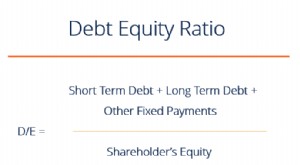 Ratio Deuda-Patrimonio (D/E): Definición, Fórmula y Análisis
El Ratio Deuda-Patrimonio (D/E) —también llamado risk ratio o gearing— es un ratio de apalancamiento que compara la deuda total y los pasivos financieros frente al patrimonio neto de los accionistas. ...
-
 Financiación con Deuda vs. Capital: Guía Completa para Empresas
¿Qué es mejor para tu negocio, emitir deuda (bonos) o capital (acciones)? La respuesta: depende. Factores como el clima económico, la estructura de capital actual y la fase del ciclo de vida de la emp...