
Prestamista de último recurso: Definición, papel y ejemplos
Definición
Un prestamista de último recurso (lender of last resort) es cualquier institución que financia a agentes (bancos, empresas, Estados, particulares) en situación de insolvencia inminente cuando el resto del mercado se niega. La motivación varía: estabilidad macroeconómica (bancos centrales), geopolítica/desarrollo (FMI), o rentabilidad extrema (fondos especializados).
El binomio préstamo-riesgo
Todo prestamista busca recuperar el principal + interés. Cuanto mayor el riesgo de impago, mayor el tipo exigido. Los prestamistas convencionales cortan el grifo cuando el riesgo supera su umbral. El LOLR entra precisamente ahí: precia el riesgo extremo con tipos muy altos (privados) o con condicionalidad política (públicos).
Préstamos públicos: riesgo soberano vs. riesgo privado
Un Estado emisor de moneda (EE. UU., zona euro, Japón, UK) no quiebra en su propia moneda (siempre puede emitir para pagar). Su riesgo es inflación, no default nominal. Esto permite a los bancos centrales prestar masivamente sin "perder dinero" en sentido contable, aunque sí hay coste de oportunidad y riesgo inflacionista. Un banco privado sí puede quebrar; su LOLR (banco central) asume el riesgo de que el banco no recupere la solvencia.
La Reserva Federal como LOLR clásico
- Desde la Gran Depresión (1930s): ventana de descuento, facilidades de emergencia.
- 2008: rescate masivo (Bear Stearns, AIG, TARP, TALF, CPFF, PDCF). "Too big to fail" hecho doctrina.
- Ley Dodd-Frank (2010) / Consumer Protection Act: intentan limitar LOLR discrecional: resolución ordenada (OLA), living wills, prohibición de rescates a una sola entidad (sección 13.3). Eficacia: por verse (2023 usó facilidades amplias de nuevo).
Prestamistas privados de último recurso
Operan en nichos: distressed debt, debtor-in-possession (DIP) financing en concursos, payday loans, logbook loans, factoring de alto riesgo. Tipos: 20-100% TAE. Colateral agresivo. Regulación desigual según jurisdicción.
Ejemplos comparados
| Tipo LOLR | Prestatario típico | Motivación | Coste para prestatario | Riesgo sistémico |
|---|---|---|---|---|
| Banco central | Bancos sistémicos, CC.AA., Estado | Estabilidad financiera | Tipo oficial + penalización / condicionalidad | Alto (riesgo moral) |
| FMI / Multilaterales | Estados en crisis de balanza de pagos | Estabilidad global, reforma estructural | Tipos concesionales + condicionalidad estricta | Medio (ciclos de deuda) |
| Fondo buitre / DIP lender | Empresas en concurso / preconcurso | Rentabilidad extrema / control de activos | 15-30% + comisiones + warrants / equity kicker | Bajo (micro) |
| Prestamista particular (payday, logbook) | Particulares scoring bajo / embargados | Rentabilidad usuraria | 20-200% TAE + cláusulas abusivas | Nulo (micro) |
Conclusión
El LOLR es una herramienta de último recurso, no de primera opción. Su existencia no debe sustituir una buena gestión de riesgos, supervisión prudencial y marcos de resolución. Para el prestatario, acudir a un LOLR (público o privado) es una señala de alarma grave: indica que el modelo de negocio o la situación patrimonial son insostenibles sin ayuda externa. La prioridad siempre debe ser recuperar la viabilidad autónoma.
-
Préstamos Cripto: Riesgos, Oportunidades y Cómo Funcionan
Los multimillonarios con perfiles inactivos en redes sociales no suelen mover mercados. Elon Musk es la excepción. El hombre más rico del mundo comparte publicaciones que a veces anticipan tendencias.
-

Préstamos entre particulares (P2P): guía completa para prestatarios e inversores
¿Nuevo en los préstamos entre particulares? Es un tipo de préstamo que existe desde hace más de 15 años en EE. UU. y ha seguido creciendo en ese tiempo. Es una forma para que los prestatarios accedan
Artículos Destacados
- Entender el Historial Crediticio Insuficiente: Cómo Construir Crédito
- Estados de cuenta del acreedor: guía completa
- Venta corta de embarcación: Protegiendo tu crédito y opciones
- Préstamos al consumo: tipos, ventajas y cómo funcionan
- Entendiendo los registros UCC: Guía sobre transacciones garantizadas
- Mociones de incumplimiento en ejecuciones hipotecarias de Florida
- Prestamista de último recurso: Desafíos e impacto en la estabilidad financiera
- Los 5 C del crédito comercial: capacidad, capital, garantía, crédito y carácter
- Préstamos Peer-to-Peer (P2P): Guía Completa
-
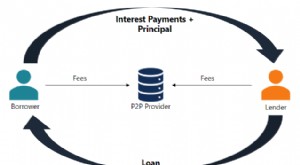 Préstamos Peer-to-Peer (P2P): Guía Completa
-
 Préstamo de Valores: Definición, Proceso y Beneficios
El préstamo de valores es el acto de prestar o ceder un valor financiero (una acción, bono o derivado) a una firma o inversor. Implica que el prestatario proporcione garantía (colateral) por el valor ...