
Venta corta de embarcación: Protegiendo tu crédito y opciones
Una venta corta de tu embarcación puede salvar tu puntuación crediticia. Si usas financiación para obtener el dinero para comprar tu embarcación, entonces necesitas devolver la cantidad al prestamista con el tiempo. Si, en algún momento, no puedes hacer tus pagos regulares, el prestamista puede tomar posesión de tu embarcación. Esta acción afecta tu puntuación crediticia adversamente. Una venta corta de embarcación te proporciona una salida.
Características
Una venta corta ocurre si tú y tu prestamista llegan a un acuerdo para vender la embarcación por menos que el saldo de déficit, que es la cantidad que aún debes en el préstamo. El saldo de déficit incluye el principal del préstamo, intereses, penalizaciones y comisiones. El prestamista recibirá el dinero de la venta de la embarcación y tú te irás con menos daño a tu puntuación crediticia que si dejaras que el prestamista tome posesión.
Responsabilidad después de la venta corta
En algunos casos, el prestamista te permite irte después de una venta corta sin tener que pagar nada. En otros, necesitas firmar un contrato con el prestamista para acordar pagar el saldo de déficit. La decisión del prestamista depende de tu caso, pero el nuevo propietario nunca es responsable del saldo de déficit. Si el prestamista quiere reclamar legalmente el saldo de déficit, presentará una demanda.
Puntuación de crédito
Si el prestamista tomara posesión de tu embarcación, lo reportaría a las agencias de informes crediticios. Esto dañaría gravemente tu puntuación y afectaría tus posibilidades de obtener préstamos futuros. Con una venta corta, el prestamista aún lo reportará, pero tendrá menos impacto en tu puntuación. En algunos casos, una venta corta disminuye ligeramente la puntuación. En otros, no tiene impacto alguno.
Proceso
Si quieres hacer una venta corta de tu embarcación, necesitas contactar a tu prestamista tan pronto como sepas que no podrás hacer tus pagos regulares. El prestamista puede tener una fecha límite, después de la cual tomará posesión. Es posible que necesites proporcionar documentos financieros para verificar tu situación. El prestamista puede necesitar completar un análisis financiero antes de aprobarte para una venta corta de embarcación.
-
Short Squeeze (Apretón de Cortos): Qué Es, Cómo Detectarlo y Ejemplos
Un short squeeze es una espiral alcista violenta provocada cuando vendedores en corto se ven forzados a recomprar acciones masivamente para cerrar posiciones perdedoras. Su compra añade presión compra
-
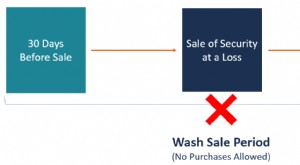
Ventas Lavado (Wash Sales): Reglas IRS y Evitación de Trampas Fiscales
Una venta lavado (wash sale) ocurre cuando un inversor vende un valor con pérdidas y recompra el mismo o uno sustancialmente idéntico dentro de los 30 días previos o posteriores a la venta (ventana to
Artículos Destacados
- Estados de cuenta del acreedor: guía completa
- Entendiendo los registros UCC: Guía sobre transacciones garantizadas
- Reinscripción de Hipoteca en Louisiana: Lo Que Debe Saber
- Entendiendo las Cláusulas Hipotecarias: Protegiendo los Intereses del Prestamista
- Entender las Ventas Cortas de Terrenos: Guía para Propietarios e Inversores
- Venta corta de autocaravana: Entender el proceso y beneficios
- Entendiendo los Certificados Cortos: Administración de Herencias Explicada
- Venta en Corto Explicada: Guía Completa
- Entendiendo el Valor de Venta Forzada: Guía de Valoración Empresarial
-
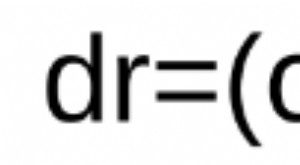 Modelos de Tipo Corto (Short Rate Models): Valoración de Derivados de Tipos de Interés
Los modelos de tipo corto son marcos matemáticos estocásticos que describen la evolución del tipo de interés instantáneo r(t) a lo largo del tiempo. Son la base para valorar derivados sensibles a la c...
-
 Venta en Corto (Short Selling): Guía para Principiantes sobre Cómo Ganar con Caídas
La venta en corto (short selling) permite beneficiarse de la caída del precio de un valor. En lugar de «comprar barato y vender caro», el operador vende primero (acciones prestadas) y recompra después...