
Cambios Fiscales 2018 en Sudáfrica: Aumento del IVA y Análisis Presupuestario

El presupuesto 2018 de Sudáfrica pareció centrarse en subidas de impuestos. Lo más significativo fue el primer aumento del Impuesto sobre el Valor Añadido (IVA) desde 1993, del 14% al 15%. Sibonelo Radebe preguntó a Muneer Hassan para dar sentido a los aumentos fiscales.
¿Cuál es su impresión general del discurso presupuestario?
El presupuesto 2018 fue predecible en el sentido de que fue similar a años anteriores: el gasto aumentó, financiado por un aumento de la tributación. Lo notablemente diferente en el presupuesto de este año es que el tema del gasto infructuoso y derrochador estuvo en el foco. Una nueva medida propuesta en este frente es que las entidades estatales se verán denegadas deducciones fiscales por gastos o pérdidas clasificados como infructuosos y derrochadores.
Para minimizar el aumento anual del gasto presupuestado, se propone una reducción en los gastos del gabinete por valor de 85.000 millones de rands en los próximos tres años. Esta es una propuesta positiva que muestra una intención seria del gobierno de recortar gastos donde sea posible. También puede tomarse como una pista de que no solo una remodelación del gabinete, sino también una posible reducción en el número de ministros, está en las cartas.
¿Cuál es su impresión sobre los anuncios fiscales clave?
No me sorprendió el aumento de un punto porcentual en la tasa del IVA. Sudáfrica está, de alguna manera, poniéndose al día con otros países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE). Su tasa media de IVA es alrededor del 19%. Y la mayoría de países africanos tienen una tasa de IVA superior al 14%.
Tampoco fue sorprendente que se subiera el IVA en lugar del impuesto sobre la renta personal. Sudáfrica ha visto un declive en la recaudación del impuesto sobre la renta personal en los últimos años. Esto se ha atribuido a pérdidas de empleo, menores pagos de bonos y acuerdos salariales moderados. Esto sugiere que el frente del impuesto sobre la renta personal puede haber alcanzado un techo.
El aumento de la tasa del IVA se justifica además en que el 30% de los contribuyentes adinerados contribuyen con el 85% de la recaudación total del IVA.
Y para proteger a los más necesitados del aumento, las prestaciones sociales se ajustaron por encima de la inflación.
El concepto de IVA múltiple, tasas diferenciadas para diferentes artículos, estuvo sobre la mesa. Pero la idea se descartó porque se consideró inviable: necesitaría aplicación adicional para funcionar correctamente y también existe la opinión de que podría haber creado incertidumbre legal.
En lugar de tasas múltiples de IVA, el presupuesto propuso un aumento en los aranceles sobre bienes de lujo como coches, teléfonos inteligentes, etc., a través de los actuales derechos de consumo ad valorem. Estos artículos son consumidos en gran medida por personas más ricas.
¿Cuáles son los principales impulsores de estos desarrollos fiscales?
El principal impulsor fue la necesidad de financiar el déficit de ingresos fiscales que asciende a 48.200 millones de rands para el actual ejercicio (2017/18), ligeramente inferior al monto proyectado de 50.800 millones. La razón del déficit se debe a una recaudación de ingresos fiscales menor a la esperada, que se ve directamente afectada por las cifras de empleo, resultados empresariales y gasto de los consumidores.
Además, el gobierno lucha con costes de servicio de deuda cada vez mayores debido al crecimiento económico desacelerado y frente a necesidades de gasto social crecientes. El coste de servicio de deuda presupuestado para 2018/19 es de 180.000 millones de rands. El espacio de endeudamiento soberano se ha reducido. La deuda soberana se ha disparado hacia niveles insostenibles en los últimos años.
Las propuestas de política fiscal están diseñadas para recaudar 36.000 millones de rands en ingresos adicionales. El aumento de la tasa del IVA aportará 22.000 millones adicionales.
Desde una perspectiva fiscal, ¿hubo oportunidades perdidas?
Esperaba más alivio para las pequeñas empresas, particularmente en la facilidad de administración para estos contribuyentes. Las pequeñas empresas de hoy son las grandes empresas de mañana. Desbloquear el potencial de la pequeña empresa es, por tanto, un estímulo vital para la tasa de crecimiento.
¿Algún otro pensamiento?
Creo que este presupuesto se centró en gran medida en aumentar impuestos a través de impuestos indirectos. Los aumentos en IVA, tasa de combustible, impuestos ambientales, derechos de consumo ad valorem son todos impuestos indirectos. Esto conduce a que la carga fiscal recaiga finalmente en el consumidor final. En mi opinión, esta es la forma más fácil de aumentar impuestos sin introducir costes administrativos adicionales.
-

Impuesto a las Ganancias de Capital: Estrategias para Minimizar su Responsabilidad
¿Qué son las ganancias de capital? Un aumento en el valor de una inversión, activo de capital o bien inmueble es una ganancia de capital. El crecimiento hace que su valor sea superior al precio de com
-
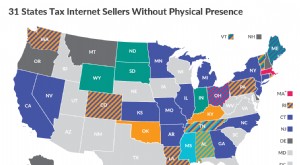
Falló South Dakota v. Wayfair: Impacto en el cumplimiento fiscal del e-commerce para comerciantes de BigCommerce
Esta semana, el Tribunal Supremo emitió un fallo muy esperado en el caso South Dakota v. Wayfair, Inc. Dado el interés que ha suscitado esta sentencia y el debate continuo sobre su impacto, queremos c
Artículos Destacados
- Breve historia de la manufactura: De la artesanía a la industria
- Economía de Sudáfrica: Evitar el estatus basura - Un análisis más profundo
- Sudáfrica: Ecos de la crisis económica de 1985 – ¿Estamos repitiendo la historia?
- Impuesto sobre beneficios acumulados: impacto en empresas e inversores
- Ventajas Fiscales del Roth IRA: Maximice su Ahorro para la Jubilación
- Crédito Fiscal del Ahorrador: Elegibilidad, Límites y Beneficios
- El Valor Duradero de la Frugalidad: Un Recuerdo de Infancia
- Desglose del costo de un viaje en RV: gastos reales de recorrer Estados Unidos
- Entender el Impuesto sobre Plusvalías: Estrategias para Maximizar Rentabilidad
-
 Prohibición de Binance en Reino Unido: Motivos, impacto y futuro de la regulación cripto
El endurecimiento contra Binance puede ser solo el inicio de una mayor regulación en Reino Unido. Las autoridades británicas han prohibido al exchange internacional de criptomonedas Binance, ampliamen...
-
 Impuesto de tasa única: qué es y cómo afectaría
Recuerdo las propuestas de Steve Forbes en 1996 y 2000, y también planes más recientes como el 9-9-9 de Herman Cain o la idea de un impuesto único planteada por Rick Perry. Pero, ¿qué es exactamente u...