
Tasa de Rendimiento Contable (ARR): Definición y Cálculo
¿Qué es la Tasa de Rendimiento Contable (ARR)?
La tasa de rendimiento contable (ARR) es una fórmula que refleja el porcentaje de rendimiento esperado de una inversión o activo en comparación con el coste inicial de la inversión. La fórmula ARR divide los ingresos medios de un activo por la inversión inicial de la empresa para obtener la ratio o rendimiento que se puede esperar durante la vida útil del activo o proyecto relacionado. ARR no considera el valor temporal del dinero ni los flujos de caja, aspectos que pueden ser fundamentales para la gestión empresarial.
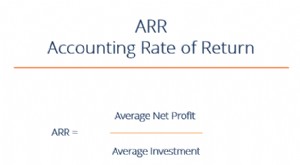
La Fórmula del ARR
ARR = Beneficio Anual Promedio / Inversión Inicial
Cómo Calcular la Tasa de Rendimiento Contable
- Calcule el beneficio neto anual de la inversión, que puede incluir ingresos menos los costes o gastos anuales de implementación del proyecto o inversión.
- Si la inversión es un activo fijo como propiedad, planta y equipo (PP&E), reste cualquier gasto de depreciación de los ingresos anuales para obtener el beneficio neto anual.
- Divida el beneficio neto anual por el coste inicial del activo o inversión. El resultado será un decimal. Multiplique por 100 para mostrar el porcentaje de rendimiento como número entero.
¿Qué le Dice el ARR?
La tasa de rendimiento contable es una métrica de presupuesto de capital útil para calcular rápidamente la rentabilidad de una inversión. Las empresas utilizan el ARR principalmente para comparar múltiples proyectos y determinar la tasa de rendimiento esperada de cada uno, o para decidir sobre una inversión o adquisición. El ARR tiene en cuenta los posibles gastos anuales, incluida la depreciación, asociados al proyecto. La depreciación es una convención contable útil que distribuye el coste de un activo fijo a lo largo de su vida útil, permitiendo a la empresa obtener beneficios desde el primer año de servicio.
Puntos Clave
- La fórmula de la tasa de rendimiento contable (ARR) ayuda a determinar el porcentaje de rendimiento anual de un proyecto.
- Puede utilizar ARR al considerar múltiples proyectos, ya que proporciona la tasa de rendimiento esperada de cada uno.
- Sin embargo, ARR no diferencia entre inversiones que generan diferentes flujos de caja durante la vida del proyecto.
Cómo Utilizar el ARR
Como ejemplo, una empresa considera un proyecto con una inversión inicial de 250.000 $ y prevé que generará ingresos durante los próximos cinco años. Así es como la empresa podría calcular el ARR:
- Inversión inicial: 250.000 $
- Ingresos esperados por año: 70.000 $
- Plazo: 5 años
- Cálculo ARR: 70.000 $ (ingresos anuales) / 250.000 $ (coste inicial)
- ARR = 0,28 o 28 % (0,28 × 100)
Diferencia entre ARR y RRR
El ARR es el porcentaje de rendimiento anual de una inversión basado en su desembolso inicial de efectivo. Otra herramienta contable, la tasa de rendimiento requerida (RRR), también conocida como tasa de corte, es el rendimiento mínimo que un inversor aceptaría para una inversión o proyecto que le compense por un nivel de riesgo determinado.
La RRR puede variar entre inversores, ya que cada uno tiene una tolerancia al riesgo diferente. Por ejemplo, un inversor averso al riesgo probablemente exigirá una tasa de rendimiento más alta para compensar cualquier riesgo de la inversión. Es importante utilizar múltiples métricas financieras, incluyendo ARR y RRR, para determinar si una inversión sería conveniente según su nivel de tolerancia al riesgo.
Limitaciones del Uso del ARR
La tasa de rendimiento contable es útil para determinar el porcentaje de rendimiento anual de un proyecto. Sin embargo, el cálculo tiene sus limitaciones.
ARR no considera el valor temporal del dinero (TVM). El valor temporal del dinero es el concepto de que el dinero disponible en el presente vale más que la misma suma en el futuro debido a su capacidad de generar ganancias. En otras palabras, dos inversiones podrían generar flujos de ingresos anuales desiguales. Si un proyecto genera más ingresos en los primeros años y otro en los años posteriores, ARR no asigna mayor valor al proyecto que genera beneficios antes, los cuales podrían reinvertirse para ganar más dinero.
La tasa de rendimiento contable no considera el mayor riesgo de los proyectos a largo plazo ni la mayor incertidumbre asociada a períodos prolongados.
Además, ARR no tiene en cuenta el impacto del momento de los flujos de caja. Imaginemos un inversor que considera una inversión de cinco años con un desembolso inicial de 50.000 $, pero que no genera ingresos hasta el cuarto y quinto año. En este caso, el cálculo ARR no consideraría la falta de flujo de caja en los tres primeros años, y el inversor debería poder soportar esos años sin flujo de caja positivo del proyecto.
-
Entendiendo los rendimientos de inversión: Más allá de los números principales
Cuando inviertes, buscas rendimiento. Quieres que tu dinero crezca con el tiempo, preferiblemente a una tasa que te permita alcanzar tus metas financieras. Sin embargo, la tasa de retorno de una inve
-
Entendiendo la Tasa de Retorno (RoR): Cálculo y Rendimiento de Inversión
Puede que estés contento si tus estados de inversión muestran ganancias constantes año tras año. Pero, ¿significa eso que estás obteniendo una buena tasa de retorno? Y para el caso, ¿qué es una buena
Artículos Destacados
- Tasa de retorno libre de riesgo: guía
- Rendimiento de Bonos: Cálculo de Rentabilidades Medias
- Calcula la Tasa de Rendimiento Esperada: Guía Sencilla
- Cómo calcular el retorno logarítmico: Guía sencilla para inversores
- Entender la Tasa de Retorno (ROR): Cálculo y Aplicaciones
- Entendiendo la Rentabilidad Compuesta: Guía Completa
- Entendiendo los Métodos Contables: Devengo vs. Caja
- Comprender la Tasa Interna de Retorno (TIR): Guía completa
- Entender la Tasa de Rentabilidad: Definición y Cálculo
-
 Tasa de Rentabilidad Requerida: Concepto Clave en Finanzas
-
 Tasa de Rentabilidad Contable (ARR): Definición, Fórmula y Ejemplos
La Tasa de Rentabilidad Contable (ARR) es el beneficio neto medio que se espera genere un activo dividido por su coste medio de capital, expresado como porcentaje anual. Se usa para decisiones de pres...