
Análisis Costo-Volumen-Utilidad (CVP): Guía Completa
¿Qué es el Análisis Costo-Volumen-Utilidad (CVP)?
El análisis costo-volumen-utilidad (CVP) es un método de contabilidad de costes que examina el impacto que tienen los diferentes niveles de costes y volumen sobre el beneficio operativo.
Puntos Clave
- El análisis CVP determina cómo los cambios en costes variables y fijos afectan al beneficio de una empresa.
- Las empresas usan CVP para saber cuántas unidades deben vender para alcanzar el punto de equilibrio (cubrir todos los costes) o un margen de beneficio mínimo.
- El análisis CVP hace varios supuestos, incluyendo que el precio de venta, los costes fijos y variables por unidad son constantes.
Comprender el Análisis Costo-Volumen-Utilidad (CVP)
El análisis costo-volumen-utilidad, también conocido como análisis de punto de equilibrio, busca determinar el punto de equilibrio para diferentes volúmenes de ventas y estructuras de costes, lo cual es útil para directivos que toman decisiones empresariales a corto plazo. El análisis CVP asume que el precio de venta, los costes fijos y variables por unidad son constantes. Realizar un análisis CVP implica usar varias ecuaciones para precio, coste y otras variables, y luego representarlas en un gráfico económico.
La fórmula CVP puede usarse para calcular el punto de equilibrio. El punto de equilibrio es el número de unidades que deben venderse, o el importe de ingresos por ventas que debe generarse, para cubrir los costes necesarios para fabricar el producto. La fórmula del volumen de ventas en el punto de equilibrio es:
Volumen de Ventas en Punto de Equilibrio = Costes Fijos / Margen de Contribución
Donde:
CF = Costes Fijos
MC = Margen de Contribución = Ventas - Costes Variables
Para usar la fórmula anterior y encontrar el volumen de ventas objetivo de una empresa, simplemente añada una cantidad de beneficio objetivo por unidad al componente de costes fijos de la fórmula. Esto permite resolver el volumen objetivo basado en los supuestos del modelo.
El análisis CVP también gestiona el margen de contribución del producto. El margen de contribución es la diferencia entre las ventas totales y los costes variables totales. Para que un negocio sea rentable, el margen de contribución debe superar los costes fijos totales. El margen de contribución también puede calcularse por unidad. El margen de contribución unitario es simplemente el resto después de restar el coste variable unitario al precio de venta unitario. La ratio de margen de contribución se determina dividiendo el margen de contribución entre las ventas totales.
El margen de contribución se usa para determinar el punto de equilibrio de ventas. Dividiendo los costes fijos totales entre la ratio de margen de contribución, se calcula el punto de equilibrio de ventas en términos de dólares totales. Por ejemplo, una empresa con 100.000 $ de costes fijos y un margen de contribución del 40 % debe obtener ingresos de 250.000 $ para alcanzar el equilibrio.
El beneficio puede añadirse a los costes fijos para realizar un análisis CVP sobre el resultado deseado. Por ejemplo, si la empresa anterior deseara un beneficio de 50.000 $, los ingresos totales necesarios se encuentran dividiendo 150.000 $ (suma de costes fijos y beneficio deseado) entre el margen de contribución del 40 %. Esto da unos ingresos por ventas requeridos de 375.000 $.
Consideraciones Especiales
El análisis CVP solo es fiable si los costes son fijos dentro de un nivel de producción especificado. Se asume que todas las unidades producidas se venden, y que todos los costes fijos deben ser estables en un análisis CVP. Otro supuesto es que todos los cambios en los gastos ocurren debido a cambios en el nivel de actividad. Los gastos semivariables deben dividirse entre clasificaciones de gastos usando el método de puntos extremos, diagrama de dispersión o regresión estadística.
¿Cómo se Utiliza el Análisis Costo-Volumen-Utilidad (CVP)?
El análisis costo-volumen-utilidad se usa para determinar si existe una justificación económica para fabricar un producto. Se añade un margen de beneficio objetivo al volumen de ventas de equilibrio (número de unidades que deben venderse para cubrir los costes de fabricación) para llegar al volumen de ventas objetivo necesario para generar el beneficio deseado. El tomador de decisiones puede comparar las proyecciones de ventas del producto con el volumen de ventas objetivo para ver si merece la pena fabricarlo.
¿Qué Supuestos Hace el Análisis Costo-Volumen-Utilidad (CVP)?
La fiabilidad del CVP reside en los supuestos que hace, incluyendo que el precio de venta y los costes fijos y variables por unidad son constantes. Los costes son fijos dentro de un nivel de producción especificado. Se asume que todas las unidades producidas se venden, y que todos los costes fijos deben ser estables. Otro supuesto es que todos los cambios en los gastos ocurren debido a cambios en el nivel de actividad. Los gastos semivariables deben dividirse entre clasificaciones de gastos usando el método de puntos extremos, diagrama de dispersión o regresión estadística.
¿Qué es el Margen de Contribución?
El margen de contribución puede expresarse de forma global o por unidad. Representa el dinero incremental generado por cada producto/unidad vendida tras deducir la parte variable de los costes de la empresa. Básicamente, muestra la parte de las ventas que ayuda a cubrir los costes fijos de la empresa. Cualquier ingreso restante tras cubrir los costes fijos es el beneficio generado. Por tanto, para que un negocio sea rentable, el margen de contribución debe superar los costes fijos totales.
-
Análisis Ex-Ante: Entendiendo el Potencial Futuro en Finanzas
¿Qué es Ex-Ante? Ex-ante se refiere a eventos futuros, como los rendimientos potenciales de un valor o de una empresa. Del latín, significa antes del evento. Gran parte del análisis en los mercados es
-
Análisis Coste-Volumen-Beneficio (CVB): Guía Paso a Paso
El análisis coste-volumen-beneficio ayuda a los empresarios a ver los costes de sus productos bajo una nueva luz. Siga estos pasos la próxima vez que necesite fijar el precio de un producto o crear un
Artículos Destacados
- Análisis Incremental: Técnica de Decisión Empresarial
- Análisis de Tendencias: Guía para Predecir Movimientos de Precios en Bolsa
- Análisis costo-volumen-utilidad (CVP): punto de equilibrio y rentabilidad
- Ventas a Crédito: Definición, Tipos y Beneficios
- Análisis de Rentabilidad por Cliente: Entendimiento y Cálculo
- Análisis de Debe y Haber: Guía esencial para contables con ejemplos prácticos
- Análisis Fundamental en Forex: Indicadores Clave para Principiantes
- Análisis fundamental: Guía completa para la valoración de inversiones
- Análisis de Crédito: Evaluación del Riesgo de Deuda y Capacidad del Emisor
-
 Análisis Vertical: Guía Completa para Análisis de Estados Financieros
-
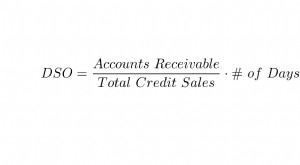 Días de Ventas Pendientes (DSO): Definición, Cálculo e Importancia
¿Qué son los Días de Ventas Pendientes (DSO)? Los Días de Ventas Pendientes (DSO, por sus siglas en inglés) son una métrica que mide el número promedio de días que una empresa tarda en cobrar el pago ...