
Entendiendo el Capital Adicional Pagado (APIC): Definición y Significado
¿Qué es el Capital Adicional Pagado (APIC)?
El capital adicional pagado (APIC) es un término contable que se refiere al dinero que un inversor paga por encima del valor nominal de una acción.
A menudo referido como "capital aportado en exceso del nominal", el APIC ocurre cuando un inversor compra acciones recién emitidas directamente de una empresa durante su etapa de oferta pública inicial (OPI). El APIC, que se detalla en la sección de patrimonio neto (PN) del balance, se ve como una oportunidad de beneficio para las empresas ya que resulta en que reciban efectivo excedente de los accionistas.
Puntos Clave
- El capital adicional pagado (APIC) es la diferencia entre el valor nominal de una acción y el precio que los inversores realmente pagan por ella.
- Para ser la parte "adicional" del capital pagado, un inversor debe comprar la acción directamente de la empresa durante su OPI.
- El APIC usualmente se contabiliza como patrimonio de los accionistas en el balance.
- El APIC es una gran forma para que las empresas generen efectivo sin tener que dar ningún colateral a cambio.
Capital Adicional Pagado
Cómo Funciona el Capital Adicional Pagado (APIC)
Durante su OPI, una firma tiene derecho a establecer cualquier precio para su acción que considere adecuado. Mientras tanto, los inversores pueden elegir pagar cualquier cantidad por encima de este valor nominal declarado de un precio de acción, lo que genera el APIC.
Supongamos que durante su fase de OPI la empresa XYZ Widget emite un millón de acciones, con un valor nominal de 1 € por acción, y que los inversores pujan por acciones por 2 €, 4 € y 10 € por encima del valor nominal. Supongamos además que esas acciones finalmente se venden a 11 €, haciendo a la empresa 11 millones €. En esta instancia, el APIC es 10 millones € (11 millones menos el valor nominal de 1 millón). Por tanto, el balance de la empresa detalla 1 millón € como "capital pagado" y 10 millones € como "capital adicional pagado".
Una vez que una acción cotiza en el mercado secundario, un inversor puede pagar lo que el mercado soporte. Cuando los inversores compran acciones directamente de una empresa, esa corporación recibe y retiene los fondos como capital pagado. Pero después de ese momento, cuando los inversores compran acciones en el mercado abierto, los fondos generados van directamente a los bolsillos de los inversores que venden sus posiciones.
Nota
El APIC se registra solo en la oferta pública inicial (OPI); las transacciones que ocurren después de la OPI no aumentan la cuenta de APIC.
Consideraciones Especiales
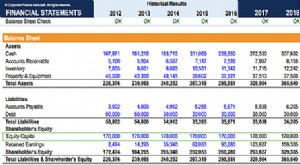
El APIC generalmente se contabiliza en la sección de PN del balance. Cuando una empresa emite acciones, ocurren dos entradas en la sección de patrimonio: acciones ordinarias y APIC. El efectivo total generado por la OPI se registra como un cargo en la sección de patrimonio, y las acciones ordinarias y el APIC se registran como abonos.
La fórmula del APIC es:
APIC = (Precio de Emisión – Valor Nominal) × Número de Acciones Adquiridas por Inversores.
Valor Nominal
Debido a que el APIC representa dinero pagado a la empresa por encima del valor nominal de un valor, es esencial entender qué significa realmente el nominal. Simplemente, "nominal" significa el valor que una empresa asigna a la acción en el momento de su OPI, antes de que exista un mercado para el valor. Los emisores tradicionalmente establecen valores nominales deliberadamente bajos —en algunos casos tan solo un céntimo por acción— para evitar preventivamente cualquier responsabilidad legal potencial, que podría ocurrir si la acción cae por debajo de su valor nominal.
Valor de Mercado
El valor de mercado es el precio real que un instrumento financiero vale en un momento dado. El mercado de valores determina el valor real de una acción, que cambia continuamente a medida que las acciones se compran y venden durante el día de negociación. Así, los inversores ganan dinero en el cambio de valor de una acción con el tiempo, basado en el rendimiento de la empresa y el sentimiento de los inversores.
Capital Adicional Pagado (APIC) vs. Capital Pagado
El capital pagado, o capital aportado, es la cantidad total de efectivo u otros activos que los accionistas han dado a una empresa a cambio de acciones. El capital pagado incluye el valor nominal de acciones ordinarias y preferentes más cualquier cantidad pagada en exceso.
El capital adicional pagado, como su nombre implica, incluye solo la cantidad pagada en exceso del valor nominal de las acciones emitidas durante la OPI de una empresa.
Ambos elementos se incluyen uno junto al otro en la sección de PN del balance.
Beneficios del Capital Adicional Pagado (APIC)
Para acciones ordinarias, el capital pagado consiste en el valor nominal de una acción y el APIC, este último puede proporcionar una porción sustancial del capital patrimonial de una empresa antes de que los beneficios retenidos comiencen a acumularse. Este capital proporciona una capa de defensa contra pérdidas potenciales, en caso de que los beneficios retenidos comiencen a mostrar un déficit.
Otra gran ventaja para una empresa que emite acciones es que no eleva el coste fijo de la empresa. La empresa no tiene que hacer ningún pago al inversor; incluso los dividendos no son obligatorios. Además, los inversores no tienen ningún derecho sobre los activos existentes de la empresa.
Después de emitir acciones a accionistas, la empresa es libre de usar los fondos generados de la manera que elija, ya sea pagando préstamos, comprando un activo, o cualquier otra acción que pueda beneficiar a la empresa.
Preguntas Frecuentes
¿Qué es el Capital Adicional Pagado (APIC)?
El APIC se registra como un abono en la sección de PN del balance de una empresa y se refiere al dinero que un inversor paga por encima del precio de valor nominal de una acción. El APIC es una gran forma para que las empresas generen efectivo sin tener que dar ningún colateral a cambio. Además, comprar acciones en la OPI de una empresa puede ser increíblemente rentable para algunos inversores.
¿Es el Capital Adicional Pagado (APIC) un Activo?
El APIC se registra en la sección de patrimonio del balance de una empresa. El efectivo total generado por la OPI se registra como un cargo en la sección de patrimonio, y las acciones ordinarias y el APIC se registran como abonos.
¿Cómo se Calcula el Capital Adicional Pagado (APIC)?
La fórmula del APIC es APIC = (Precio de Emisión – Valor Nominal) × Número de Acciones Adquiridas por Inversores.
¿Cómo Aumenta el Capital Pagado?
Cualquier nueva emisión de acciones preferentes u ordinarias puede aumentar el capital pagado ya que el valor excedente se registra.
¿Cómo Disminuye el Capital Pagado?
El capital pagado puede reducirse con recompras de acciones.
-
Capital social: definición, tipos e importancia en el balance de situación
El capital social (share capital, equity capital, contributed capital, paid-in capital) es el importe que los accionistas aportan a la empresa para su actividad. Al constituirse, si el único activo es
-
Presupuesto de Capital para Pequeñas Empresas: Guía Completa
El presupuesto de capital es necesario para asegurar que tus nuevos gastos de capital generen más que sus costos de oportunidad. Te mostramos qué métodos funcionan mejor. Visión general: ¿Qué es el p
Artículos Destacados
- Diferencia entre Capital Aportado y Capital Ganado: Explicación Detallada
- Entendiendo y Calculando el Capital Adicional Pagado
- Arrendamiento financiero explicado: contabilidad y propiedad
- Capital Social Autorizado: Definición, Propósito y Ejemplos
- Financiación de Capital: Guía Completa para Empresas
- Salida de Capital: Causas, Efectos y Qué Saber
- Entendiendo la Devolución de Capital (ROC): Definición e Implicaciones Fiscales
- Entender el Capital Nivel 1: Indicador Clave de la Salud Financiera Bancaria
- Inversión de capital: definición, tipos y ejemplos
-
 Arrendamiento Financiero vs. Arrendamiento Operativo: Diferencias Clave
Un arrendamiento financiero (o capital lease) se trata como un activo en el balance general de la empresa, mientras que un arrendamiento operativo es un gasto que permanece fuera del balance. Piense e...
-
 Valor Nominal (Par Value): Qué Es y Cómo Afecta a Bonos y Acciones
El valor nominal (par value o face value) es el importe facial que figura en el título valor (bono o acción) en el momento de su emisión. Es un valor estático que no fluctúa, a diferencia del valor de...