
Rendimiento de Bonos: Cálculo de Rentabilidades Medias
La rentabilidad media de un bono tiene dos componentes: el flujo de cupones (normalmente semestral), fuente de ingresos; y la variación de precio del bono, debida principalmente a variaciones en tipos de interés. La combinación se llama rentabilidad total. La rentabilidad total media puede referirse a rentabilidades históricas o de un tipo de bono (municipales, corporativos).
Los Tipos de Interés Varían las Rentabilidades
Rentabilidades de bonos del Tesoro a 10 años desde la II Guerra Mundial: media ~5%. Rangos: 2% a 15%. La media se divide en dos períodos: cuando la Fed baja tipos a corto plazo, todos los vencimientos experimentan ganancias de capital crecientes y rendimientos de cupón decrecientes. Cuando suben tipos, rendimientos de cupón suben y precios de bonos caen.
Vencimiento y Rentabilidades de Bonos
Instrumentos de mercado monetario: vencimiento < 1 año. Renta fija a corto plazo: < 10 años. Bonos: instrumentos de deuda con vencimiento ≤ 30 años (ocasionalmente más). Instrumentos a corto plazo varían más en rendimiento que bonos a largo plazo. Sin embargo, la volatilidad de precios es mayor en deuda a largo plazo por el mayor riesgo de vencimiento. Rendimientos medios de bonos varían más con tipos a corto plazo. Precios medios varían más con vencimientos largos.
Rentabilidades Medias por Moneda
Consideración para inversores: qué moneda usar para medir rentabilidades medias. Medido en dólares, los rendimientos de bonos en dólares han sido negativos en gran parte del mundo porque el ingreso por cupones no compensa la pérdida de capital por la caída del dólar. Es decir, si alguien vendió marcos alemanes para comprar bonos de EE. UU., el valor de los bonos y del ingreso por cupones ha declinado gradualmente al fortalecerse el marco.
Las Calificaciones de Bonos Afectan los Rendimientos
El spread (diferencia) entre valores mejor y peor calificados varía constantemente. En malos tiempos económicos, los inversores se vuelven más conservadores y compran valores menos arriesgados, evitando los de baja calificación. Así, aunque los rendimientos medios de ambos suben y bajan juntos, los spreads relativos también varían. Los spreads de crédito se usan regularmente en trading profesional.
Las Rentabilidades Medias Reflejan Supervivencia
Hay muchos índices de bonos que pretenden medir rentabilidades medias. Pueden estar distorsionados porque algunos bonos de alta calidad sufren deterioro de calificación. Así, los promedios de bonos con el tiempo no incluyen los mismos bonos. Generalmente es mejor discutir solo bonos de máxima calidad (ej. bonos del Tesoro) y luego añadir el spread de crédito para reflejar diferentes calidades.

Artículos Destacados
- Calcular la Tasa de Rentabilidad Antes de Impuestos: Guía Completa
- Rentabilidad Ponderada por Dinero (DWR): Cálculo e Importancia
- Calcular la tasa de retorno de una inversión
- Valoración de bonos: calcular valor razonable
- Deuda vs. Bonos: Entendiendo las Diferencias Clave
- Cálculo del Rendimiento de Bonos: Retorno Anual y Rentabilidad Real
- Rentabilidad Media: Cálculo, Significado y Alternativas
- Bonos Municipales vs. Fondos de Bonos Municipales: ¿Cuál te Conviene?
- ETFs de bonos: Guía completa para invertir en renta fija
-
 TIRM: Entendiendo la Tasa Interna de Retorno Modificada
La Tasa Interna de Retorno Modificada (comúnmente denotada como TIRM o MIRR en inglés) es una medida financiera que ayuda a determinar el atractivo de una inversión y que puede usarse para comparar di...
-
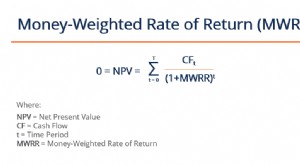 Tasa de Retorno Ponderada por Dinero (MWRR): Explicación Completa
La Tasa de Retorno Ponderada por Dinero (MWRR) es la tasa de descuento que iguala los flujos de caja presentes de un proyecto a su inversión inicial. Se utiliza para determinar la rentabilidad de un p...