
Entender la Notificación de Deficiencia del IRS (Hacienda): Qué Debes Saber
Una notificación de deficiencia (Notice of Deficiency) es un aviso legal que el Internal Revenue Service (IRS) —la agencia tributaria federal de EE. UU.— envía al contribuyente cuando detecta una discrepancia en su declaración de la renta. Se emite cuando el IRS propone un cambio porque la información presentada no coincide con sus registros. El aviso se envía antes de que el IRS liquide impuestos adicionales (renta, sucesiones, especiales, etc.).
¿Qué la desencadena?
Cuando un tercero (empleador, entidad financiera, etc.) envía al IRS datos de ingresos, gastos o retenciones que no coinciden con lo declarado por el contribuyente. El IRS ajusta la cuota según la información del tercero. La notificación es el primer paso para conciliar la discrepancia en los registros del contribuyente.
Resumen
- Es un aviso legal del IRS cuando la declaración no coincide con sus registros.
- Se origina cuando un tercero (empleador, banco) reporta datos distintos a los del contribuyente.
- El contribuyente tiene 90 días desde la fecha del aviso para responder.
¿Qué es el Aviso CP3219A del IRS?
Es el nombre oficial de la notificación de deficiencia. Detalla cómo se calculó la deficiencia y los ajustes propuestos. Antes, el IRS suele enviar el Aviso CP2000 (pre-notificación de discrepancia). Si el contribuyente no responde, llega el CP3219A con el desglose completo.
El aviso no siempre implica pagar más; el IRS puede determinar que el contribuyente declaró de más y le corresponde una devolución.
El contribuyente dispone de 90 días para impugnar en el Tax Court (Tribunal Fiscal). Durante ese plazo, el IRS no puede iniciar cobro ni liquidación. El aviso debe indicar la fecha límite para presentar la petición.
¿Qué es el Formulario 5564 del IRS?
Se incluye con el CP3219A. Es un Renuncia a la Notificación de Deficiencia. Si el contribuyente está de acuerdo, firma y devuelve el formulario. Si no firma ni presenta petición en 90 días, el IRS liquida los impuestos, multas e intereses y envía la carta de pago.
Si está de acuerdo pero tiene información adicional (ingresos/gastos), debe enmendar la declaración original con el Formulario 1040-X.
Opciones si el Contribuyente No Está de Acuerdo
1. Presentar petición ante el Tax Court (EE. UU.)
Impugnar enviando una petición en 90 días. El tribunal reevalúa la deuda fiscal propuesta. Mientras dura la revisión, el IRS no puede cobrar ni liquidar.
2. Presentar una apelación administrativa
Enviar una declaración escrita al IRS con pruebas (registros de ingresos/gastos del ejercicio). También puede pedir al tercero que corrigió la información que presente registros enmendados.
3. Llamar al IRS
Usar el teléfono indicado en el aviso para hablar con un agente. Preguntar el motivo y aportar datos. Pero la llamada no basta: se debe enviar también una declaración escrita firmada explicando la discrepancia.
Más Recursos
CFI ofrece la certificación Commercial Banking & Credit Analyst (CBCA)™. Recursos útiles:
- Renta Bruta Ajustada (AGI)
- Declaración Enmendada
- Formulario 1040-EZ
- Cómo usar IRS.gov
-
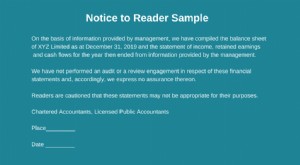
CPA vs. CFA: Diferencias y Cómo Elegir la Certificación Financiera Adecuada
El informe de compilación (Notice to Reader) es una presentación de estados financieros elaborada con datos facilitados por la dirección. Lo prepara un contable público externo (CPA) y no ofrece ningu
-
Entendiendo tu Aviso de Desalojo: Derechos y Opciones
Es una sensación terrible: llegas a casa tras un largo día de trabajo, preguntándote qué preparar para cenar, cuando ves un gran papel pegado a tu puerta. Se te cae el alma a los pies al leerlo y dart
Artículos Destacados
- Entender el Aviso de Incumplimiento (NOD): Qué Significa para Propietarios
- Aviso de sucesión: responsabilidades y requisitos del albacea
- Cuentas por Pagar (AP): Definición, Función e Importancia
- Comprender su Aviso de Cotización (NOA) de la CRA: Guía Explicada
- Contabilidad Explicada: Registros Financieros y Reporting
- Comprender el Resultado Contable: Una Métrica Financiera Clave
- Auditorías financieras: guía completa
- Aviso de incumplimiento (notice of default): qué debes saber
- Oferta en compromiso (Offer in Compromise) con Hacienda: Guía para saldar deudas tributarias
-
 Muestreo de auditoría: guía completa para auditores
Qué es el muestreo de auditoríaEl muestreo de auditoría consiste en seleccionar menos del 100% de las partidas de una población para obtener evidencia suficiente y razonable. En lugar de revisar cada ...
-
 Impuesto Diferido: Origen, tratamiento contable (GAAP vs. IRS) y sistema MACRS
El impuesto diferido es un pasivo (o activo) en balance que surge por diferencias temporarias entre la base fiscal (normas IRS) y la contable (GAAP/NIIF) en el reconocimiento de ingresos/gastos. La ca...