
Análisis de Estados Financieros para Bancos: Guía Completa
Aunque la estructura general de los estados financieros no difiere mucho de la de una empresa convencional, la naturaleza de las operaciones bancarias implica diferencias significativas en la subclasificación de las cuentas. Los bancos utilizan mucho más apalancamiento que otros negocios y obtienen un margen entre los ingresos por intereses que generan con sus activos (préstamos) y su coste de financiación (depósitos de clientes).
Balance Típico de un Banco
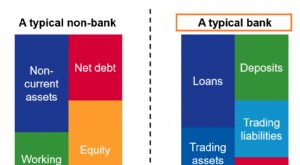
Un balance típico se basa en la ecuación contable fundamental: Activos = Pasivos + Patrimonio. En empresas no bancarias, bajo estas cuentas pueden aparecer grandes partidas como inmovilizado material (PP&E), activos intangibles, activos corrientes, cuentas por cobrar y cuentas por pagar.
Un banco, en cambio, presenta partidas únicas en su balance que otras empresas no tienen. La estructura típica es:
Activos
- Inmuebles
- Activos de negociación
- Préstamos a clientes
- Depósitos en el banco central
Pasivos
- Préstamos del banco central
- Depósitos de clientes
- Pasivos de negociación
- Deuda diversa
Patrimonio
- Acciones ordinarias y preferentes
Recordemos la identidad contable básica: ACTIVOS = PASIVOS + PATRIMONIO.
Estados Financieros Bancarios: Balance
El balance de un banco contiene partidas específicas que analizamos a continuación.
Préstamos y Depósitos de Clientes
La operativa principal y fuente de ingresos de los bancos son los préstamos y depósitos. Los clientes depositan dinero recibiendo un interés reducido; el banco presta esos fondos a un tipo mayor, obteniendo beneficio del diferencial.
Por tanto, los préstamos a clientes son activos, ya que el banco espera cobrar intereses y principal en el futuro, generando beneficio económico. Los depósitos, en cambio, son pasivos, pues se espera que los clientes los retiren o que el banco pague intereses, generando salida de recursos.
Préstamos y Depósitos en el Banco Central
¿Dónde guardan los bancos su dinero? La mayoría de países tiene un banco central donde las entidades depositan sus fondos y beneficios. Los depósitos en el banco central se consideran activos, equivalentes a efectivo para una empresa normal, porque son fácilmente retirables y generan un pequeño interés (tipo de referencia del banco central).
Los préstamos del banco central son pasivos, asimilables a deuda normal.
Activos y Pasivos de Negociación
Los bancos pueden mantener valores negociables o divisas con fines de trading. Estos son activos de negociación. Los pasivos de negociación incluyen derivados y posiciones cortas.
Cuenta de Resultados Típica para Bancos
La estructura general no se aleja mucho de una cuenta de resultados estándar: arriba los ingresos, abajo el beneficio neto. Sin embargo, los ingresos se generan de forma distinta.
Estados Financieros Bancarios: Cuenta de Resultados
Repasemos las partidas únicas que no aparecen en cuentas de resultados comunes.
Ingresos No Financieros
Son ingresos accesorios por servicios de apoyo:
- Comisiones de corretaje
- Comisiones por productos y servicios
- Comisiones de suscripción (underwriting)
- Ganancias por venta de activos de negociación
- Otras comisiones de clientes (sobregiros, tarjetas, etc.)
Proceden de cualquier concepto que no sea ingreso por intereses.
Ingresos por Intereses
Capturan los intereses que el banco cobra por los préstamos concedidos. A veces se presenta solo el ingreso bruto; otras se muestra neto de gasto por intereses (el coste directo de los depósitos que financian los préstamos, sin incluir el gasto por deuda general).
Provisiones por Pérdidas Crediticias
Al igual que las cuentas por cobrar y el gasto por deudas incobrables, el banco debe provisionar por prestatarios que no puedan pagar. Estas partidas se registran como provisión para pérdidas crediticias en la cuenta de resultados.
Recursos Adicionales
Gracias por leer esta guía de CFI sobre estados financieros para bancos. CFI es el proveedor global oficial de la certificación Financial Modeling & Valuation Analyst (FMVA)®, diseñada para convertir a cualquiera en analista financiero de primer nivel. Para avanzar en tu carrera, estos recursos adicionales te serán útiles:
- Modelo de Tres Estados Financieros
- Cómo se Vinculan los Tres Modelos
- Cómo Ser un Gran Analista Financiero (Guía Analyst Trifecta®)
- Balances
-
Análisis de Estados Financieros para Bancos: Guía Completa
Aunque la estructura general de los estados financieros no difiere mucho de la de una empresa convencional, la naturaleza de las operaciones bancarias implica diferencias significativas en la subclasi
-
Preparación para una auditoría: guía para empresas
Por qué prepararse para una auditoríaLa preparación reduce el estrés, evita retrasos y mejora la calidad de la revisión. Una auditoría verifica que los registros financieros sean precisos y presenten
Artículos Destacados
- El papel de los bancos en la intermediación financiera
- Descifrando estados financieros: qué buscan realmente los inversores
- Elegir el banco adecuado: Guía completa
- Bancos Comerciales: Servicios, Préstamos y Cómo Funcionan
- Entender los bancos: tipos, funciones y regulación
- Bancos corresponsales: guía para relaciones bancarias internacionales
- Bancos de inversión (merchant banks): servicios, funciones y finanzas corporativas
- Bancos Online vs. Tradicionales: Comparativa Completa 2024
- Mejores Bancos Nacionales de EE. UU.: Rankings y Reseñas 2024
-
 Comprender los Estados Financieros Auditados: Guía Completa
Las empresas públicas están obligadas por ley a garantizar que sus estados financieros sean auditados por un CPA registrado. Los tres estados financieros fundamentales son el estado de resultados, el ...
-
 Estados Financieros: Guía Completa con Ejemplos de Amazon (Cuenta de Resultados, Balance, Flujo de Caja)
Los estados financieros son el registro de la situación y actividad financiera de una empresa en un período. Muestran su desempeño y solidez. Los tres estados fundamentales son: Cuenta de Resultados ...