
Flujo de Caja de Operaciones: Guía Completa de Cálculo y Análisis
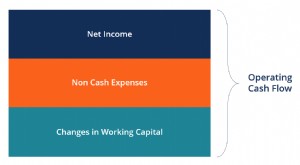
El flujo de caja de operaciones es la sección del estado de flujo de efectivo de una empresa que representa la cantidad de efectivo que una empresa genera (o consume) al llevar a cabo sus actividades operativas durante un período de tiempo. Las actividades operativas incluyen generar ingresos, pagar gastos y financiar el capital de trabajo. Se calcula tomando el (1) ingreso neto de la empresa, (2) ajustando por partidas no monetarias y (3) contabilizando los cambios en el capital de trabajo.
Fórmula del Flujo de Caja de Operaciones
Aunque la fórmula exacta será diferente para cada empresa (dependiendo de las partidas que tengan en su estado de resultados y balance general), existe una fórmula genérica que se puede utilizar:
Flujo de Caja de Operaciones = Ingreso Neto + Partidas No Monetarias + Cambios en el Capital de Trabajo
Ejemplo de Flujo de Caja de Operaciones
A continuación se muestra un ejemplo del flujo de caja operativo de Amazon de 2015 a 2017. Como se ve en la captura de pantalla, el estado comienza con el ingreso neto, luego suma las partidas no monetarias y contabiliza los cambios en el capital de trabajo neto.
Siga estos tres pasos:
- Tome el ingreso neto del estado de resultados
- Sumar de nuevo los gastos no monetarios
- Ajuste por cambios en el capital de trabajo
Flujo de Caja de Operaciones vs Ingreso Neto
El flujo de caja operativo se calcula comenzando con el ingreso neto, que proviene del final del estado de resultados. Dado que el estado de resultados utiliza contabilidad de devengo, incluye gastos que pueden no haberse pagado aún. Por lo tanto, el ingreso neto debe ajustarse sumando todos los gastos no monetarios como depreciación, compensación basada en acciones y otros.
Una vez que el ingreso neto se ajusta por todas las partidas no monetarias, también debe ajustarse por cambios en los saldos de capital de trabajo. Dado que los contadores reconocen los ingresos cuando se entrega un producto o servicio (no cuando se paga), algunos ingresos pueden estar impagos y crear un saldo de cuentas por cobrar. Lo mismo ocurre con los gastos devengados en el estado de resultados pero no pagados realmente.
Cálculo de Ejemplo
Veamos un ejemplo simple del Curso de Modelado Financiero.
Paso 1: Comience calculando el flujo de caja operativo tomando el ingreso neto del estado de resultados.
Paso 2: Sumar de nuevo todas las partidas no monetarias. En este caso, la depreciación y amortización es la única partida.
Paso 3: Ajuste por cambios en el capital de trabajo. En este caso, hay una sola línea porque el modelo tiene una sección separada que calcula los cambios en cuentas por cobrar, inventario y cuentas por pagar.
Flujo de Caja de Operaciones vs EBITDA
EBITDA (Beneficios Antes de Intereses, Impuestos, Depreciación y Amortización) es una de las métricas más citadas en finanzas. Los analistas financieros la usan regularmente al comparar empresas usando el ratio EV/EBITDA. Como EBITDA no incluye gasto de depreciación, a veces se considera un sustituto del flujo de caja.
Sin embargo, como EBITDA excluye intereses e impuestos, puede ser muy diferente del flujo de caja operativo. Además, el impacto de los cambios en el capital de trabajo y otros gastos no monetarios puede hacerlo aún más diferente.
Gastos de Capital (CapEx)
Si bien el flujo de caja operativo nos dice cuánto efectivo genera un negocio de sus operaciones, no tiene en cuenta las inversiones de capital requeridas para sostener o hacer crecer el negocio.
Para obtener una imagen completa de la posición financiera de una empresa, es importante tener en cuenta los gastos de capital (CapEx), que se encuentran en el Flujo de Caja de Actividades de Inversión.
Restar los gastos de capital del flujo de caja de operaciones nos da el Flujo de Caja Libre (FCF), que a menudo se usa para valorar un negocio en un modelo de flujo de caja descontado (DCF).
Recursos Adicionales
Gracias por leer esta guía para entender qué es el flujo de caja de operaciones, cómo se calcula y por qué importa. Para seguir aprendiendo, estos recursos adicionales serán útiles:
- Gastos de Capital
- Métodos de Depreciación
- Gastos No Monetarios
- Ciclo de Capital de Trabajo
-

Estado de flujos de efectivo (Cash Flow Statement): guía completa de análisis e interpretación
El estado de flujos de efectivo (Statement of Cash Flows) es uno de los tres estados financieros fundamentales. Muestra el efectivo generado y consumido en un periodo (mes, trimestre, año) y sirve de
-

Entendiendo los estados de flujo de efectivo: Una guía completa
El flujo de efectivo es la cantidad de dinero que entra y sale de una empresa u organización durante un período contable específico.Como herramienta, el flujo de efectivo se usa para determinar la sol
Artículos Destacados
- Flujo de Caja (Cash Flow): Guía Completa – Tipos, Usos y Estrategias
- Ratio Flujo de Caja a Deuda: Definición, Cálculo e Interpretación
- Flujo de Caja Convencional: Definición, Ejemplos y Análisis
- BAII Explicado: Entendiendo los Beneficios Antes de Intereses e Impuestos
- Entendiendo el Ratio de Flujo de Caja Operativo: Métrica Clave de Liquidez
- Ratio Precio-Flujo de Caja (P/CF): Definición y Análisis
- Flujo de Caja No Convencional: Guía Completa
- Comprender el Resultado Contable: Una Métrica Financiera Clave
- Préstamos de flujo de caja: Impulsa el crecimiento y cubre necesidades a corto plazo
-
 Entender el Flujo de Caja Operativo (FCO): Guía Completa
El Flujo de Caja Operativo (FCO / OCF) es el efectivo generado por las actividades operativas regulares de un negocio en un periodo determinado. Parte del beneficio neto (final de la cuenta de resulta...
-
 Fórmula del Flujo de Caja Operativo: Cálculo y Explicación Detallada
La fórmula del Flujo de Caja Operativo (FCO) calcula cuánto efectivo generó (o consumió) una empresa en sus actividades operativas en un periodo, y se muestra en el Estado de Flujos de Efectivo. La fó...