
Entendiendo el Ratio de Flujo de Caja Operativo: Métrica Clave de Liquidez
El ratio de flujo de caja operativo, un ratio de liquidez, mide qué tan bien una empresa puede pagar sus pasivos corrientes con el flujo de caja generado por sus operaciones principales. Este indicador muestra cuánto gana la empresa de sus actividades operativas por cada dólar de pasivos corrientes. Dado que las ganancias contables implican devengos y pueden manipularse por la gerencia, este ratio se considera una medida muy útil de la liquidez a corto plazo.
Fórmula

Donde:
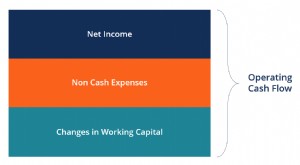
- Flujo de caja de operaciones: se encuentra en el estado de flujos de caja. Alternativamente: utilidad neta + gastos no monetarios + cambios en capital de trabajo.
- Pasivos corrientes: obligaciones exigibles dentro de un año (deuda a corto plazo, cuentas por pagar, pasivos devengados).
¿Qué es el Flujo de Caja de Operaciones?
Es fundamental entender el flujo de caja de operaciones (FCO) –el numerador del ratio–. Refleja el efectivo que un negocio produce exclusivamente de sus operaciones principales. Es uno de los números más importantes en las cuentas de una empresa y es escrutado intensamente por inversores, pues proporciona información vital sobre la salud y valor de la compañía. Si una empresa no logra un FCO positivo, no puede mantenerse solvente a largo plazo. Un FCO negativo indica que no genera ingresos suficientes de su negocio principal y necesita flujos positivos adicionales de actividades de financiación o inversión.
Ejemplo del Ratio de Flujo de Caja Operativo
Información de los estados financieros Q2 de la Empresa A:

Cálculo del ratio al final del segundo trimestre:

La empresa genera 1,25 $ de actividades operativas por cada dólar de pasivos corrientes. Equivalentemente: «La Empresa A puede cubrir sus pasivos corrientes 1,25 veces».
Descarga la Plantilla Gratis
Ingresa tu nombre y email en el formulario y descarga la plantilla gratis.
Interpretación del Ratio de Flujo de Caja Operativo
- Ratio < 1: la empresa generó menos caja de operaciones de la necesaria para pagar pasivos a corto plazo. Señala problemas de liquidez a corto plazo y necesidad de más capital.
- Ratio > 1,0: preferido por inversores, acreedores y analistas, significa que la empresa puede cubrir sus pasivos corrientes y aún tener ganancias remanentes. Empresas con ratio alto o creciente gozan de buena salud financiera.
Conclusiones Clave
- El ratio de flujo de caja operativo mide la capacidad de pagar pasivos corrientes con caja generado por operaciones principales.
- Es una medida precisa de liquidez a corto plazo, pues usa solo caja de operaciones principales, no de todas las fuentes de ingresos.
- Ratio < 1 indica problemas de caja a corto plazo; ratio > 1 indica buena salud financiera, con caja más que suficiente para obligaciones a corto plazo.
Aprende Más
Esperamos que hayas disfrutado la guía de CFI sobre el ratio de flujo de caja operativo. Para aprender más sobre flujo de caja y análisis financiero:
-
Fórmula del Flujo de Caja Operativo: Cálculo y Explicación Detallada
La fórmula del Flujo de Caja Operativo (FCO) calcula cuánto efectivo generó (o consumió) una empresa en sus actividades operativas en un periodo, y se muestra en el Estado de Flujos de Efectivo. La fó
-

Estado de flujos de efectivo (Cash Flow Statement): guía completa de análisis e interpretación
El estado de flujos de efectivo (Statement of Cash Flows) es uno de los tres estados financieros fundamentales. Muestra el efectivo generado y consumido en un periodo (mes, trimestre, año) y sirve de
Artículos Destacados
- Ratio de Conversión de Efectivo (CCR): Definición e Importancia
- Flujo de Caja (Cash Flow): Guía Completa – Tipos, Usos y Estrategias
- Ratio Flujo de Caja a Deuda: Definición, Cálculo e Interpretación
- Ratio de Efectivo: Evaluación de la Liquidez a Corto Plazo
- Ratio de Rotación de Efectivo (CTR): Cálculo e Interpretación
- Flujo de Caja Convencional: Definición, Ejemplos y Análisis
- Razón corriente: definición, fórmula e interpretación financiera
- Ratio de Flujo de Caja Operativo a Deuda: Entendiendo la Salud Financiera
- Flujo de efectivo operativo: métrica clave para invertir
-
 Ratio de Sharpe: Calcular e interpretar el rendimiento de la inversión
Nombrado en honor al economista estadounidense William Sharpe, el Ratio de Sharpe (o Índice de Sharpe o Ratio de Sharpe Modificado) se utiliza comúnmente para evaluar el rendimiento de una inversión a...
-
 Entender el Flujo de Caja Operativo (FCO): Guía Completa
El Flujo de Caja Operativo (FCO / OCF) es el efectivo generado por las actividades operativas regulares de un negocio en un periodo determinado. Parte del beneficio neto (final de la cuenta de resulta...