
Gestión activa frente a gestión pasiva: una visión completa
El mundo de la gestión de inversiones actual puede dividirse en dos grandes categorías de estilo de gestión, cada una de las cuales refleja un sistema de creencias fundamentalmente distinto sobre cómo se comportan los mercados de capitales modernos. Estas dos escuelas de pensamiento se conocen comúnmente como gestión activa y gestión pasiva. Este artículo aborda estos dos enfoques en lo que respecta a las inversiones en el mercado bursátil, pero las observaciones son igual de válidas para el mundo de las inversiones de renta fija (bonos).
Definición de gestión activa y pasiva
La gestión activa es la forma tradicional de construir una cartera de acciones e incluye una amplia variedad de estrategias para identificar empresas que se cree que ofrecen perspectivas superiores a la media. Un método puede centrarse en empresas con un crecimiento impresionante de ventas y beneficios en el pasado; otro, en empresas con nuevos productos prometedores; un tercero, en el potencial de "giro" de empresas en dificultades, y así sucesivamente. Otro método de gestión activa, conocido como análisis técnico, intenta encontrar "patrones" en los movimientos de precios para predecir los precios futuros. Al margen de su enfoque individual, todos los gestores activos comparten un hilo común: compran y venden valores de forma selectiva, basándose en alguna previsión de acontecimientos futuros.
Los gestores pasivos o de índices —los términos suelen usarse indistintamente— no hacen previsiones sobre el mercado bursátil ni sobre la economía, ni se esfuerzan por distinguir entre valores "atractivos" y "no atractivos". Un gestor pasivo que invierta en grandes acciones nacionales, por ejemplo, no determina si Ford es preferible a General Motors, Coca-Cola a Pepsi, o Campbell Soup a Kellogg. En su lugar, simplemente compra todas las grandes empresas, desde Abbott Labs hasta Zion's Bank, lo que da como resultado una cartera con cientos de acciones. Una vez ensamblada, la rotación es muy baja, ya que la intención es conservar cada acción indefinidamente. Los ajustes de la cartera se realizan solo en respuesta a cambios fundamentales en el universo subyacente de acciones: cuando CBS desaparece en una fusión con Westinghouse, por ejemplo, o cuando una nueva empresa como Google se une a las filas de las grandes compañías. Los gestores pasivos suelen construir sus carteras para aproximarse al rendimiento de índices de referencia reconocidos, como el índice Standard & Poor's 500 (grandes empresas estadounidenses), el índice Russell 2000 (pequeñas empresas estadounidenses) o el índice Morgan Stanley EAFE (grandes empresas internacionales).
Parece demasiado simple
Cuando se expone por primera vez al concepto de gestión pasiva, tanto los inversores novatos como los experimentados tienden a descartar la idea como ingenua sin remedio. ¿Cómo es posible que una estrategia "irracional" de comprar y mantener todas las acciones ofrezca mayores rendimientos que seleccionar solo las más atractivas para la compra? ¿No es obvio que algunas empresas tienen mejores perspectivas que otras y, por tanto, serán inversiones más rentables? ¿No garantizará una investigación cuidadosa por parte de analistas cualificados resultados superiores? ¿No es el reciente éxito de la indexación una mera anomalía?
No, no y no. Como observó Victor Hugo hace casi 150 años: "Se puede resistir la invasión de los ejércitos, pero no la invasión de las ideas". La inversión indexada es una fuerza, no una moda. A pesar de la ausencia de cualquier grupo de interés comercial que se beneficie de su éxito, ha superado un enorme escepticismo inicial y ha sido adoptada por la mayoría de los inversores más grandes y sofisticados del mundo. ¿Cómo surgió esta idea y por qué funciona?
La gestión pasiva en perspectiva
El enfoque pasivo es un recién llegado a la práctica de la gestión de inversiones. Las teorías académicas que respaldan el concepto se desarrollaron en las décadas de 1950 y 1960. El primer fondo indexado bursátil del país lo desarrolló en 1973 Rex Sinquefield, un gestor fiduciario del American National Bank de Chicago. Sinquefield (recientemente jubilado) fue copresidente de Dimensional Fund Advisors Inc., uno de los principales innovadores del mundo en inversión gestionada pasivamente. La gestión activa, por su parte, es tan antigua como la propia gestión de dinero. De hecho, prever el futuro —¿qué acciones lo harán mejor?, ¿hacia dónde va el mercado?— se ha considerado durante mucho tiempo la definición misma del asesoramiento de inversión.
El trabajo teórico que respalda la gestión pasiva se llevó a cabo principalmente en las universidades del país, y no en los departamentos de inversión de los grandes bancos o casas de bolsa. A finales de los sesenta, armados con ordenadores cada vez más potentes, los investigadores académicos empezaron a reunir un historial detallado de los rendimientos de los mercados de acciones y bonos, y a cuestionar suposiciones que nunca se habían puesto a prueba.
Una de esas suposiciones era la superioridad de la gestión activa. En las firmas de inversión tradicionales, todo un ejército de economistas, analistas de investigación, gestores de cartera y operadores examina un enorme flujo diario de información sobre empresas, grupos industriales, condiciones económicas y acontecimientos políticos. Producen pilas de informes detallados que recomiendan acciones para comprar o vender y sectores industriales que sobreponderar o infraponderar. ¿Todo este esfuerzo da sus frutos? ¿Logran los fondos de inversión, los departamentos fiduciarios bancarios, los planes de pensiones corporativos, las dotaciones universitarias, los fondos públicos de pensiones y las aseguradoras obtener mayores rendimientos para sus accionistas y beneficiarios siguiendo estas recomendaciones que con una estrategia "ingenua" de simplemente mantener una cartera de mercado de acciones?
La prueba: el rendimiento de los fondos de inversión
Los rendimientos de los fondos de inversión son una excelente fuente de datos sobre el desempeño de los gestores, ya que sus resultados son auditados por contables profesionales y están disponibles públicamente para todos. Comenzando con un estudio pionero de Michael Jensen en 1968, los investigadores académicos han examinado los resultados de los fondos de inversión a lo largo de un periodo de casi cincuenta años. Ni un solo estudio publicado de envergadura afirma con éxito que los gestores baten al mercado en mayor medida de lo que cabría esperar por azar.
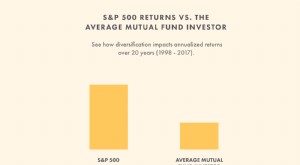
Según Morningstar, durante los 15 años finalizados en abril de 2006, solo el 40 % (918 de 2.309) de los fondos de renta variable estadounidense gestionados activamente y diversificados logró superar el índice S&P 500.
Otra consideración importante para determinar si los gestores han batido "al mercado" es cómo se define el mercado de renta variable de EE. UU. Dado que el S&P 500 está predominantemente ponderado en grandes empresas de crecimiento, si las empresas más pequeñas o de valor han producido mayores rendimientos en el periodo medido, el gestor medio tendría una ventaja de rendimiento incorporada, ya que el fondo medio suele poseer empresas más pequeñas o más orientadas al valor que el S&P 500 (un ratio precio/valor contable más bajo es más orientado al valor).
Índice S&P 500: tamaño medio de empresa: 46.000 millones de dólares; ratio precio/valor contable: 2,8 veces.
Fondos estadounidenses de renta variable gestionados activamente: ratio precio/valor contable: 2,8 veces; tamaño medio de empresa: 21.000 millones de dólares.
Utilizando un índice ajustado para empresas más pequeñas o más orientadas al valor, el porcentaje de gestores que baten "al mercado" en los últimos 15 años cae hasta apenas el 2,4 %. Este índice ajustado batió al fondo medio de renta variable estadounidense gestionado activamente en un 4,69 % anualizado.
Otra consideración necesaria para comprender de verdad la dificultad de batir al mercado tiene que ver con el "sesgo de supervivencia". Los fondos de inversión que cierran o se fusionan se eliminan de las bases de datos comerciales. Los fondos que ya no existen solían ser, en general, de bajo rendimiento. Los estudios han demostrado que entre el 3 % y el 5 % de los fondos de inversión desaparecen cada año. Esto tiene el efecto de sobreestimar el fondo "medio" del periodo medido en un promedio del 1 %-1,5 % anualizado. Al contabilizar el sesgo de supervivencia, el porcentaje de fondos que baten al mercado se reduce a algo más del 1 %.
Una ventaja adicional de la indexación es la menor tributación debida a una menor rotación de acciones. Durante los últimos quince años, el fondo indexado Vanguard S&P 500 Index Fund batió al 95 % de los fondos gestionados activamente en eficiencia fiscal. El ahorro extra derivado de la baja rotación de hoy podría significar un 1 %-2 % más de rendimiento anual en comparación con el fondo medio gestionado activamente. Actualmente, DFA Funds es el único proveedor de fondos pasivos de gestión fiscal.
¿Los que lanzan la moneda tienen suerte o son inteligentes?
Si el 1 % de los gestores de fondos fue capaz de batir al mercado (antes de impuestos), ¿no es eso prueba de que una pequeña minoría de gestores activos son genuinamente hábiles? No necesariamente. El número de gestores activos que superaron al mercado no es mayor del que cabría esperar por azar. Suponga que se llena un estadio de fútbol con 50.000 personas lanzando una moneda y que, tras cada lanzamiento, solo quienes saquen "cara" conservan su asiento. Dado que la probabilidad de cara en un lanzamiento dado es del 50 %, deberíamos esperar que quedaran 25.000 personas tras el primer lanzamiento, 12.500 tras el segundo, y así sucesivamente. Tras diez lanzamientos, la probabilidad predice que aún habrá 49 personas que hayan sacado cara diez veces seguidas. Algunas de ellas podrían escribir libros o aparecer en televisión alardeando de su habilidad para lanzar monedas, pero no hay razón para esperar un éxito similar en concursos futuros. Del mismo modo, deberíamos esperar que un cierto número de gestores logre resultados superiores en cualquier periodo simplemente por azar. Elegir a los futuros ganadores —ya sean lanzadores de monedas o gestores— estudiando sus historiales tiende a producir decepción y resultados insatisfactorios, ya que es imposible distinguir entre suerte y habilidad.
¿Por qué ha tenido éxito la gestión pasiva?
El negocio de la inversión atrae a más personas brillantes, muy formadas y trabajadoras de lo que le corresponde. ¿Por qué debería ser tan difícil superar a un índice no gestionado? Algunos observadores culpan a la industria de los fondos de inversión, citando el aumento de las comisiones de gestión y una explosión de nuevas ofertas de productos como prueba de que las gestoras están más preocupadas por ganar cuota de mercado y aumentar beneficios que por mejorar los resultados de inversión. Otros critican a los gestores de cartera "pistoleros" que, al parecer, asumen riesgos excesivos con el dinero de los accionistas en un intento de adelantarse a los fondos de la competencia. Se culpa a los propios inversores por no exigir mejores resultados a las gestoras.
Estas críticas son válidas, pero no dan en el clavo. La implicación es que batir a un índice sería fácil si los gestores no fueran tan codiciosos y se esforzaran un poco más. Si ese fuera el caso, cabría esperar que el rendimiento de los grandes fondos de pensiones —donde los mandatos de inversión son claros, las comisiones son reducidas y la competencia es feroz— mostrara mejores resultados relativos. Por desgracia, el historial de la gestión activa frente a la indexación entre estos inversores tan informados es igual de poco impresionante, lo que explica por qué los compromisos institucionales con las estrategias de inversión indexada se han disparado de cero a más de 5 billones de dólares en los últimos 30 años. Muchos grandes planes de pensiones y planes 401k utilizan, de forma exclusiva, fondos indexados para sus participantes.
La mano invisible de Adam Smith
¿Qué puede explicar el fracaso de los gestores activos a la hora de rendir mejor? Quizá la mejor respuesta se apoye en las ideas de Adam Smith, el economista escocés del siglo XVIII cuya obra La riqueza de las naciones sentó las bases intelectuales de la economía de libre mercado.
Smith ofreció pruebas convincentes de que el mecanismo de señales basado en precios determinados libremente era la mejor manera de que un orden social asignara los recursos. Los países que se organizaron en torno a principios de libre mercado prosperaron; otros no. La mayoría de los inversores de hoy se consideran partidarios del libre mercado, y en todo el mundo algunos de los defensores más fervientes de los mercados libres son precisamente quienes han experimentado personalmente las deficiencias de las economías de planificación centralizada.
Indexar una cartera de valores es la consecuencia lógica de creer en la eficacia de un sistema de libre mercado. Del mismo modo que los precios del acero, el petróleo o la madera reflejan rápidamente los nuevos acontecimientos económicos, también lo hacen los precios de los activos financieros como acciones y bonos. En un momento dado, el precio de una acción representa la mejor estimación de su valor por parte de los participantes del mercado, y es la decisión colectiva del precio "correcto" por parte de todos los compradores, vendedores y propietarios de la acción. ¿Tienen algunas empresas perspectivas superiores gracias a una marca de confianza, una tecnología revolucionaria, una estrategia de marketing única o su solidez financiera? Por supuesto, y ese optimismo se refleja en un precio de la acción más alto en relación con otras empresas. Los precios de las acciones cambian, a veces violentamente, en respuesta a nueva información, pero como las noticias son por definición impredecibles, también lo son los precios de las acciones.
El desalentador reto de batir al mercado
Para construir una cartera que bata al mercado, los gestores activos deben identificar acciones mal valoradas. En primer lugar, deben tener información que no solo sea precisa, sino que no compartan otros inversores. En segundo lugar, el gestor debe estar dispuesto a compartir esta información con sus clientes. En tercer lugar, para beneficiarse de esta ventaja, otros inversores deben actuar en función de esta información en alguna fecha futura, provocando que la acción mal valorada cambie y refleje su valor "real". En cuarto lugar, para añadir valor neto, el "exceso de rendimiento" debe superar el coste de recopilar la información, negociar y la potencialmente mayor tributación. En quinto lugar, el gestor debe repetir este proceso una y otra vez. En un mundo donde la información se difunde rápidamente y donde el uso de información "privilegiada" es ilegal, esto es toda una proeza. En semejante mundo, obtener una ventaja sostenible frente a otros participantes hábiles en un mercado ferozmente competitivo es extremadamente difícil. El hecho de que no haya ganadores consistentes entre los gestores demuestra claramente cómo las fuerzas competitivas del mercado determinan eficazmente los precios de los valores.
Para tener éxito, los gestores activos deben encontrar de forma consistente valores mal valorados. Así, el fracaso de los gestores activos a la hora de rendir mejor no es en absoluto algo negativo: es una prueba sólida de que los mercados de capitales funcionan con eficiencia.
El salto de fe
Supongamos que un fondo de inversión o gestor superara un análisis riguroso y demostrara aportar valor añadido; aun así, persisten desafíos adicionales para esperar rendimientos superiores continuados:
- Las condiciones de mercado que permitieron al gestor batir al mercado pueden dejar de existir.
- Las estrategias utilizadas para extraer ineficiencias del mercado y obtener rendimientos superiores pueden ser replicadas por otros gestores hábiles, eliminando la ventaja competitiva.
- Las estrategias empleadas pueden dejar de ser eficaces si los activos de los gestores crecen demasiado. El volumen de negociación y la liquidez acabarán convirtiéndose en una limitación.
- El gestor puede subir sus comisiones (justificado por su historial superior), eliminando potencialmente el rendimiento extra anómalo.
Objeciones comunes al enfoque pasivo
Un gran número de analistas, gestores de cartera y ejecutivos de inversión muy bien remunerados, junto con la prensa financiera popular, tienen un interés creado en mantener el sesgo tradicional de la industria hacia la gestión activa. Las objeciones más frecuentes de los partidarios de la gestión activa son las siguientes.
Objeción n.º 1
"La indexación funciona bien para las grandes acciones estadounidenses negociadas activamente porque estas empresas están seguidas de cerca por docenas de analistas y, por tanto, es muy difícil descubrir información útil que no conozcan ya otros inversores. No funciona tan bien en áreas menos investigadas del mercado, como las acciones de pequeñas empresas, los valores extranjeros y, especialmente, los mercados bursátiles de países emergentes."
Respuesta: La indexación funciona bien en todas las clases de activos. Una ventaja clave del enfoque pasivo son las bajas comisiones de gestión, los bajos costes de rotación y las mayores eficiencias fiscales. En todo mercado, todas las acciones deben ser propiedad de algún inversor. No existe tal cosa como una acción que ya no posea alguien. Los inversores activos, como grupo, deben por definición rendir por debajo de una estrategia que mantenga pasivamente una cartera de mercado, ya que los inversores activos incurren en mayores costes de transacción. La menor liquidez de las pequeñas empresas o de las acciones de países emergentes conlleva mayores costes de transacción, lo que hace aún más difícil superar a una estrategia pasiva. Por ejemplo, durante los 15 años finalizados en abril de 2006, una combinación de índices/fondos de pequeña capitalización batió a todos los fondos de pequeña capitalización gestionados activamente por un promedio del 6,30 % anualizado. Durante los diez años finalizados en abril de 2006, una combinación de índices/fondos de mercados emergentes batió a todos los fondos de mercados emergentes gestionados activamente por un promedio del 5,63 % anualizado. Lo mejor que puede decirse a favor del enfoque de gestión activa es que la dispersión de resultados entre los gestores activos con mejor y peor desempeño probablemente sea mayor en los mercados menos líquidos. En otras palabras, algunos gestores activos lo harán mucho mejor que el mercado, pero otros lo harán mucho peor: es un juego de suma cero. Dado que no hay forma fiable de identificar de antemano a los gestores activos superiores, la gestión activa simplemente añade incertidumbre al proceso de inversión.
Objeción n.º 2
"Los fondos indexados pueden superar al fondo medio, pero yo no elijo gestores mediocres. Si la indexación es tan superior, ¿cómo se explican los resultados de gestores activos que han batido al mercado durante 10, 15 o incluso 20 años? No puede ser solo suerte."
Respuesta: La probabilidad estadística nos muestra que en un periodo dado deberíamos esperar que un cierto número de gestores activos bata al mercado, incluso por márgenes sustanciales. Los datos históricos respaldan la idea de que el rendimiento pasado no puede usarse para seleccionar a los gestores que seguirán batiendo al mercado en el futuro. Numerosos estudios sobre gestores o fondos de inversión "superiores" muestran de forma consistente la tendencia a "regresar" a la media o volverse promedio, incluso tras largos periodos de resultados estelares. Por ejemplo, desde su inicio en junio de 1963, el fondo Fidelity Magellan ha sido el fondo de renta variable estadounidense con mejor rendimiento, pero se ha quedado por detrás del S&P 500 durante los últimos 15 años finalizados en abril de 2006. El Fidelity Magellan Fund cobra 190 millones de dólares más al año en comisiones que el fondo indexado Vanguard S&P 500 Index Fund. Si "pagar por investigación" para batir al mercado funcionara de verdad, ¿no bastarían 190 millones? Además, gran parte del rendimiento presuntamente superior de los gestores que han batido al mercado medido por el S&P 500 puede explicarse por la exposición a clases de activos, y no por una mejor selección de acciones. Cuando se los compara con un índice pasivo más apropiado que incorpora dimensiones de mercado de alto rendimiento, como las acciones de pequeñas empresas o de valor, su rendimiento aparentemente superior desaparece.
Objeción n.º 3
"Los fondos indexados están bien cuando los precios de las acciones suben, pero son impotentes ante una fuerte caída del mercado. ¿Quién querría poseer un fondo de acciones que permanece 100 % invertido en renta variable cuando es obvio que el mercado se está desplomando?"
Respuesta: Esta objeción presupone que los inversores pueden anticipar el mercado con éxito, sabiendo el mejor momento para entrar o salir de las acciones. Nunca es obvio de antemano cuándo van a subir o bajar los mercados. Los datos de los fondos de inversión muestran claramente que, en promedio, los fondos gestionados activamente no han añadido valor en los mercados a la baja. Cualquier cartera de inversión debería construirse con el entendimiento de que las correcciones bursátiles agudas no son solo una posibilidad, sino una certeza. Sin embargo, es imposible predecir cuándo tendrán lugar estas correcciones y cuándo comienza una recuperación posterior. Una asignación de activos eficaz entre clases de activos dispares y un reequilibrio periódico de la cartera, y no el market timing, es una mejor solución a las preocupaciones del inversor ante una caída del mercado. Además, si el "nivel de comodidad" (riesgo aceptable) de un inversor dicta solo una exposición del 60 % a las acciones cuando los precios caen, esa debería ser la exposición máxima también cuando los precios suben.
Objeción n.º 4
"La indexación es solo una teoría académica. Necesita más tiempo para demostrarse."
Respuesta: Justo lo contrario es lo cierto. La evidencia a favor del enfoque pasivo es tan abrumadora, tanto desde el punto de vista teórico como empírico, que la carga de la prueba recae sobre los gestores activos tradicionales para justificar su contribución a la vista de sus mayores costes y mayores incertidumbres.
El casino frente al jugador
Los dueños de los casinos entienden que las matemáticas están de su lado. El margen de beneficio de un casino suele ser una ventaja del 2 %-5 % sobre el jugador, suficiente para sostener una industria multimillonaria. Si tuvieran elección, la mayoría de los "jugadores" preferirían ser el casino en lugar del jugador, debido a la ventaja incorporada que tiene el casino. La misma idea se aplica al mundo de los mercados de capitales. Un inversor indexado o pasivo tiene una ventaja matemática similar a la del casino. La indexación suele proporcionar a los inversores una ventaja de rendimiento del 2 %-5 % anual, después de impuestos. Esa ventaja del 2 %-5 % aporta una enorme cantidad de riqueza adicional con el tiempo. La ventaja de la indexación se produce debido al menor riesgo, los menores costes y la menor tributación asociados a la inversión pasiva.
Conclusión
En el transcurso de 30 años, la gestión pasiva ha pasado de ser una extraña teoría académica a convertirse en la piedra angular de las carteras de inversión institucionales, representando aproximadamente el 40 % de los activos de renta variable. Si los inversores individuales continúan su patrón histórico de emular gradualmente las estrategias que persiguen los inversores institucionales, los fondos indexados están preparados para crecer sustancialmente, ya que menos del 5 % de los activos de los inversores individuales utilizan actualmente este enfoque. Emplear una cartera de fondos indexados gestionados pasivamente puede permitir a cualquier inversor alcanzar sus objetivos financieros con mayor certeza y menor riesgo.
Ejemplo de asignación: 45 % renta variable estadounidense de gran valor, 30 % renta variable estadounidense de pequeña capitalización valor, 15 % megacapitalización estadounidense, 10 % microcapitalización estadounidense.
-
Inversión activa vs. pasiva: Entender las estrategias
La inversión activa suena a lo que pasaría si llamaras a un corredor de bolsa entre sets de tenis. La inversión pasiva parece implicar sentarse en el sofá y encogerse de hombros ante tus opciones de i
-
Domina tu destino: Entender la mentalidad activa frente a la pasiva
Estoy aburrido. ¿Cuándo fue la última vez que dijiste eso? Apuesto a que no hace mucho. Si me das 4 minutos, te diré por qué eso es señal de una mala mentalidad. En el pasado, siempre buscaba respues
Artículos Destacados
- Gestión Activa de Carteras: Ventajas, Desventajas y Claves para el Inversor Particular
- Inversión pasiva: Un enfoque racional para la gestión de carteras
- Gestión Pasiva: Beneficios, Rendimiento y Por Qué Funciona
- Active Share: cómo medir la gestión activa de fondos mutuos
- Gestión Pasiva de Fondos: Menores Comisiones y Eficiencia Fiscal
- Gestión Activa en Fondos: Estrategias y Beneficios
- Gestión Activa vs. Pasiva: ¿Cuál es Mejor para Ti?
- Gestión del Riesgo para Traders Activos: Protege tu Capital
- ETFs Pasivos vs Activos: Entendiendo las Diferencias Clave
-
 Gestión Activa: Estrategias, Proceso y Comparación con Gestión Pasiva
La gestión activa es el uso de capital humano para gestionar una cartera de fondos. Los gestores activos se basan en investigación analítica, juicio personal y previsiones para tomar decisiones sobre ...
-
Inversión Activa vs. Pasiva: ¿Qué Estrategia Gana?
La inversión activa puede sonar como un enfoque mejor que la pasiva. Al fin y al cabo, tendemos a ver lo activo como más potente, dinámico y capaz. Pero en inversión, la activa pierde la mayoría de la...