
Entender las Limitaciones de la Rentabilidad sobre Activos (ROA)
La rentabilidad sobre activos (ROA) es un múltiplo de valoración que inversores usan comúnmente para evaluar inversiones potenciales. Se calcula tomando el beneficio neto de una empresa en un periodo y dividiéndolo entre los activos de la empresa. El propósito es determinar qué tan eficientemente trabaja una empresa con sus activos. Aunque puede ser útil, tiene algunos problemas.
Rentabilidad sobre Activos
El número resultante al calcular ROA puede compararse con otras empresas del sector. La esperanza es identificar empresas que lo hacen bien con sus activos. Si son responsables con ellos, los inversores esperan que, invirtiendo más, se vuelvan aún más rentables.
Activos Intangibles
Uno de los grandes problemas es que no considera activos intangibles. Muchas empresas hoy dependen mucho de intangibles para aportar gran valor: patentes, ideas en cabezas de empleados, relaciones estratégicas. A menudo, las empresas tienen gran cantidad de intangibles no contabilizados en ROA. Si se contabilizan, puede que no tengan el valor adecuado. Podrías valorar la empresa demasiado bajo y tomar mala decisión.
Comparaciones Difíciles
Al usar ROA, necesitas datos de comparación. Un problema es que muchas empresas hoy no tienen una empresa comparable precisa. Por ejemplo, empresas tecnológicas en áreas no públicas aún. Pueden tener participaciones en muchas industrias y áreas. Comparar su ROA con otra puede dar una imagen que no dice mucho. Para que el ratio ayude, debes encontrar una buena comparación. Si no, obtienes información inaplicable que no ayuda en decisiones.
Capital Prestado
Otro problema potencial es que no considera capital prestado. El éxito de una gran empresa a menudo depende de combinación de deuda y capital. Si usas esta métrica para decisiones, ignoras la importancia del capital prestado en el éxito.
-
Construcción de activos: Guía para principiantes para crear riqueza
¿Alguna vez te has preguntado cómo la gente adinerada obtiene su riqueza? La respuesta es construyendo activos. Ya sea heredados o no, en algún momento alguien se tomó el tiempo para adquirir activos
-

Riesgos de los préstamos personales: 3 desventajas potenciales a considerar
Muchos de los productos aquí provienen de nuestros socios que nos pagan una comisión. Así es como ganamos dinero. Pero nuestra integridad editorial garantiza que las opiniones de nuestros expertos
Artículos Destacados
- Seguridad del chip en tarjetas de crédito: Problemas y adopción en Europa
- Cómo vender un coche con problemas: guía completa
- Paridad de poder adquisitivo (PPA): desafíos y limitaciones
- Invirtiendo en Activos de Infraestructura: Estrategia de Cartera a Prueba de Recesión
- Limitaciones de la media móvil simple (SMA)
- Entender las Limitaciones de la Rentabilidad sobre Capital Empleado (ROCE)
- Retorno sobre Activos (ROA): Cálculo e Interpretación
- Entendiendo la ratio de rentabilidad sobre activos (ROA): guía completa
- Seguro de viaje: trampas frecuentes y qué tener en cuenta
-
 Cálculo del ROA (Rentabilidad sobre Activos): Fórmula e Interpretación
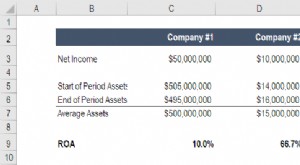
El ROA (Return on Assets) es un ratio de rentabilidad que mide la eficacia de una empresa para generar beneficios en relación con sus activos totales. Indica qué tan bien la dirección utiliza los recu...
-
 Rentabilidad de los Activos Netos (RONA): Definición e Importancia
La rentabilidad de los activos netos (RONA) es una métrica de desempeño financiero que sirve como alternativa al tradicional ratio de rentabilidad de los activos (ROA). El RONA mide qué tan eficientem...