
Retorno sobre Activos (ROA): Cálculo e Interpretación
El retorno sobre activos (ROA) mide la eficacia con que una empresa utiliza su base de activos para generar beneficios. Se calcula con una fórmula sencilla: beneficio neto / activos totales. Esta medida puede resultar confusa para quien no entiende cómo el ROA fluctúa entre sectores y a lo largo del tiempo.
Entender la Fórmula
En esta fórmula, el beneficio neto es el beneficio después de impuestos y gastos. Los activos totales incluyen tanto el patrimonio neto como las deudas que la empresa ha contraído mediante préstamos. Aunque muchos no piensan en la deuda como un activo, a efectos de esta medida, cualquier deuda activa que no haya entrado en mora es un activo para la empresa, porque proporciona capital que puede convertirse en beneficio.
Ejemplo de ROA
Algunos sectores tienden a tener un ROA elevado, y suelen caracterizarse por una barrera de entrada muy baja: no necesitan una gran cantidad de patrimonio para operar, sino que pueden empezar con una pequeña tienda o incluso una página web. Por ejemplo, una revista online no necesita muchos activos para funcionar. Con los 1.000 dólares que invirtió en crear su sitio web, podría generar 10.000 dólares de beneficios en un año. En comparación, una productora de revistas físicas quizá necesite comprar impresoras, equipos de encuadernación, cámaras y otros activos antes de operar. Con su inversión inicial de 10.000 dólares, esta revista podría generar 50.000. Aunque los ingresos de la segunda revista son mayores, la primera tiene un ROA más favorable.
Fluctuación del ROA entre Sectores
En el ejemplo anterior, un inversor podría sentirse tentado a invertir en la primera revista por su ROA más alto. Un mes después, podría descubrir que otra revista online generó 100.000 dólares de beneficio con una inversión de 2.000. El inversor comprendería rápidamente que estaba comparando peras con manzanas. Debería haber comparado una editorial online con otra editorial online. Esta es una clave fundamental: comparar negocios similares es la única forma de saber realmente si el ROA de una empresa es aceptable y rentable.
Fluctuación del ROA de una Empresa
Puede que veas que una empresa concreta presenta un ROA fluctuante de vez en cuando. Los negocios estacionales tienden a mostrar un ROA muy variable según la época del año. Por ejemplo, imagina una constructora con 10 millones de dólares en activos. En invierno, la empresa no puede operar a pleno rendimiento y solo gana 5 millones, por lo que su ROA puede parecer penoso, incluso al borde de la quiebra. Sin embargo, al llegar el verano, sus ingresos de un trimestre ascienden a 30 millones. El ROA cambia de repente y revela la verdadera fortaleza financiera del negocio. Para entender el desempeño de una empresa, no solo debes compararla con compañías similares, sino también con ciclos de negocio similares: compara los beneficios del primer trimestre de una constructora con los de otra constructora y, año tras año, presta atención a los ciclos estacionales para entender cómo crece la empresa.
-
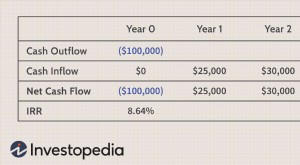
Retorno de la Inversión (ROI): Guía Completa y Cálculo
El retorno de la inversión (ROI) es una métrica financiera ampliamente usada para medir la probabilidad de obtener rentabilidad de una inversión. Es una ratio que compara la ganancia o pérdida de una
-
Protege tus Activos: 8 Beneficios Clave del Seguro
El seguro es un concepto que se ha desarrollado a lo largo de los años. Puede ayudar de muchas formas. Hoy, más que nunca, la gente recurre a seguros de empresas de primer nivel como Trade Risk Trade
Artículos Destacados
- Retorno de la Inversión (ROI): Ventajas, Desventajas y Cómo Calcularlo
- Valoración de equity: Guía completa para inversores
- Multiplicador de capital: apalancamiento y riesgo financiero
- ROCE (Return on Capital Employed): guía completa
- Invertir en Empresas en Quiebra: Riesgos y Potenciales Recompensas
- Entender las Limitaciones de la Rentabilidad sobre Capital Empleado (ROCE)
- Entender las Limitaciones de la Rentabilidad sobre Activos (ROA)
- Entendiendo la ratio de rentabilidad sobre activos (ROA): guía completa
- Rentabilidad sobre el Capital (ROE): Cálculo y Análisis
-
 Rentabilidad de los Activos Netos (RONA): Definición e Importancia
La rentabilidad de los activos netos (RONA) es una métrica de desempeño financiero que sirve como alternativa al tradicional ratio de rentabilidad de los activos (ROA). El RONA mide qué tan eficientem...
-
 Activos a Largo Plazo: Definición, Ejemplos e Importancia
Los activos a largo plazo son aquellos que una empresa utiliza en su proceso productivo y tienen una vida útil superior a un año. También se llaman activos fijos, ya que contribuyen a una gran parte d...